

提要 OTCQB是OTC Markets Group运营的报价与信息披露平台,法律上属于报价市场(quotation market),而非注册证券交易所;证券在OTCQB取得的是公开报价资格(quoted),而非交易所上市地位(listed)。挂牌为公司带来的是合规信号与市场可见性,而非流动性本身。《OTCQB规则》第6.0版(2026年4月6日生效)在准入报价、公众流通量、股东分布与持续披露等方面设有明确门槛,难点不仅在于满足初始资格要求,还在于持续合规与股本结构的前置规划。本文依据《OTCQB规则》第6.0版,系统梳理定位、准入路径、核心要求、持续义务与中概股特别关注点。
一、定位:报价市场,而非证券交易所
厘清定位是承接OTCQB项目的第一步。规则定义条款明确表述,OTCQB市场“是供公司向投资者提供信息的市场,并非注册证券交易所”;其运营方亦声明自身并非证券监管机构或自律组织。OTC证券的报价与交易涉及SEC监管的ATS、FINRA成员做市商及其他市场参与者;做市商并非由FINRA‘注册’为报价撮合机构。
这一区分具有实质法律意义。实务中,个别发行人在中文材料中将OTCQB挂牌表述为“成功登陆纳斯达克主板”,或含混地称“在美上市”。此类表述一旦与融资或股份转让相结合,可能构成对投资者的误导性陈述,触发《证券交易法》Rule 10b-5项下的反欺诈责任,在跨境情形下还可能同时涉及境内的非法集资与虚假宣传问题。因此,宜在项目初期即为客户确定统一的对外口径——OTCQB是“报价/挂牌”,而非全国性交易所意义上的“上市”。
另一项需要在开篇管理的预期是:OTCQB带来的是可见性与合规信号,而非流动性。挂牌之后证券能否活跃交易,取决于是否有做市商持续报价、是否存在真实的公众股东基础,以及公司自身的基本面与披露质量,这些均非平台所能替代。将“挂牌”等同于“股份可随时变现”,是最常见、也最应在启动阶段予以澄清的误解。
二、五条准入路径
根据OTC Markets Group现行规则,申请进入OTCQB市场的发行人须符合适用的持续信息披露要求,主要包括以下五类:
其一,SEC申报公司及Regulation A Tier 2发行人,分别依据《证券交易法》第13条或第15(d)条,以及Regulation A Tier 2的适用规定履行持续报告义务;
其二,国际申报公司(International Reporting),即在合格外国证券交易所上市,并符合《证券交易法》Rule 12g3-2(b)项下第12(g)条注册豁免条件的外国私人发行人;
其三,国际替代申报公司(International Alternative Reporting),即在合格外国证券交易所上市,虽不适用Rule 12g3-2(b),但依据其他规定免于SEC注册的发行人;
其四,替代披露公司(Alternative Reporting),即不属于上述申报类别及银行申报类别,并按照OTC Markets适用的替代披露指引公开披露重大信息的发行人;
其五,银行申报公司(Bank Reporting),即免于SEC注册、但须向美国银行监管机构履行报告义务的美国银行、银行控股公司或其他符合条件的金融机构。
对于以美国公司作为上市主体、主要业务位于中国的企业而言,实践中通常需要重点评估SEC持续申报与OTC Markets替代披露两种路径。两者在信息披露要求、财务报告与审计标准、持续合规成本以及未来申请纳斯达克或纽约证券交易所上市的衔接安排等方面存在差异。企业应结合自身股权结构、融资计划及资本市场发展目标,在启动OTCQB申请前确定适当的披露路径。
三、六项核心准入要求
《OTCQB规则》第6.0版就准入设定了六项核心要求。为便于对照,下表列示门槛及其实务要点;其余分析仍以正文展开。
表|《OTCQB规则》第6.0版六项核心准入要求
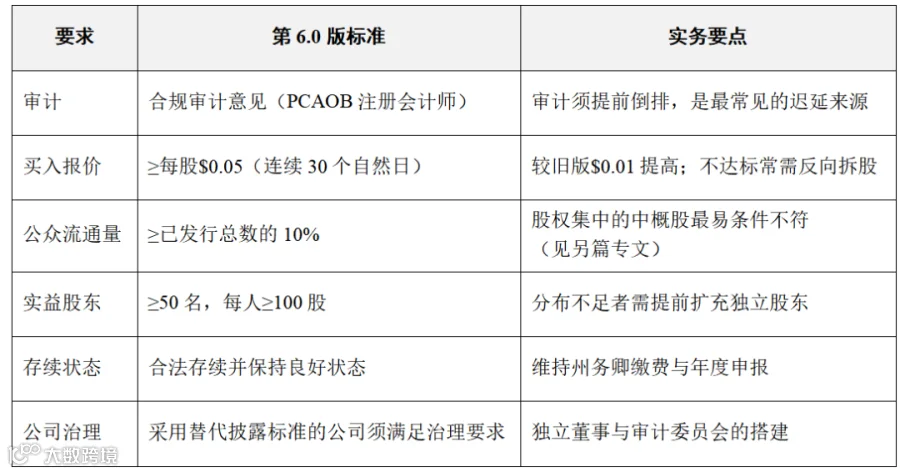
 注:本表为一般性示意,具体以《OTCQB规则》第6.0版现行文本为准。
六项之中,公众流通量与股东分布对中概股的约束最为突出。公众流通量以“非关联方持有的不受限股份”为计算口径,关联方、内部人、持股10%以上者及其家族,以及带限制性图例的受限股,均不计入。股权高度集中的发行人,账面“公众持股”看似可观,逐项剔除后合格部分往往不足10%。因此,这一门槛应在借壳或挂牌设计股本结构的启动阶段即予规划,而非临近申请时再行补足。买入报价不足$0.05的,通常需通过反向拆股解决,并应与FINRA的公司行为审查时间表并轨安排。须注意,$0.05(连续30个自然日)是准入门槛,而$0.01仍是第6.0版项下的持续维持门槛,并非已废止。
四、挂牌后的常态化持续义务
OTCQB的合规重心在挂牌之后。发行人须持续、及时、完整地披露信息并保持其为最新(current),按规则规定的频率核验Verified Profile,并按适用类别提交管理层认证,由
由规则要求的适格管理人员提交管理层认证(Management Certification),按期缴纳年费,并在控制权变更后及时更新并重新认证。这些多属程序性义务,一旦遗漏,后果并非罚款,而是报价资格受影响乃至降层。实务中最常见的失败,恰恰不是“进不去”,而是“待不住”——未缴年费、公司简介核验逾期、管理层认证超期、控制权变更后未及时重新申请,构成OTCQB项目最典型的合规瑕疵。稳妥的做法,是在挂牌当日即建立持续披露与认证的合规日历,将其纳入例行事项。
五、两项容易被忽略的配套:FINRA Rule 6490 与蓝天法
其一,FINRA Rule 6490。更名、反向拆股、股票分拆、派息等公司行为(corporate actions),须经FINRA处理与审查;材料不齐或披露不足,可能被延迟甚至认定为“缺陷(deficient)”,直接影响时间表。凡涉及反向拆股以满足买入报价门槛者,尤须预留6490审查时间。其二,蓝天法(Blue Sky)。OTCQB证券可能符合部分州的二级交易豁免条件,适用范围、条件及例外须按具体州法核查。
六、中概股特别关注点
对中概架构企业,有三点需要在启动阶段一并考量。其一,中国证监会备案义务须逐案判断。OTCQB属报价市场而非美国注册证券交易所,是否需履行中国证监会备案,取决于交易是否构成境外发行证券或境外上市交易、以及具体架构与是否涉及证券发行,须逐案判断;凡涉及证券发行(如借壳或De-SPAC中的换股发行)的,是否触发中国证监会境外发行上市备案,应依《境内企业境外发行证券和上市管理试行办法》及配套规则,结合发行主体、交易结构、上市地点与交易实质逐案判断;不能仅因存在换股发行即推定‘通常落入’。
VIE、数据出境与外汇等合规仍须一并评估。其二,对外表述须统一。应一律称“OTCQB报价/挂牌”,不得表述为“美国上市/纳斯达克上市”,以避免Rule 10b-5与跨境虚假宣传风险。其三,持续合规机制应前置。公众流通量与股东分布须在股本结构设计之初即预留空间,持续披露与认证须自挂牌首日纳入合规日历。
七、一则实务观察
我们曾处理一宗已具备审计与持续申报条件、拟挂OTCQB的中概架构项目(相关情形已作去标识化处理)。客户原以为万事俱备,核算时却发现买入报价长期低于$0.05、且独立股东不足50名。处理上,一方面规划合规的反向拆股并与FINRA 6490审查并轨,将买入报价提至门槛之上;另一方面通过面向独立投资者的人数并做大合格公众流通量,配售须具有真实融资目的,遵守注册或豁免、反欺诈、转售限制及相关经纪交易规则;不得通过名义持股或人为拆分账户凑足人数”,两道门槛同步解决。此例说明,OTCQB的准入障碍往往并非单点,而是买入报价、公众流通量与股东分布的组合,需以整体的股本结构方案统筹应对。
结语
OTCQB的价值,不在于获得证券代码及公开报价展示,而在于一套向做市商、清算机构与投资者传递合规信号的机制。准确界定市场定位、选择适当的准入路径、在申请前落实各项准入条件(尤其是公众流通量与股东分布)、建立持续信息披露及公司行动管理机制——在前述事项得到妥善落实的情况下,OTCQB才能真正为后续申请OTCQX或全国性交易所上市奠定基础。
实务要点
综合以上,几点可供参考:应根据发行人申报路径、财务报表时效与审计要求,将审计和披露准备纳入关键路径”;审计务必在挂牌时间表最前端启动,六项准入要求中它最容易影响整体项目进度;以反向拆股解决买入报价的,须与FINRA 6490时间表同步推进;公众流通量10%与50名股东宜一并规划,在申请阶段完整落实;控制权变更后应及时更新公司简介并重新认证;对外表述自始统一为“报价/挂牌”。
BIWL的法律服务
贝钧国际律师事务所(BIWL P.C.)为企业进入美国OTC市场及后续资本市场发展提供综合法律支持,涵盖OTCID、OTCQB及OTCQX市场准入与升级、信息披露及持续合规、股权结构调整与公司治理、证券发行与转让,以及纳斯达克和纽约证券交易所上市规划等事项。
具体服务包括市场准入及申报路径评估、股权结构与公众流通股分析、做市商及报价程序协调、反向拆股等公司行动与FINRA Rule 6490程序、财务审计及持续信息披露协调、公司资料核验与管理层认证、公司治理制度建设、Rule 144证券转让法律意见,以及反向并购、壳公司交易后的合规整改与资本市场升级规划。
对于具有中国业务背景的企业,BIWL亦可协同中国法律顾问及其他专业机构,就适用的中国证监会境外发行上市备案、VIE架构、数据安全及跨境数据传输、外汇管理等事项提供跨境法律协调与合规支持。
推荐阅读
OTCQB 规则 2026 年主要变化解读
中国企业赴美上市:IPO、SPAC 还是借壳?
借壳上市避坑指南:如何判断一个壳值不值得买
美国OTC“骷髅”标记(Caveat Emptor):成因与摘除
OTC Markets 三个层级讲清楚:OTCID、OTCQB、OTCQX 怎么升板?
OTCQB 挂牌实务全指引:路径、门槛、治理与持续合规
声明:本文系面向一般读者的介绍与评论,所涉情形已去标识化处理,不指向任何特定主体或交易,亦不构成针对任何具体事项、主体或交易的法律、税务、投资或会计意见,不应作为采取或不采取任何行动的依据;阅读或传播本文不形成任何律师—客户关系。本文以《OTCQB规则》第6.0版(2026年4月6日生效)为基础;OTC Markets、SEC、FINRA的规则与费用标准可能不时修订,其适用高度依赖个案事实与相关法域,作出任何决策前应就具体情况咨询具备相应资质的执业律师。在部分法域,本文可能被视为律师广告(Attorney Advertising)。