

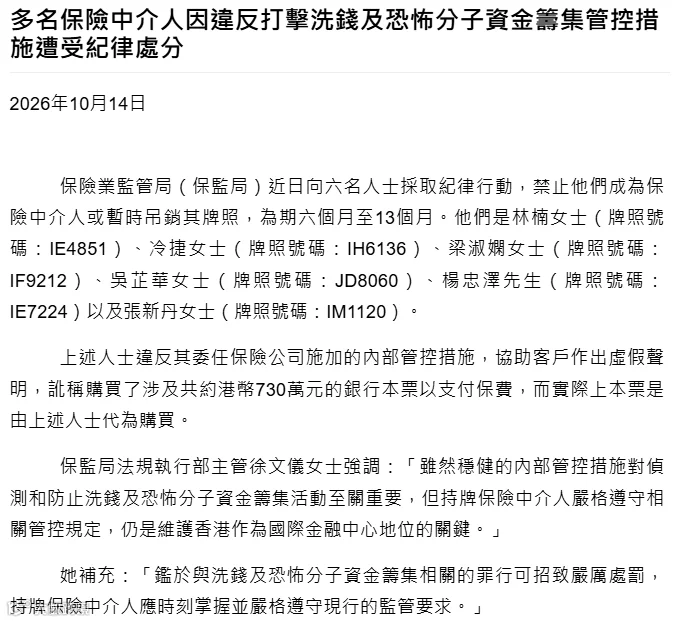
10月14日,香港保险业监管局(保监局)发布最新纪律处分公告,六名持牌保险中介人因严重违规被处以禁止从业或暂时吊销牌照,处罚期限介于6至13个月。
触碰反洗钱红线:代付保费与虚假声明
此次处罚并非源于常见的销售误导或课时不足,而是触犯了香港作为国际金融中心的核心底线——反洗钱与恐怖分子资金筹集管控(AML/CTF)。涉事中介人的核心违规行为可概括为:协助客户购买银行本票、教唆客户作出虚假声明,致使约730万港元保费资金来源“隐身”。
违规操作模板化
据保监局披露,六名中介人的违规手法高度一致,形成了一套“代付+造假”的组合拳:
- 违反内控措施:绕过委任保险公司的内部管控流程;
- 协助虚假声明:声称巨额银行本票由客户自行购买;
- 事实真相:本票实际由中介人代为购买。
保险公司要求客户本人支付保费并说明资金来源,旨在落实客户尽职调查(CDD),确保“资金来源”与“支付主体”真实可追溯。涉事案件表面文件齐全,实则通过精心设计的合规文件伪造,掩盖了资金真实路径。

为何监管零容忍?
部分从业者误以为代付保费仅是“人情往来”,但此类行为严重破坏了金融体系的根基。
大额保单具备准金融账户属性
香港储蓄分红险等长期寿险兼具保障、财富储蓄及传承功能,实质上是一个可长期存续、质押及变现的资产容器。作为准金融账户,其入口必须可控,确保保费来源可追溯、支付主体可核实。
本人付款是尽职调查基石
金融机构判定资金合法性依赖于三个核心问题:“你是谁?”、“钱从哪来?”、“为何由你支付?”。客户本人付款是回答这些问题的前提,代付行为直接切断了这一关键证据链。
虚假声明性质升级为欺诈
若仅为代付,尚属操作瑕疵;但协助客户签署虚假声明,则是明知故犯的主动违规。保监局强调,严格遵守反洗钱管控规定,是维护香港国际金融中心地位的关键。任何动摇资金进出可追溯性的行为,均被视为对金融根基的挑战。
警惕失效链条与监管趋势
本案暴露了一条完整的合规失效链条:客户因资金源头敏感寻求规避,中介为业绩压力配合造假,而保险公司前端执行层面失守。这表明,再完善的制度若缺乏前线严格执行,亦形同虚设。
结合近期香港监管动态,从无牌销售问责到经纪公司批量处罚,监管焦点已深入至保费资金端的真实性。保监局法规执行部主管徐文仪明确指出,涉及洗钱的罪行将面临严厉处罚,持牌人必须时刻严守监管要求。
合规建议与行业启示
鉴于监管趋严,从业人员需坚守以下底线:
- 坚持本人支付:保费必须由客户本人账户支付,无任何灵活操作空间;
- 严禁代签代填:所有声明文件须由客户亲笔签署,禁止教唆或代答;
- 敬畏内控机制:将公司合规流程视为职业防火墙,而非形式过场;
- 合规优于业绩:一次停牌可能导致数月零收入及客户流失,甚至终结职业生涯,切勿因小失大。

香港保险市场的繁荣建立在资金安全与市场洁净的基础之上。反洗钱合规不仅是监管要求,更是行业最核心的信誉资产。随着针对资金来源核查力度的持续加大,任何试图通过灰色操作规避监管的行为都将面临更沉重的代价。