

2026年9月16日,平陆运河正式通航。这条全长 134.2公里、投资约727.3亿元的Ⅰ级内河航道,把西江干流 "截弯取直",让西南内陆首次直通北部湾,出海路线从 "直角" 变为 "几何斜边"。对中企出海东南亚而言,它消除的不是新需求,而是持续数十年的结构性摩擦 —运费、中转、在途资金被同时压缩,东风柳汽出口东盟成本直降20%,五菱出海成本预计下降18%。当南宁、柳州从 "过路站" 变 "始发港",西南产能第一次获得与沿海同等的出海便利。通道红利是真实的,但能否转化为持久壁垒,取决于企业是否把它嵌入系统性的供应链能力建设。

图源:经济观察报
2026年9月16日,平陆运河正式通航。作为中国唯一沿海、沿江、沿边的西部省份,广西有1600多公里的海岸线,南临北部湾,拥有防城港、钦州港、北海港等优良港口。但长期以来,广西虽面朝大海,却缺少一条天然内河航道串联内陆腹地与北部湾海港,内陆去往沿海港口,需绕行或经长途陆路转运。
因此平陆运河核心功能不是创造新的运输需求,而是消除一个持续数十年的结构性摩擦。平陆运河全长134.2公里,总投资约727.3亿元,平均每公里造价为5.4亿元。这条运河始于南宁横州市西津库区平塘江口,经钦州灵山县陆屋镇,沿钦江直通北部湾。运河按内河Ⅰ级标准建设,可通航5000吨级船舶。运河通航后,大宗商品、建材、化工原料、纸浆等对时效不敏感的货类受益最为显著;而高附加值、小批量的电子元器件,水运的时效短板仍可能使其选择空运或陆运。
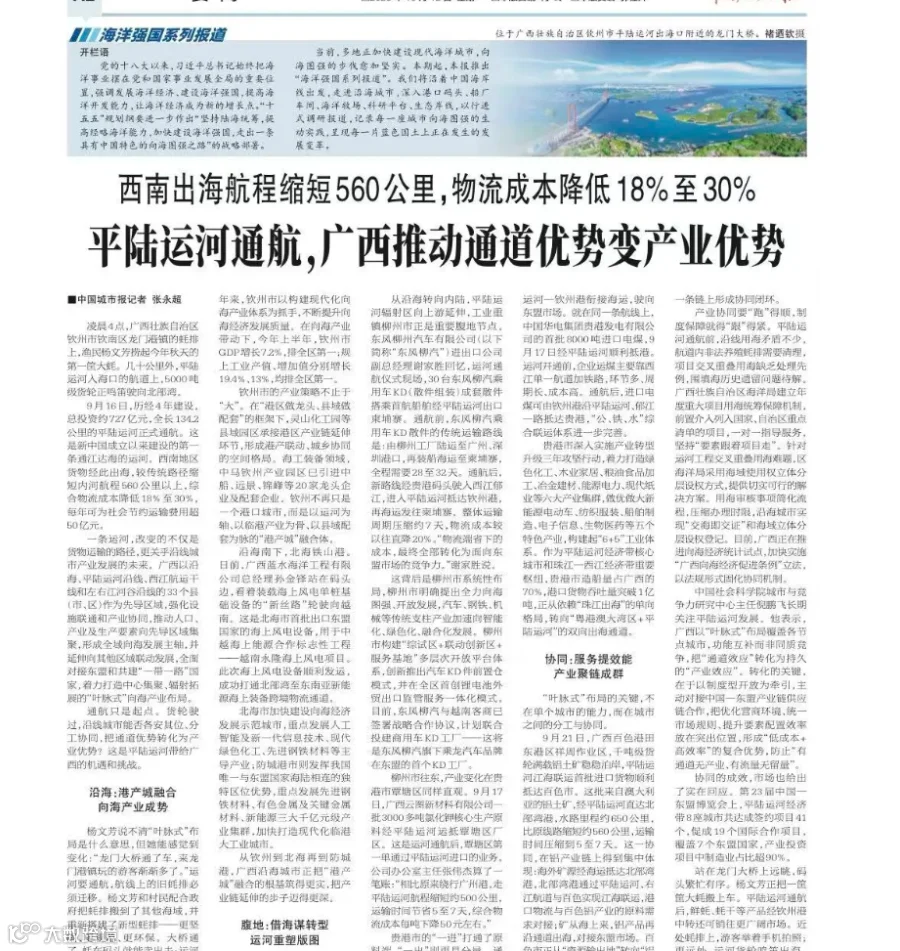
从参与首航的货物来源看,广西本土企业参与热情较高,重庆、四川、云南等地也已有货物发往贵港和南宁港。
从首批吃螃蟹的企业看:
· 东风柳汽:30台乘用车KD成套散件搭船出口柬埔寨,企业测算出口至东盟国家"运输成本直降20%"。
·上汽通用五菱:柳州工厂的零部件改走"公路至南宁港—平陆运河—越南"公水联运线路,出海成本预计下降18%。
·柳钢集团:钢材经贵港码头集港装船,从西江出海转向运河出海,节省对珠三角港口的依赖。
·四川自贡:化纤货物通过铁水联运经平陆运河出海,物流时间节省3天以上,单柜运费节省近1000元。
·湖南怀化:箱包、竹木产品、重型机械搭乘专列抵达南宁港,再换船出海,新增江海联运通道。
·老挝—广西双向:广西造纸企业从老挝进口纸浆,过去需经多段中转,如今可经越南永安港走海路再转平陆运河直达南宁基地。

1. 出海通道的"直角改斜边"
过去西南货物出海几乎都是"直角航线"—先沿西江向东绕行珠三角入海,再南下东盟。这条"直角航线"把出海距离人为拉长了560公里以上。平陆运河把西江干流向南"截弯取直",形成一条向北部湾的"几何斜边"。
斜边短于两直角边之和,这是数学上的必然。落到企业层面,意味着三段成本被同时挤压:
· 直接运费:内河航运每吨公里运费约为铁路的1/4、公路的1/15,通道属性切换带来的运费剪刀差立刻显化;
· 中转成本:过去铁海联运需多次换装,江海直达可一次装船出境,减少了吊装、仓储和掏箱费用;
· 资金占用:航程每缩短一天,等于企业压减一天的成品在途库存,等于释放了一批供流动资金。
2. 西部产业基地"获得出海口"
"沿海港口+内陆腹地"是中国制造过去四十年的经典模板。但平陆运河让一批内陆城市一夜之间"拥有海岸线":
· 南宁从内陆中心升级为江海联运始发港;
· 柳州同时拥有向东(珠三角)、向南(北部湾)两条出海通道,从"过路站"变成"始发港";
· 贵港、百色成为承接运河货源的核心节点;
· 云南富宁、贵州罗甸正在规划衔接运河的内河港口;
· 四川、重庆的货物搭西部陆海新通道班列到南宁港,再换船出海。
这意味着中企在西南腹地的产能不再需要先"翻山越岭"到沿海才能装船出海,本地就可以完成"内陆工厂—内河港—远洋船"的完整出海链路。
3. 农产品贸易双向提速
广西口岸2025年进口东盟水果289.2万吨、货值429.2亿元,占全国相关进口规模超过1/3。水果对时效极其敏感,过去走珠三角港口中转,航程上多花的时间就是鲜果与烂果的差别。
按西江内河驳船10—12公里/小时的常规航速算,平陆运河理论上可为每艘货船节省2天在途时间。对东盟的榴莲、山竹、火龙果、芒果而言,2天足以把货架期延长一轮,让内地消费者拿到更新鲜的货源;对中国云贵川的茶叶、调味品、菌菇、特色农产品而言,2天足以让海外采购商更敢下单。
4. 制造业出海路径多元化
过去,中国与东盟的制造业融合集中在沿海—珠三角、长三角的企业从东南亚进口零部件和原材料最方便。但中国西部已经形成了汽车、新能源、电池、电子信息、机械装备、消费品等产业集群:重庆的"张雪机车"现象级出圈,柳州的上汽通用五菱、柳工、东风柳汽具备完整的出口东盟体系,宜宾的锂电材料、攀西的钒钛资源、成渝的电子信息产业都具备出海需求。
平陆运河让这些产能获得了与沿海同等的出海便利性。中企不必再把西部的产能全部"运到沿海再装船",而是可以让生产端留在西部、出口端从北部湾直接接驳远洋船队。这对成本敏感、对交付时效敏感的汽车零部件、新能源电池、电子元器件尤其关键。
5. 资源型产品进口通道升级
出海是"走出去",进海是"走进来"。东盟是中国进口大宗资源的重要来源地:越南的煤、印尼的镍钴、老挝的钾肥、缅甸的锡铜矿、马来西亚的棕榈油。这些资源过去大多从华南口岸进口,或经长江水道进入华中。运河通航后,老挝钾肥可经陆路到越南永安港、海路转平陆运河到贵港;越南煤炭、印尼镍矿可经北部湾港换装内河船直达西江腹地。这对资源型进口企业是一次供给链路的实质性扩展。
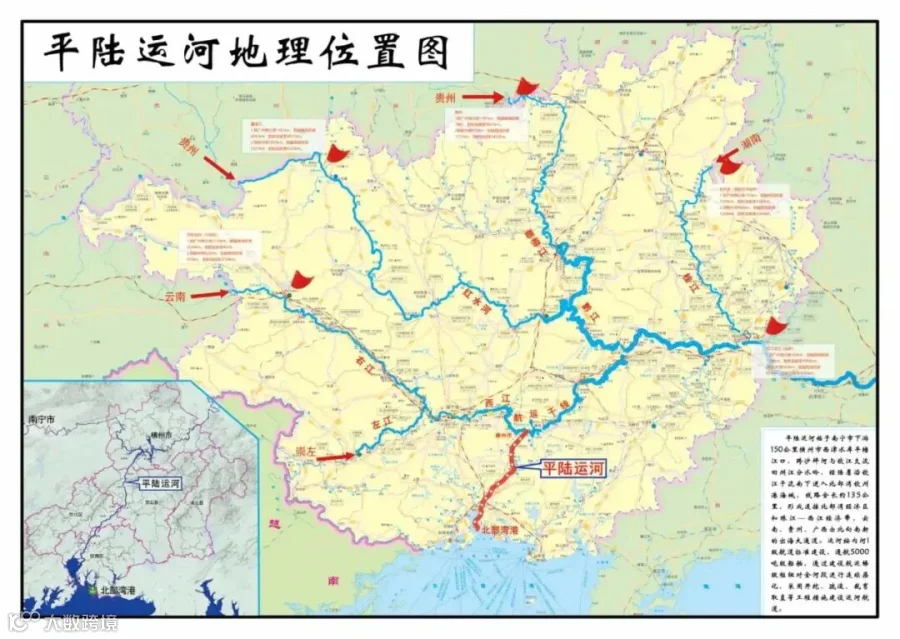
平陆运河地理位置图。图源:中交水规院
策略一:将西南纳入出海布局的“主选项”而非“备选项”。过去中企东南亚布局的默认逻辑是“沿海设厂、沿海出海”。平陆运河改变了这一前提。建议企业重新评估:哪些产品的零部件和原材料可以走“成都/重庆/南宁—平陆运河—越南/印尼”路线?哪些原本计划在沿海设厂的项目可以重新考虑内陆基地?东风柳汽已将东盟从“重点市场”升级为“全球化布局的核心基本盘”,在越南、泰国、印尼规划万辆级市场。这一战略调整的逻辑值得制造企业参照。
策略二:构建“主通道+备份通道”的组合物流方案。单一通道依赖是风险的来源。建议对时效敏感的零部件保留铁海联运至珠三角的备份通道;对大宗低成本货物主推平陆运河江海联运;对跨境电商小包和冷链食品结合公水联运与冷链一体化。南宁港已开通“南宁—洋浦”和“南宁—越南”两条江海联运航线,并正持续加密双向外贸航线。企业可据此设计多路径、多节点的物流组合。
策略三:在运河沿线布局“前港后厂”节点。 运河沿岸适宜布局原材料进口、加工、装配、包装、出口一体化的产业环节。钦实集团的船舶制造项目是一个典型样本:利用“前港后厂”模式实现原材料水路直抵、成品直接下水出海。对于汽车零部件、新能源电池、农副食品加工、跨境电商等行业,将部分产能或仓储节点设在运河沿线500公里半径内,可能成为优化东盟供应链的新选项。
策略四:利用“两国双园”框架实现产能跨境配置。中马钦州产业园与马中关丹产业园的“两国双园”架构,在运河通航后获得新的物流支撑。企业可利用钦州作为中国侧集散枢纽,将半成品或零部件经运河—海运通道运至关丹,完成最终组装后销往东盟或回运中国,更灵活地利用两地关税政策与成本差异。这一模式对希望规避单一国别政策风险的制造企业具有参考价值。
策略五:建立多维度风险对冲机制。通道层面,保留至少两条出海路径;货源层面,与货代、船公司签订长约锁定运力;地缘层面,在东盟2—3国布局产能,分散单一国别的政策与汇率风险;合规层面,提前应对原产地规则、ESG要求和数据合规管理。平陆运河带来的成本优势是真实的,但通道红利能否转化为持久的竞争壁垒,取决于企业是否将其嵌入系统性的供应链能力建设。
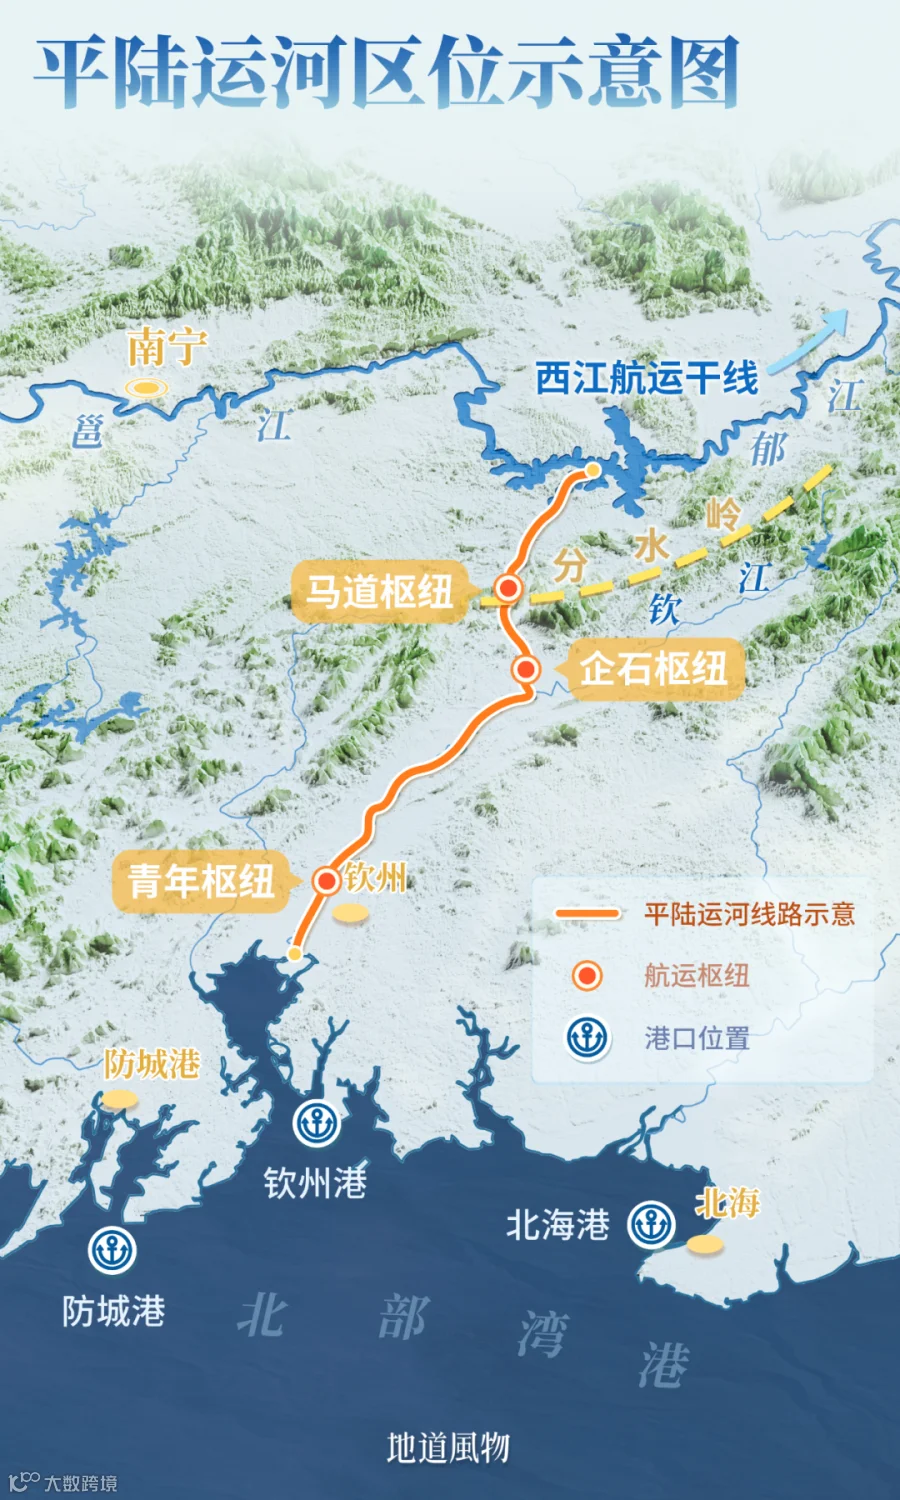
平陆运河区位示意图。 制图/夜鸣蝉