独角兽早知道 iponews
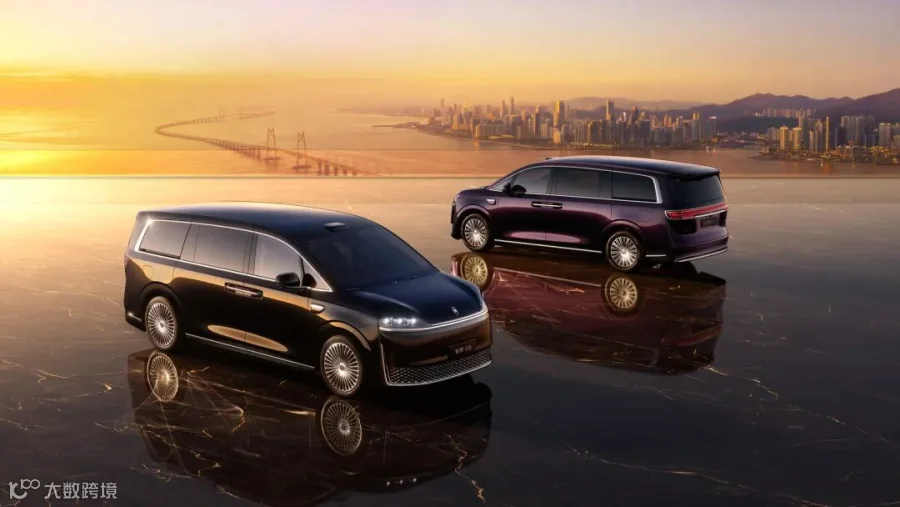
10月16日,工信部公示第412批《道路机动车辆生产企业及产品公告》,安徽智界新能源汽车有限公司列入“拟发布新准入车辆生产企业”清单,公示期至10月23日。同一份文件中,奇瑞汽车股份有限公司申请注销其位于安徽芜湖的生产地址。
10月17日,智界内部人士确认,公示结束获批后智界将取得独立造车资质,“是奇瑞的工厂给到了智界”,并同步确认了智界未来计划独立上市的信息。
资质获批只是时间问题。真正值得追问的是:一家2026年前五个月只卖出1.38万辆、仅完成全年目标4.6%的品牌,为什么要在此时把“独立上市”摆上台面?
综合 | 第一财经 长江商报 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

在此之前,智界的身份是奇瑞体系内的一个事业部。车型申报、法规认证、改款立项,都需要走奇瑞的审批流程;零部件采购依附于奇瑞的供应链体系;新车尾标上打的也是“奇瑞汽车”。这种安排在产品验证阶段有其效率优势,但当品牌需要独立面对市场竞争时,它就成了制约。
拿到独立资质后,变化是系统性的。智界可以自主申报新车、自主迭代改款,不必跨主体反复沟通;零部件采购从“借奇瑞渠道”变为直接与供应商谈判,议价空间和排产节奏由自己掌握;品牌身份从“奇瑞王”变为持证独立整车品牌,面向高端客户和商务采购时话语权更强。
更深一层的变化在于估值。一个事业部无法被单独定价,而一个持证整车主体可以。智界的身份从“奇瑞旗下的一个业务单元”升级为“可以独立估值的整车公司”,这才是资质获批与上市计划同步浮出的内在关联。
独立上市并非临时起意。2026年6月底,智界完成工商变更,奇瑞汽车持股从100%降至85%,芜湖瑞啟、芜湖瑞联两家股权投资合伙企业各持7.5%,核心管理团队通过合伙企业间接持有15%的权益。这一安排的指向很明确:在引入外部资本之前,先把团队利益与公司长期价值绑定。
管理层也在同步重构。2026年1月,前比亚迪腾势品牌核心高管赵长江加盟,任执行董事、执行副总裁,负责渠道拓展与销量落地;4月,前华为、荣耀高管郭锐出任CEO,统筹战略与品牌。华为系掌舵战略、车企实战派执行终端的组合,是智界为“独立运营”准备的组织基础。
产品端,智界2026年的规划覆盖轿车、轿跑SUV、MPV和大型SUV。S7和R7迎来改款,搭载ADS 4.0智驾系统;4月下旬推出旗舰MPV V9,预售1小时订单突破12500台,72小时突破22500台;下半年再推大型SUV R9。渠道方面,年内计划建成200家独立体验中心,实现独立展车、销售、试驾与交付体系。
资质、股权、管理层、产品、渠道,从体系搭建的角度看,智界确实在为独立上市铺路。问题在于,这些准备与当下的经营现实之间存在一条明显的裂缝。
2025年,智界全年销量9.05万辆,同比增长56%,算是站稳了脚跟。进入2026年,智界的销量曲线,是一条“短暂反弹后再次探底”的轨迹。
年初的断崖式下滑曾让市场震惊:2月单月仅交付945辆,同比暴跌90.6%;前五个月累计1.38万辆,仅完成30万至35万辆年度目标的4.6%。进入年中,随着旗舰MPV V9的上市,销量一度出现回暖,6月回升至约5,000辆,7月、8月连续两个月维持在9,000辆以上,V9单月交付一度逼近万台,似乎让外界看到了“一款爆款救活一个品牌”的希望。
但这股势头没能延续。根据奇瑞港交所披露的最新数据,智界9月整体销量回落至5,008辆,同比下滑36.5%,环比也大幅萎缩。曾被视作“救命稻草”的V9,9月交付量较8月近乎腰斩;而原本的走量主力S7、R7持续承压,9月上险量分别仅约190台和480台,在25万至30万元的核心价格带已基本失去存在感。
1-9月累计销量43,623辆,同比下降24.5%,是奇瑞集团旗下跌幅最突出的品牌之一。V9的冲高证明智界有能力打造高端产品,但也暴露了一个更根本的问题:一款小众赛道的MPV,撑不起一个需要规模化交付的整车品牌的基本盘。四季度如果轿车和SUV产品线不能止住下滑,销量的“底”就还没有探到。在这个底出现之前,独立上市的故事很难让二级市场买单。
一位行业人士对长江商报的判断很直接:智界要先把目标砍到10万辆,让V9和R7两款车打透各自市场,“活下来比什么都重要”。这句话放在“计划独立上市”的语境里,显得格外清醒。
从资本运作的角度看,智界此时推进独立上市有其逻辑。独立资质扫清了主体资格障碍,股权调整完成了团队绑定,产品矩阵和渠道体系正在补齐,一个可独立估值的整车公司框架已经搭起来了。如果V9能够兑现预售订单的势能,带动销量企稳,2027年前后推进IPO并非没有窗口。
但资本市场对整车公司的定价,最终锚定的仍然是交付量和盈利能力,而非资质本身。智界2026年的销量表现,意味着它在上市叙事中必须回答一个前置问题:在华为赋能和奇瑞制造的双重条件下,为什么销量没有跑出来?是产品定义与目标市场的匹配问题,是渠道独立过程中的过渡期阵痛,还是22万至35万元价格带的竞争烈度超出了预期?这些问题的答案,比“拿到资质”和“计划上市”更能决定智界的估值起点。
从“奇瑞的事业部”到“持证的独立整车公司”,智界完成了身份层面的关键一跃。但从“可以独立上市”到“值得独立上市”,中间还隔着销量修复、产品验证和盈利路径的完整周期。
资质和上市计划解决的是“能不能独立”的问题;V9和后续车型能否把销量拉回正轨,解决的才是“独立之后能不能活好”的问题。对于智界而言,后者的紧迫性,并不亚于前者。


注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】



 独角兽早知道