中国香港公司的股东若不是自然人而是另一家公司,银行问的第一个问题通常不是「你做什么生意」,而是「上一层是谁,最后是哪一个自然人」。
公司控股不是障碍,追溯不到自然人才是。
金管局「所需資料」页面把公司开户会被索取的东西分成几类,其中「公司的擁有權及控制權結構詳情」正是公司控股架构躲不掉的一段。
本文拆三件事:银行会要什么、穿透义务落在谁身上、银行不能要什么。

同一页还写明:本地银行没有一式一样的开户资料清单,个别银行按自身策略自定政策,也会因应情况要求额外资料,如FATCA与AEOI。照着流传的「标准清单」备料,本身就是误读。
公司控股架构要回答的「最后是哪一个自然人」,在中国香港有法定答案——重要控制人登记册。《2018年公司(修订)条例》自2018年3月1日起要求适用公司识别并登记重要控制人,认定条件包括直接或间接持有25%以上股份或表决权、有权任免过半董事、以及实际行使重大影响或控制。
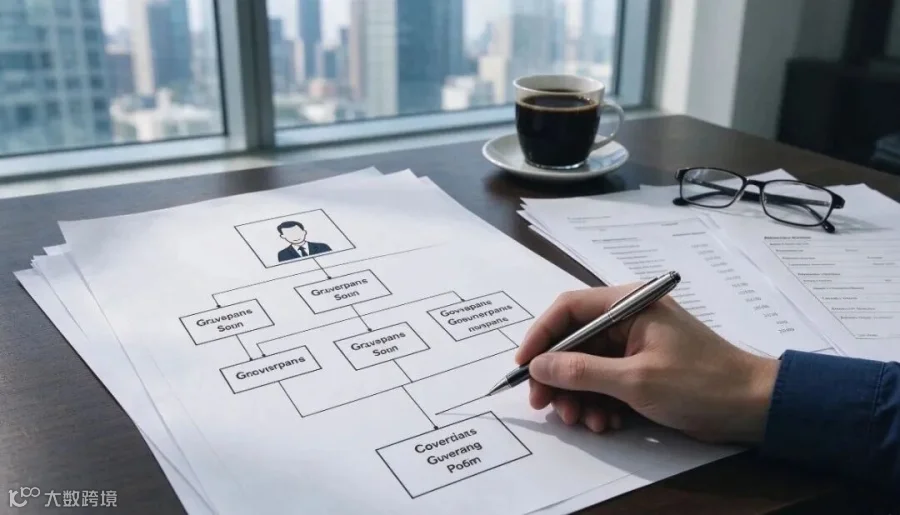
中间那家公司要登记,站在它后面的自然人也要登记——穿透不是银行发明的术语,是条文的写法。义务带期限:详情确认后7日内记入;未履行属刑事罪行,公司及其每名责任人各可被处第4级罚款25,000元,如适用另每日700元。
边界要说清:登记册供执法人员查阅,不是交给银行的必备材料;但识别不出重要控制人的公司,通常也答不出一致的架构。
「銀行不應...」页(修订日期2023年3月8日)列出银行不应提出的不相称要求,与跨境架构直接相关的有:
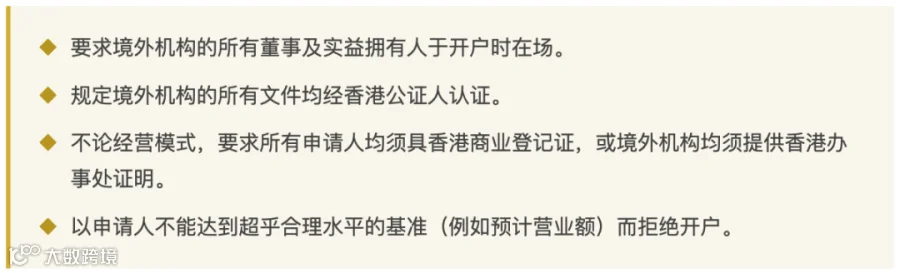
另有一条更硬:银行不应以客户同意购买投资产品或保险产品、或大额首次存款作为开户条件。
责任拆开看:公司负责备存登记册并备齐各层的存续与章程文件;董事与授权签署人负责如实说明开户目的与预计户口活动;银行负责按风险为本方法完成尽职审查并自定文件清单。顺序也一样:先弄清楚人和架构,再讲清楚业务,最后才轮到选银行。