


外贸十万个为什么第24期来啦!
希腊养老金危机:财政紧缩下的待遇削减
假设从22岁开始工作并缴纳养老保险,至62岁退休,这40年间能否按时退休、领取金额及货币购买力均存在不确定性。国家养老金虽被视为长期承诺,但其履约主体并非商业公司,受国家财政状况影响极大。
以2009年爆发严重债务危机的希腊为例,为获取国际救助,政府实施了一系列紧缩措施,养老金成为主要调整对象。据OECD 2014年研究数据显示,2009年至2012年间,原每月领取900欧元养老金的退休者,累计待遇削减约26%;原领取2100欧元者,到手金额减少约34%(即每月减少约714欧元)。此外,希腊于2012年通过法律,将法定退休年龄从65岁提高至67岁,并于2013年起实施。
这一案例表明,当国家财政发生重大变化时,即便个人已履行缴费义务,既有的退休待遇也未必能维持原有水平。
阿根廷通胀困境:购买力大幅缩水
阿根廷的养老金制度经历了从私人管理到国家统一的重大变革。
1994年,阿根廷建立私人养老金管理账户体系;2008年,通过法律取消该体系,将约950万人涉及的220亿美元资产转入国家管理的社会保障体系。尽管政府宣称此举旨在更好地保护退休者利益,但制度根本性变化令当初选择私人管理的群体处于被动。
更严峻的问题在于高通胀对购买力的侵蚀。2023年12月,阿根廷消费者价格指数同比上涨211.4%;2024年12月虽有所回落,仍高达117.8%。这意味着若收入不变,实际购买力降至原来的约三分之一。
虽然养老金账面金额随公式调整而增加,但调整幅度往往滞后于物价涨幅。例如2024年第一季度养老金涨幅约27%,同期物价涨幅却达52%。自2008年以来,阿根廷已四次修改养老金调整公式。事实证明,只要物价上涨速度超过养老金调整幅度,退休人员的生活水平必然下降。
国民政府100元法币购买力变迁实录(1937—1948年)

金圆券发行与物价崩溃(1948年8月—1949年5月)

法国延迟退休:政策反复与社会博弈
法国作为发达资本主义国家,其退休制度改革同样充满变数。
2023年,法国将法定退休年龄从62岁逐步提高至64岁,并加快提高全额养老金所需的缴费年限,此举引发了持续数月的大规模罢工和抗议。
迫于压力,法国于2025年底通过新法律,暂停部分延迟退休措施至2028年1月。根据2026年9月实施的新规,1964年至1968年出生的部分职工可提前3至6个月退休。例如,1968年出生者退休年龄调整为63岁零9个月,而64岁的标准仅适用于1969年及以后出生的人群。
这表明法国并未取消延迟退休,只是放缓了改革进度。短短数年间退休规则两次调整,且未来仍存在不确定性。无论是希腊还是法国,当政府财政承压时,调整成本最终往往由普通人承担。
应对策略:构建多元收入与抗风险能力
面对几十年后的不确定性,普通人无需全盘否定养老保险的价值,但需审视自身对该制度的依赖程度。
建议专注于提升持续赚钱的能力,特别是发展被动收入。通过掌握专业技能、维护稳定客户资源、开展副业等方式,减少对单一养老金收入的依赖。
从22岁工作到62岁退休的40年间,足以经历多个经济周期及多轮政策改革。无人能准确预测未来的财政状况、人口结构、退休政策及货币购买力。因此,在按现有规则规划未来的同时,切勿将晚年生活完全建立在“规则不变”的假设之上。
虽然个人无法决定制度调整,但可以掌控自己的储蓄水平、持续获客能力以及收入来源的多元化。附上中国近40年出生人口数据,提醒各位:社保资金源于税收与缴费,需有人持续缴纳方能维持运转。
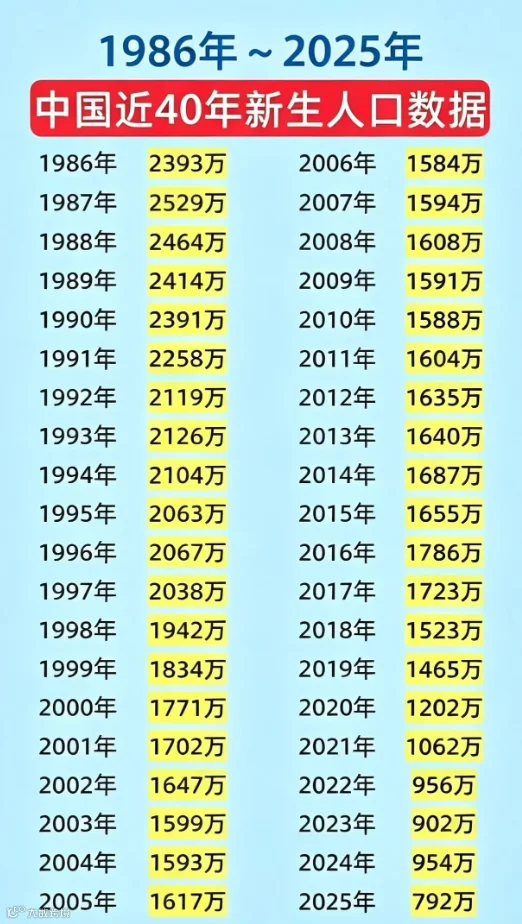
希望大家妥善规划未来,避免晚年陷入被动。
PS:
TESS HEALTH卫生巾上市两年多,积累了近万条评论。市场与时间的检验优于广告自夸,让消费者体验后认可产品品质,是比自称“遥遥领先”更有力的证明。

Enjoy!