


本文作者 | Amy姐的跨境金融圈
趣店创始人罗敏因历史股权重组被税务部门要求补缴7.9亿元个人所得税的消息,引发了市场广泛关注。不少观点猜测此举与VIE架构有关。本文将深入剖析事件背后的税务逻辑及VIE架构在其中扮演的角色。
7.9亿个税冲击波:趣店半年报披露重磅消息
10月14日,趣店(现更名为High Templar Tech,纽交所代码HTT)发布2026年上半财年报告。在“期后事项”中披露:
公司董事长兼CEO罗敏收到厦门市税务局通知,需就两家境内公司(厦门趣店和厦门乐享)的历史股权重组申报缴纳个人所得税7.9亿元。
公告指出,由于这两家公司的股权由罗敏代为持有,该笔税款将由公司承担。这一消息对市场造成显著影响:
- 金额巨大:7.9亿元接近趣店上半年归母净利润(4.17亿元)的两倍,约占当前市值的三分之一。
- 股价波动:公告当日,趣店股价盘中一度下跌10%,最终收跌6.7%。

▲图:趣店半年报期后事项部分

▲图:趣店近5天股价走势
趣店VIE架构解析:协议控制下的名义股东
要理解此次补税原因,需先回顾趣店的VIE(可变利益实体)架构。
趣店前身“趣分期”成立于2014年,2017年登陆纽交所。为满足境外上市要求,趣店搭建了典型的VIE架构:
- 上市主体:开曼群岛注册的趣店集团。
- 控制路径:通过外商独资企业(WFOE)以协议方式控制境内运营公司(VIE公司),获取其经济利益及决策权。
- 名义股东:境内VIE公司的工商登记股东(如罗敏)仅为代持人,有名无实,不享有实际收益权。
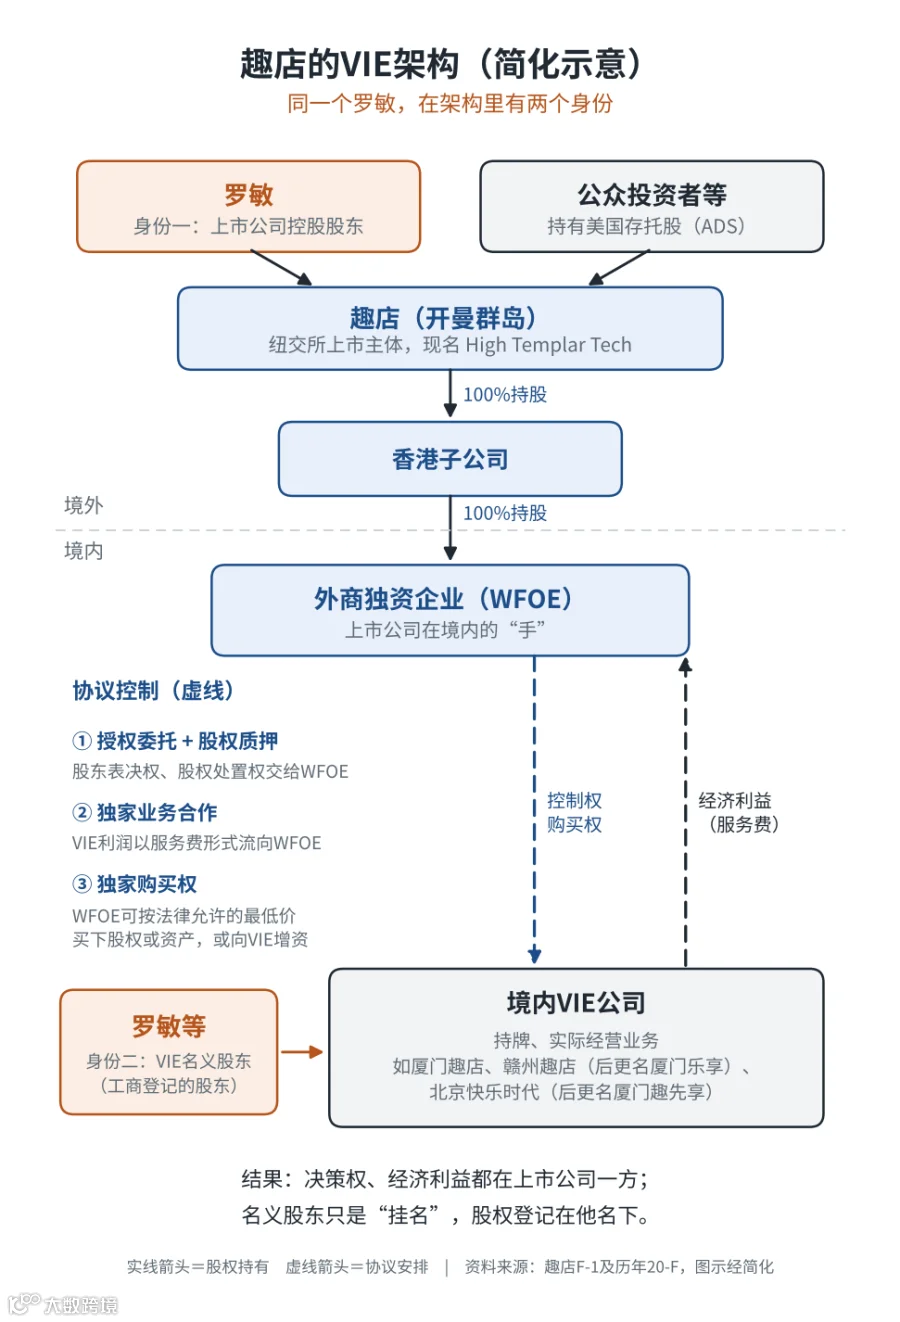
▲图:趣店上市时的VIE架构
此次涉事的厦门趣店和厦门乐享,正是趣店境内的两家核心VIE运营公司。
股权重组始末:从“协议控制”到“股权并表”
引发税务问题的核心在于两家VIE公司的股权变更。为实现更稳固的控制并优化财务报表,趣店将“协议控制”转为直接的“股权控制”,即把VIE公司变为上市公司的控股子公司。这一过程涉及两次关键的低价增资:
1. 厦门趣店:先减资后巨额增资
2023年6月,趣店旗下厦门快乐时代公司对厦门趣店进行增资:
- 前置操作:增资前一个月,注册资本从2001万元大幅减至10万元。
- 增资结果:注册资本由10万元增至1亿元。厦门快乐时代认缴9990万元,持股99.9%;原股东罗敏持股从100%稀释至0.1%。
2. 厦门乐享:类似路径稀释股权
2026年1月,趣店旗下趣分期(上海)对厦门乐享进行增资:
- 前置操作:2024年2月,注册资本从1000万元减至10万元。
- 增资结果:注册资本由10.0086万元增至8600万元。趣分期(上海)认缴绝大部分股份,罗敏持股从98.91%稀释至0.1151%。

▲图:趣店原来两家VIE公司增资后的股权架构
经过这两次操作,两家VIE公司正式成为上市公司子公司,实现了架构上的“去VIE化”。然而,对于名义股东罗敏而言,税务风险随之而来。
税务争议焦点:低价增资为何产生巨额个税?
厦门市税务局认定,上述重组构成罗敏的应税事项,须按“财产转让所得”缴纳个人所得税。尽管罗敏并未直接出售股权或获得现金,但税法逻辑如下:
1. 低价增资视同股权转让
虽然增资款进入公司账户,原股东未直接获利,但若增资价格低于每股净资产,导致原股东所持股权对应的净资产份额减少,部分地区税务机关会将其认定为“低价转让股权”。
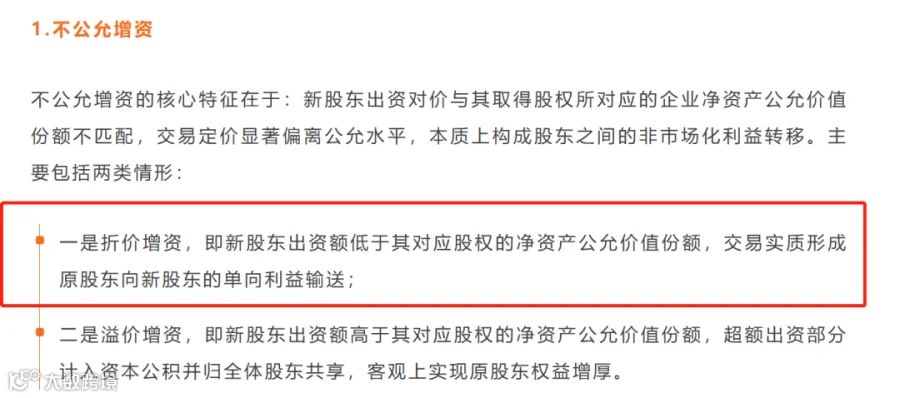


在本案中,增资价格仅按注册资本定价,远低于公司实际净资产:
以厦门趣店为例,2023年增资时其净资产预估高达35亿-38亿元,而增资定价仅为注册资本水平,存在巨大的价差。
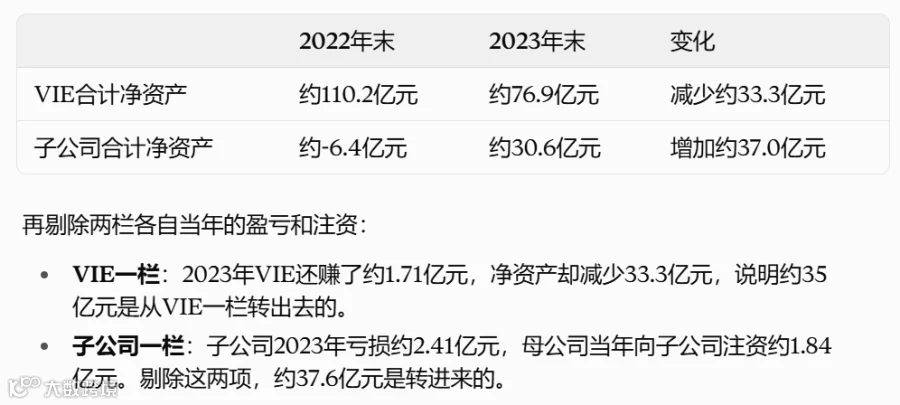
▲图:厦门趣店2023年6月从VIE变成子公司,它的净资产会从VIE一栏搬到子公司一栏,由此推断增资当年的净资产
2. “代持还原”难以免税
有人质疑,既然罗敏是代持,现在将股权转回给公司是否可申请免税?答案通常是否定的。
中国税法遵循形式重于实质原则,以工商登记为准。谁登记在册,谁即为纳税义务人。厦门市税务局曾在相关函件中明确:在代持安排下,名义股东是股权转让和分红的纳税人。
因此,尽管税款由公司承担符合商业安排,但在法律层面,纳税主体确为罗敏个人。
结论:VIE拆除过程中的典型税务成本
综上所述,罗敏补税事件与VIE架构密切相关:
- 根源在VIE:若无VIE架构,便无需设立代持关系,后续也不会发生旨在“拆除VIE”并将运营公司纳入合并报表的股权重组。
- 实质是低价转让:这是企业在将VIE公司转变为全资子公司过程中,因低价增资导致原股东权益稀释而产生的税务成本。
- 合规警示:这并非VIE企业独有,任何企业若通过低价增资稀释原股东权益,均可能面临类似的税务稽查风险。
随着金税四期的推进和税务合规环境的收紧,过往常见的离岸信托、BVI架构藏税、低价增资替代转股等激进税务筹划手段,正逐渐暴露在监管视野之下。企业应在架构调整前充分评估潜在的税务成本,确保合规经营。