


2026年的汇率市场,让许多依赖过往经验的传统方法失效。
一、2026 复盘·市场回顾

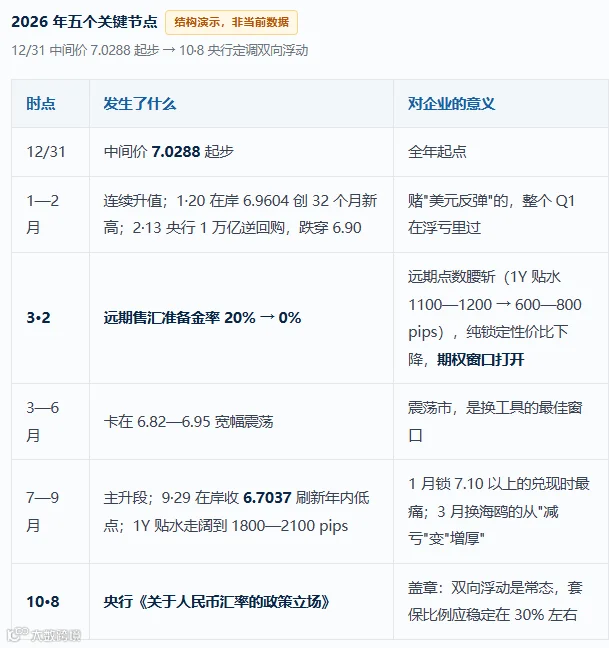
这一年,代价最高的两种做法:一动不动,与全押一个方向。前者放弃了选择的权利,后者交出了纠错的空间。
真正难走的是中间那条路——分批锁定、滚动展期。它慢,它琐碎,它要求你在每一次出手之前先回答一个问题:我能承受多少。而不是问:它会往哪走。
决定这条曲线的,是三股方向并不一致的力量。
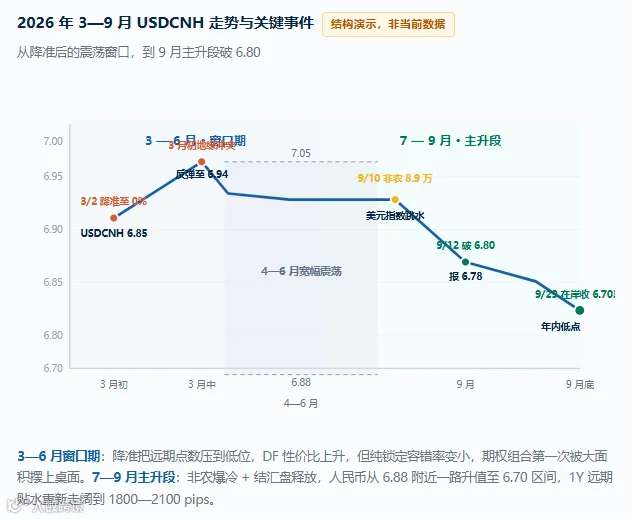
二、2026 复盘·策略分析
以1000万美元收汇敞口为例,前三季度大致是这样(测算示例,具体因敞口结构和入场时点而异):

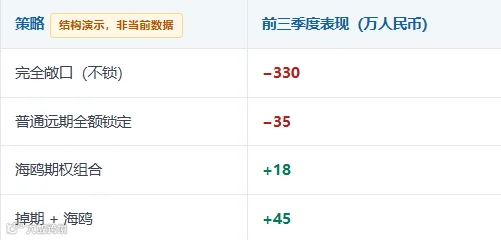
同一个敞口,同一个市场。差出的300多万,不来自运气,来自结构。
四个策略(图例演示):
① 完全敞口——成本最高的一种选择。"随行就市"四个字,听着省心。在单边升值4.6%的年份,它的意思是:照单全收。不决策,也是一种决策。只是代价延迟到账。

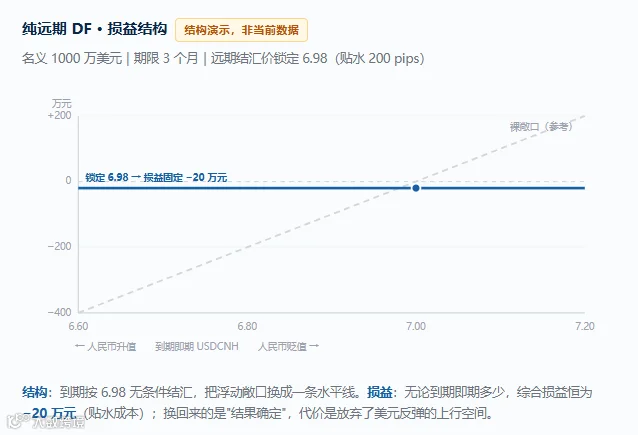
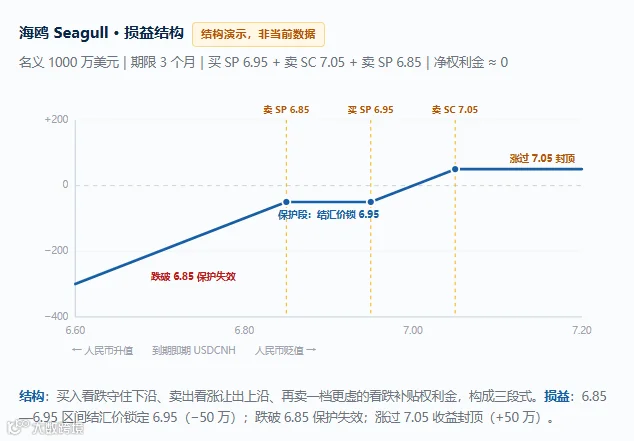
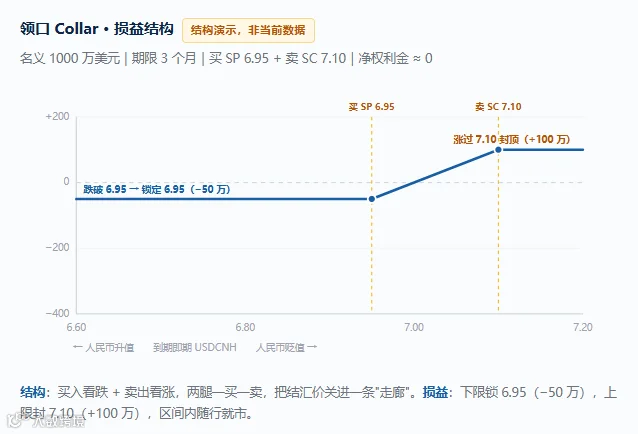
④ 掉期 + 海鸥——现金流也能产生管理收益。 一笔3M的美元应收,先做掉期盘活,再叠一层海鸥增厚。测算显示,比单做海鸥多出60—90pips(测算示例,不构成收益承诺)。现金流不只是等待兑现的凭证。用对了,它本身就能产生管理效益。

⑤ 错币种交易 + 资金池——多数人没用起来。通道一直都在。NRA、FTN、跨境资金池,政策都已给到。但在我们服务的样本企业里,真正拿它来做错币种资金配置和利差管理的,不足10%。
一个典型组合:FTN 美元贷款 + EUR/USD 错币种交易,年化综合增厚约90—110pips(测算示例,不构成收益承诺)。
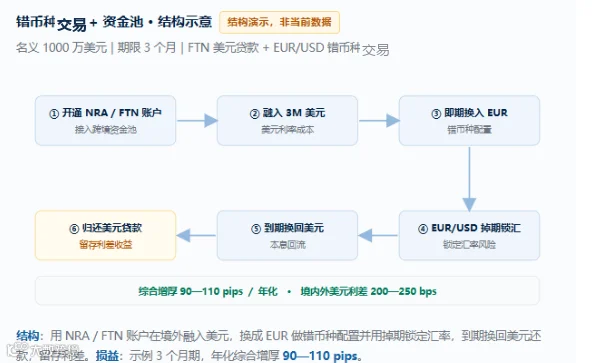
⑥ 合规是底线。 2026年外汇局对"贸易融资 + 衍生品"组合的合规检查更细了。结构性贸易融资、内保外贷、跨境资金池的串联,一处不合规,整条套保链都可能失效。
全年通报的典型违规有五类:虚构贸易背景、虚假单证、重复融资、币种错配、个人结售汇分拆。合规不是成本,是地基。

三、把时间线摊开:这一年中,前四次“攻守道”给出的判断
回头看,这一年的每个关键节点,都对应着一个具体判断。四场线下交流,每场30人左右,按市场节奏每季度一场。今天不讲活动,只讲当时的判断,以及后续走势的对照(结构演示,非操作建议)。
判断可以被验证,也可以被推翻。留下来的,是做判断的方法。
节点一|1月10日·杭州
当时的市场:1月 9—10 日 USDCNH 已在6.97—6.98附近,较12/31的7.03升值约500—600pips;1Y远期购汇贴水约1100—1200pips(1/9 报 -1197 点)。市场对"春节前是否再升"分歧加大,"再等一等"和"锁一部分"两派并存。
我们给出的判断:不赌"继续必升"——已经升了500—600pips,再往上空间有限;锁汇比例应结合自身风险承受能力测算确定;远期 + 期权的搭配要前置测算。
现场把10家企业的真实敞口拉出来跑 λ 系数,结果有点意外:60%以上的客户风险偏好落在"中等"区间,年初锁汇比例却普遍只有15%—25%。说出来的偏好,和做出来的动作,中间隔着一段距离。
后来的验证:2月13日 USDCNH 跌破6.90。会后有企业据此重新测算,并调整了锁汇比例。
节点二|3月28日·杭州
当时的市场:3月2日远期售汇准备金率降到0%,远期点数骤降;中东地缘冲突又推了一把,USDCNH 从6.85附近反弹到6.92—6.94。
我们给出的判断:降准之后立刻重测锁汇成本——远期便宜了,单点锁定的赌博性反而变大;这时候海鸥/领口的优势开始显现;用 λ + VaR 模型,把"锁多少"从经验变成一个可算的数。
这一场把手把手搭建海鸥期权(SP6.95 + SC7.05 + SP6.85)做成了工作坊,7家企业拿到一张"风险偏好卡片"——λ 系数、VaR 区间、推荐套保比例。
后来的验证:有5家企业在3—4月调整了工具结构,用期权组合替换了部分远期头寸。
节点三|6月13日·杭州
当时的市场:USDCNH卡在6.82—6.95,单月波幅不足700pips;美联储 6 月维持利率不变。
我们给出的判断:中报季前夜,汇率本身没大行情,但资金端有可优化空间——错币种交易和跨境资金池该用起来了,合规红线要提前划清。
行情不动的时候,能动的往往是结构。
现场用账户结构示意演示了"FTN 美元贷款 + EUR/USD 错币种交易"的全流程,给出资金池四类工具的操作清单,以及 5 类典型违规的预警信号。
后来的验证:回访的8家企业里,5家完成 NRA 账户激活,2家做成第一笔 EUR/USD 错币种交易。
节点四|9月12日·深圳
当时的市场:9月8日人民币中间价 6.7804,年内首次升破6.79;沙龙前一个交易日9月11日(周四)在岸收6.7096、离岸6.7081,中间价6.7743;前一晚9月非农意外仅2.9万(市场预期8.9万),美元跳水;9月17日议息会议前,加息预期降温。
我们给出的判断:从"升值预期"切换到"双向波动",策略要跟着换;领口/海鸥 + 掉期组合是当下较为适配的结构;剩余敞口不要继续裸奔。
四场下来,看上去办的是活动,实际上每一场做的都是同一件事:把实时数据、真实敞口和具体方案放在一起,算一遍。
判断对不对,是次要的。结构搭得对不对,才是主要的。
四、2027 布局:五个绕不开的命题
命题一:USDCNY的中枢区间,会不会从6.9—7.1 迁移到6.7—6.9?
2026年底美联储可能再加息一次,2027年进入政策观察期。均衡区间确有下移可能,但双向波动仍是主旋律。备方案,不能只备一个方向。区间下移,对购汇企业是成本下降,对结汇企业是压力上升。两头都要有预案。
命题二:套保比例该从30%提到多少?
央行的30% 是"底线思维"。在我们走访的样本企业中,套保效果较好的比例分布集中在55%—75%。2027年,这个数需要重新算一遍。
命题三:λ + VaR,从"工具"升级为"决策机制"。
2026年3月跑通,6月和9月继续打磨。2027年要做的是让它从"会用"变成"日常都在用"。工具如果只在被提醒时才拿出来用,它就还没有真正长进流程里。
命题四:期权组合,从"卖时间价值"转向"买波动率"。2026年已给信号:波动率低位卖期权胜率高,趋势一来卖方就被踩踏。2027年建议以领口(Collar)+ 海鸥(Seagull)为主,配合掉期 + 海鸥做现金流增强。
命题五:跨境资金池 + 贸易融资,从"成本中心"变成"利润中心"。跨境资金池与贸易融资,长期被记在成本项下。2027 年,这个记法可能需要改。谁能先把跨境资金池、FTN、错币种融资用起来,谁就更有可能在资金成本上腾出30—100bps 的优化空间。空间还在。监管也在收紧。能走的路比去年更窄,也更要求规范——合规边界要更清晰,操作要更规范。
五、12 月闭门交流:把复盘做成清单
写到这里,2026年的复盘基本讲完了。但有个问题:看文章能懂道理,落到自己头上,往往还是不知道从哪下手。
你的敞口结构是什么?该锁多少?海鸥行权价怎么定?资金池的合规边界在哪?这些必须带着真实数据,一家一家算。
所以每年年底,我们都会办一场闭门交流,把当年的数据、踩过的坑、用对的工具,做成一份能直接执行的动作清单。今年是第五期。
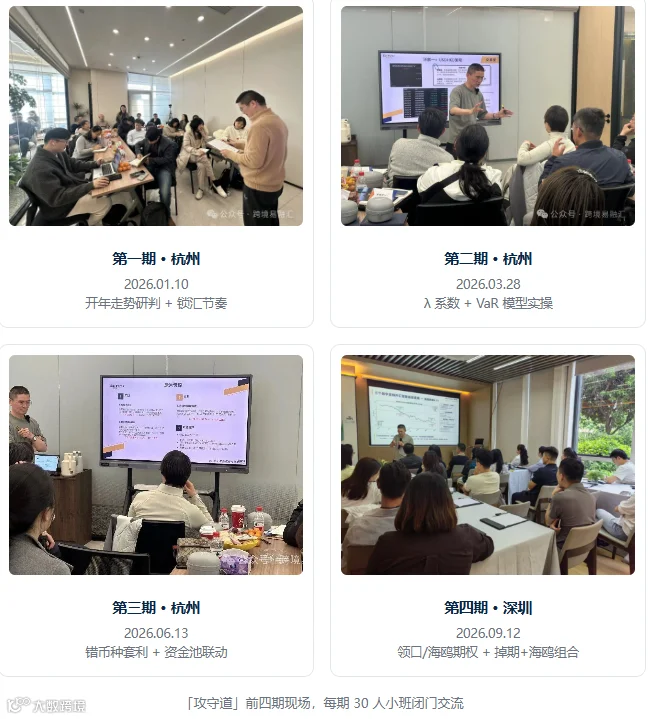
「攻守道」走过四期:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
每场限 30 人,四期累计 120 家次企业到场。
第五期,集中解决三件事:
- 用真实数据复盘2026全年
——敞口 / 锁汇 / 期权 / 掉期四类策略完整对比; - 搭2027年策略框架
——λ 量化、VaR 测算、领口/海鸥实战、错币种套利、掉期+海鸥组合、贸易融资与资金池合规路径,六个模块; - 给企业一份"动作清单"
——现场带数据来,当场出方案。
写在最后
2026年,我们陪客户走完了一个完整的汇率周期。四场交流、上百家企业到场。
最有价值的产出不是某一次判断对了,而是一套可复制的方法——用数据量化风险偏好,用模型算清最坏情况,用组合替代单点押注。
最大的体会,浓缩成一句:
不做套保是裸奔,做错套保是翻车,做对套保是穿上了盔甲。最难的是第三步。
今年4.6%的升值,考的不是判断力,是方法。2027年,方法会比判断更值钱。
握住方法的,从来不是模型,是人。是那些在报表与行情之间,一遍遍重新计算的人。
12 月,杭州见。
攻守之道,进退有据。
数据来源说明:USDCNH 月度点位取自公开市场收盘价;表格为以 1000 万美元收汇敞口、按前三季度汇率变化测算的示例,具体因敞口结构和入场时点而异。
免责声明:本文内容不构成投资建议。外汇市场有风险,套保策略需结合企业实际敞口做定制化设计。