


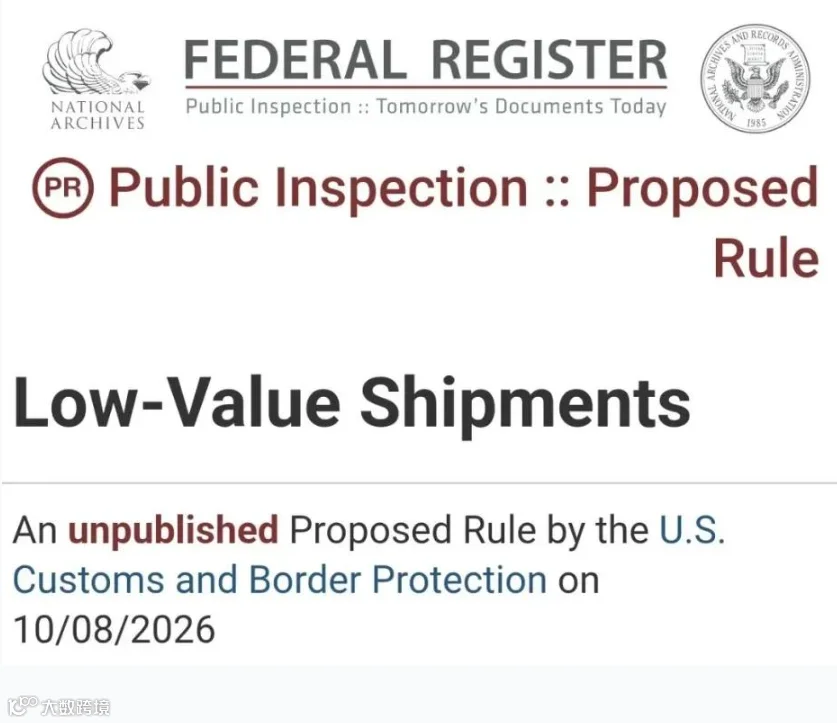
美东时间2026年10月8日,美国海关与边境保护局(CBP)在《联邦公报》发布编号2026-20650的“低价值货物(Low-Value Shipments)”拟议规则。该草案针对2500美元及以下的非正式申报货物进行全面改革,旨在彻底改变现行的Type 11简易报关操作,并新增专门适用于国际邮政渠道的Type 13邮件申报类型。
公告原文:
https://www.federalregister.gov/documents/2026/10/08/2026-20650/low-value-shipments
需注意的是,本次发布为征求意见草案,尚未直接生效,企业可在评议期内向CBP提交反馈。但监管信号已十分明确:美国低价值包裹通关模式将从“到货后补报”转向“到货前电子化预申报”,并强制引入进口担保(Bond)。这一变化将对跨境直邮、邮政小包及小件外贸出货模式产生深远影响。
背景补充:此前美国已无限期暂停800美元De Minimis小额免税豁免,所有入境包裹无论货值高低均需按规定申报并缴纳关税。本次拟议规则是在取消小额免税的基础上,进一步强化低价值货物的申报监管、数据溯源及进口商主体责任。
拟议规则五大核心变化
1. Type 11简易报关:强制电子化的前置申报
现行规则:Type 11非正式申报允许货物到港后有15天的补申报期限,且支持少量纸质申报。
新规草案变化:
强制电子化:Type 11申报必须通过电子方式提交,不再接受纸质申报;
申报前置:必须在货物进口当日或之前完成电子申报,取消货到后15天的缓冲期;
信息完善:若最终收货人与申报单不一致,必须额外提供实际最终收件人的身份与地址信息,以完善全链路数据追溯。
2. 新增Type 13:国际邮政专属电子申报
CBP专门为国际邮政渠道设立全新的Entry Type 13,适用于货值≤2500美元的国际邮件,其申报标准整体对标Type 11,但有更严格要求:
强制采集寄件人身份及完整地址信息;
承运人舱单中,每件邮件必须附带UPU S-10国际邮政标准追踪号,确保包裹全程可溯源。
重点提醒:15天并非申报宽限期。若货物抵达后15天内无有效Type 13申报记录,包裹将被判定为进口商自愿放弃,CBP有权直接销毁或退回,相关运费及仓储损失由出口方或进口方承担。申报义务仍要求在进口之日或之前完成。
3. 强制进口担保(Bond):违规赔付门槛提高
这是本次新规最具冲击力的条款。Type 11及新增Type 13的所有申报主体,必须持有有效的基本进口入境担保(Basic Importation and Entry Bond),可选择单次交易担保(STB)或年度连续担保(Continuous Bond)。
赔付标准:
① 普通商品:每次违约赔偿金取“货值”与“1000美元”两者中的较高值;
② 限制/禁止进口商品、酒类:取“货值3倍”与“1000美元”两者中的较高值。
即使货值仅几百美元的小件包裹,一旦出现申报违约,最低罚款也是1000美元,风险极高。担保的主体责任归属于登记进口商(IOR),货代和物流商仅起协助作用,不能免除进口商责任。
4. 非货主收货人:须委托持牌报关行
如果收件人不是货物所有权人或实际买家(如邮政运营商、货代、承运人代收等),该类主体不能直接作为登记进口商自行申报,必须委托美国本土持牌报关行办理,由报关行承担合规申报工作。这意味着许多邮政渠道和货代代收包裹模式后续必须绑定持证报关行,导致报关外包成本增加。
5. 唯一放宽:取消部分商品250美元货值限制
原有规则下,适用232钢铁铝关税等Chapter 99项下商品,货值超过250美元即无法使用Type 11简易报关,只能走正式报关。拟议新规取消了这一250美元门槛。只要货值≤2500美元且符合其他条件,包含适用232关税的商品也可继续使用Type 11简易申报通道。
利好分析:从事钢铁、铝制品小件外贸出口的卖家,其低货值样品和小件订单可保留简易申报资格,无需强制走复杂的正式报关流程。但仍需遵守前置申报和Bond担保要求,成本并未完全豁免。

新规落地对各业务模式的影响深度分析
模式一:跨境电商直邮小包(邮政/快递小件)
流程重构:过去许多邮政小包到货后再补资料,新规要求出货前完成Type 13预申报。前端打包环节需归集寄件人、收件人、UPU追踪号、商品及货值全套数据,并完成系统对接;
成本增加:必须购买Bond担保。量大卖家可选年度连续Bond,中小卖家及零散订单只能走单次担保。此外,非货主代收场景需聘请美国持牌报关行,推高报关服务费;
风险放大:申报延迟、信息缺失或追踪号不匹配,将导致货物在15天后被弃置或退回,产生高额退运及销毁成本。加之最低1000美元的担保违约罚金,单票小件货的亏损风险急剧上升;
系统改造:ERP及物流系统需与CBP ACE申报系统打通,实现申报数据的提前生成与上传,纯人工操作难以满足时效要求。
模式二:空运/海运小件非正式申报(Type 11,≤2500美元)
取消缓冲:货到后补报缓冲期取消,需在订舱出货前完成Type 11电子申报,对供应链计划及出货时效管控提出更高要求;
强制Bond:过往许多Type 11简易申报无需担保的操作模式彻底终结;
合规压力:最终收件人信息必须完整准确。平台卖家面对多收件人订单时,需精细化管理收货信息,防止因申报信息与实际收件人不一致而触发海关核查。
模式三:样品单及钢铁铝类小件出口(232关税商品)
这是唯一受益板块:取消250美元上限后,≤2500美元的样品可继续简易申报。但利好有限,因为前置申报、Bond担保及数据合规等义务全部保留,仅免去了正式报关流程,整体成本依旧上涨。
货代及报关服务商应对策略
需提前升级舱单系统,支持上传每件包裹的UPU S-10追踪号;协助客户办理Bond并对接持证报关行,提供前置申报服务;同时要向国内卖家充分告知担保赔付风险,厘清责任边界,避免因申报问题引发连带纠纷。
关键时间节点梳理
拟议规则发布日:2026年10月8日(美东时间)
公众意见评议截止:2026年12月7日
当前状态:草案征求意见阶段,尚未正式生效,条款存在修改或删减可能性;正式生效日期CBP暂未公布。
企业行动窗口:2026.10.08—2026.12.07。受业务影响较大的企业及行业协会,可在此期间向CBP提交书面评议意见,表达诉求。
卖家紧急自查清单与应对方案
建议不要等待最终落地再准备,应提前布局以规避断货及高额罚款风险。
自查清单
美国渠道订单是否大量使用Type 11简易报关或国际邮政小包模式;
是否已办理美国进口Bond(连续或单次担保);
现有物流、ERP系统能否在出货前提前完整提交电子申报数据;
收件人是否为货代或邮政代收(非实际货主),是否已对接美国持牌报关行资源;
产品是否属于受限商品或酒类(此类产品违规赔付为货值3倍,风险最高);
产品是否属于Chapter 99、232钢铁铝关税品类,需评估简易申报的适用空间。
应对行动建议
结语
美国海关对低价值跨境包裹的监管持续收紧。从取消800美元小额免税,到本次拟议规则强制前置电子申报及全面绑定进口担保,其本质是堵住低价值小包的监管漏洞,强化溯源与税收征管。
对于依赖邮政小包和直邮小件的跨境卖家而言,这并非遥远的政策,而是需要立即评估供应链成本与合规体系的重要事件。建议持续关注规则更新,我们将同步最终版本的落地通知与实操指南。
【免责声明】本文基于CBP 2026-20650拟议规则公开内容整理,仅作为行业信息科普参考,不构成法律或报关专业意见。具体业务请咨询美国持证报关行或国际贸易律师。