


9月、10月股灾的深层逻辑:远超历史的资产崩塌
继7月的剧烈波动后,9月和10月的市场调整更为惨烈。社交媒体上关于账户爆仓、资金清零的消息频现,但公众往往低估了本轮危机的严重性。这不仅是个人财富的毁灭,更可能埋下影响未来数年经济格局的蝴蝶效应种子。
以餐饮业为例,西贝莜面村的转型困境便是典型。疫情期间的生存危机迫使其引入资本,而资本对规模效应和高回报的要求,推动其从传统现烧转向中央厨房预制菜模式,并维持高价。这种转变导致消费者不满情绪累积,最终因外部舆论触发品牌危机。同理,本轮股市下跌也植入了深远的因果链条,其破坏力远超以往几轮调整。
K型分化下的双重杀跌:旧经济与AI泡沫的接连破裂
本轮市场下跌的核心特征并非单纯的指数点位回撤,而是杀跌顺序和对象发生了根本性变化。传统非理性回撤通常表现为全市场同步急跌(Beta暴露),而本轮下跌更接近K型经济映射下的资产价格分层崩塌:
- 第一阶段:资金持续抛弃旧经济、旧白马股及传统赛道;
- 第二阶段:当市场情绪、估值全面转向AI产业链后,拥挤交易引发科技股灾。
这意味着同一批投资者在两种截然不同的资产风格中连续遭受损失:上半年受制于传统经济板块下行,下半年深陷AI概念泡沫破裂。这种“双杀”局面使得许多人的资产缩水难以逆转,翻身难度极大。
宏观背景巨变:经济增速换挡与金融创伤
许多研究机构试图通过PMI、工业数据等短期指标类比历史周期,但这忽视了宏观大背景的根本性差异。
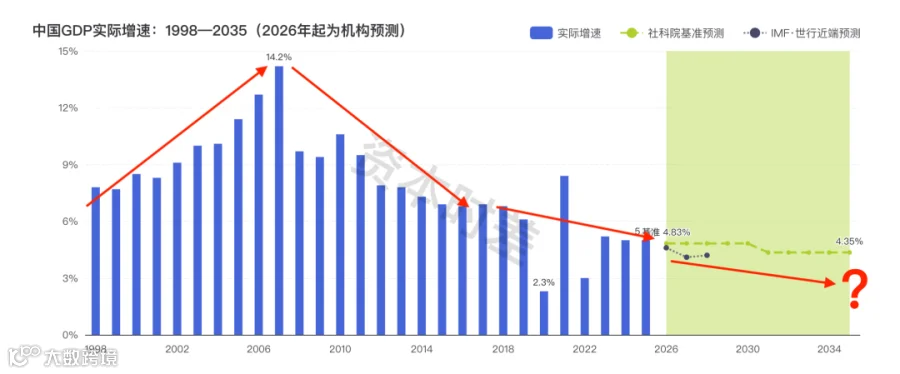
回顾过去,中国曾是全球经济增长的火车头,拥有最高的投资回报率。相比之下,美、欧、日当时多处于停滞或通缩状态。然而,当前格局已发生逆转:美国经济保持高速增长,日本经济增速也曾一度逼近中国水平。
历史数据表明,金融市场的非理性调整对实体经济具有伤筋动骨的影响:
- 2007-2008年调整后:A股从6000点高位回落,此后未能重返巅峰,中国经济增速也终结了长达多年的高增长趋势,转入下行通道。
- 2015年调整后:经济基本陷入停滞,依靠政策手段勉强维持数据平稳。
- 后疫情时代:民众普遍感知生活艰难,数据显示整体经济水平已下一个台阶。
目前,即便乐观机构预测未来几年经济增速约为4.3%,但经过本轮股市剧烈调整,实际增速可能进一步承压。在经济自然向下的背景下,金融市场的动荡将加剧这一趋势,使得个体创收难度显著增加。
AI革命的分配效应:中产阶层的结构性危机
更严峻的问题在于,即便宏观数据未来出现恢复迹象,也与大多数普通人无关。当前的全球经济复苏高度依赖AI革命及AI产业支撑。
与互联网和移动互联网革命不同,过去的技术红利能让普通人分一杯羹,而AI革命呈现出“拿圈外人的血包补贴圈内人”的特征。虽然长期来看技术可能反哺大众,但经历本轮资产大幅缩水的人群,大概率无法撑到那个阶段。
这是由AI的技术特征决定的:
- 生产组织方式变革:最小工作单元从“人”变为“人+智能体”,组织形态向两端分化——大公司嵌入智能体,以及极简化的“一人公司”。
- 就业与GDP背离:GDP可能增长,但就业未必同步增长。
- 冲击对象上移:前五次技术革命主要冲击体力劳动者,而AI首次直接冲击认知劳动者。受损群体从低收入人群上移至中等收入群体,导致需求缺口深度超过以往。
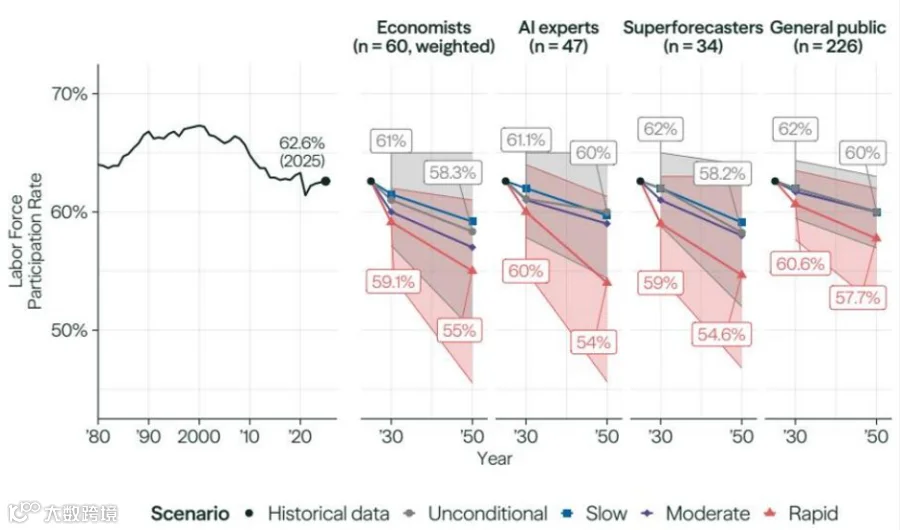
芝加哥联储调查显示,不同群体对未来劳动力参与率的预测均呈下行趋势。AI发展越快,2030-2050年劳动力参与率下降越明显。经济学家预测,在基准情景下2050年劳动参与率为58.3%,而在AI高速发展情景下仅为55%;专家组的预测则从60%降至54%。这表明AI冲击的是整个宏观劳动参与率的下降,而非单一行业。
因此,对于在本轮调整中爆仓的年轻人而言,面临的最大困境不仅是资产损失,更是未来就业机会的缩减。这与以往散户多为兼职炒股不同,本轮大量参与者是从大厂离职或被裁员的白领,他们被迫成为职业股民,一旦失败,再就业门槛极高。
市场信心重塑与“慢牛”基础的再思考
本轮调整对市场信心造成了严重打击,引发了投资者的“PTSD”(创伤后应激障碍)。过往“爷爷挂在6000点,爸爸挂在5000点,我挂在4000点”的调侃,折射出峰值逐次降低的现实。特别是部分主力资金在高位清仓离场,进一步加剧了信任危机。
尽管此前市场期待“924新政”能带来长线资本和慢牛行情,但实际操作中,部分力量更像“波动管理者”,通过制造波动迫使散户成为长期资本。虽然国家队入市带来的阳线能短暂改变信仰并吸引跟风资金,但也给市场打上了“波动加大”的标签,导致投资者倾向于提前跑路以避免被困。
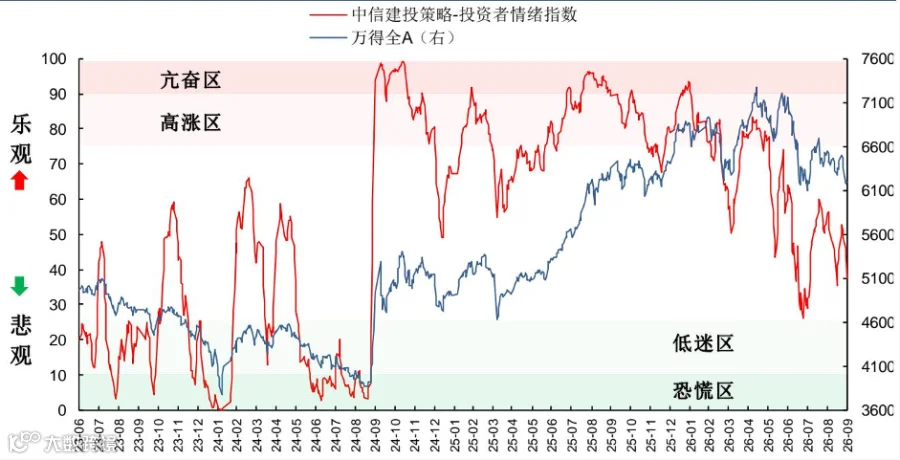
因此,市场对反弹强度、边界及估值体系均需重新评估。这也促使人们深度反思“慢牛”的基础究竟是什么:
- 交易制度:T+0并非万能,港股实行T+0但表现依然疲软。
- 长线资本:若主导资金也在进行波段操作,何来真正的长线资本?
- 市场定位:究竟是融资市还是投资市?如何真正转向投资市?
在这些根本性问题未解决之前,“定投纳指”等配置海外资产的思路可能会进一步强化。归根结底,市场的一切波动,外在因素只是表象,核心在于投资者信心的重建与市场基础制度的完善。