


酷派集团拟折价供股融资,最高净筹约5600万港元
10月16日晚间,酷派集团(02369.HK)发布公告,计划通过供股方式筹集资金。方案拟定为“每持有2股现有股份获发1股供股股份”,认购价为每股0.30港元,较当日0.445港元的收盘价折让约32.58%。
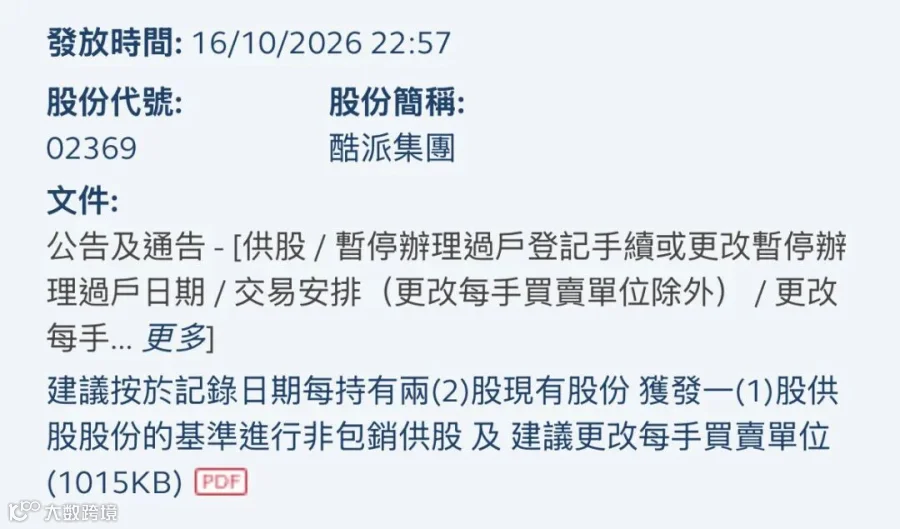
此举旨在以低于市价的认购条件,吸引现有股东注入新资金。在折价幅度之外,市场更关注一家仍处于亏损状态的上市公司,为何选择在此时向老股东再次融资。
融资规模与机制:非包销供股
根据公告,酷派拟发行最多约1.99亿股供股股份。若供股足额完成且现有股本不变,预计募集资金总额最高约为5,969万港元,扣除相关开支后,净额约为5,600万港元。
此次供股采用“非包销”模式。符合条件的现有股东可按持股比例认购;未获认购的股份将按最大努力基准寻找独立承配人,最终未能配售的部分将不予发行。因此,5,600万港元仅为预计最高净融资额,并非 guaranteed 到账资金。
此外,公司计划将每手买卖单位由4,000股调整为5,000股,预计于11月13日起生效。需注意,该交易安排仍须满足多项先决条件,尚未最终完成。
股东权益影响:稀释风险与决策
以供股比例“2供1”为例,若投资者持有10,000股酷派股票,可认购5,000股新股,需支付1,500港元。参与认购后,持股量将增至15,000股。
若股东不参与认购,而其他股份全部获认购或成功配售,其持股数量虽保持不变,但在扩大后的总股本中,所占权益比例将下降约三分之一。这就是供股带来的股权稀释效应。
然而,稀释并不直接等同于经济损失。股价除权调整、供股权利的可交易性以及最终供股规模均会影响实际结果。对老股东而言,核心考量在于是否愿意追加投资,以及公司能否利用新资金创造足够的经营回报。
融资背景:营收增长但持续亏损
酷派选择此时融资,需结合其经营状况来看。2026年中期业绩显示,截至6月底,公司上半年收入约2.53亿元人民币,同比增长44.8%。尽管营收增长,但股东应占亏损仍达约5,673万元人民币,整体毛利率降至约4.8%。
财务数据显示,截至6月底,酷派现金及现金等价物约2.4亿元人民币,而银行借款总额高达约12.96亿元人民币。这反映出公司虽收入增长,但尚未恢复盈利能力,且债务压力较大。
公告披露,此次募集资金将主要用于AI基础设施相关业务。这意味着酷派正试图从传统手机制造向新业务转型,需要在改善原有业务与布局未来增长点之间平衡资源。但AI业务能否形成稳定收入及现金流,仍有待后续数据验证。
供股与配售的区别
与向特定承配人发行新股的配售不同,供股首先向合资格现有股东提供认购机会。普通配售中,原股东未必能获得同比例参与权;而供股则赋予股东维持持股比例的选择权。
对于公司而言,供股是向原有股东募集资金的方式;对于股东而言,这既是一次投资机会,也是一项需要重新评估的资金决策。尤其在上市公司仍处亏损阶段时,股东不应仅关注认购价格的折扣,更应审视新增资本能否实质改善公司经营。
后续关注重点
针对此次供股,投资者应重点关注以下三个方面:
实际认购情况
由于采取非包销方式,最终融资规模取决于股东认购意愿及未获认购股份的配售结果。
资金使用进度
AI基础设施属于高资金需求领域,投入不等于即时回报。需密切关注项目落地情况、收入贡献占比以及现金流变化。
盈利能力改善
2026年上半年酷派虽实现收入增长,但低毛利和亏损局面未改。新资金能否扭转长期经营颓势,比短期融资规模更为关键。折价仅能提升融资吸引力,无法单独解决盈利难题。
结语
酷派此次拟以每股0.30港元、较市价折让约32.58%的条件供股,最高净筹约5,600万港元。对上市公司而言,这是为新业务输血的一次尝试;对现有股东而言,则意味着需重新权衡是否继续投入资本。
核心问题不在于折扣力度,而在于这笔新资金最终能否创造出超过融资成本的价值。融资仅是起点,经营改善才是决定长期价值的关键。
资料来源:酷派集团2026年10月16日港交所公告、2026年中期业绩及公开市场资料。
风险提示:本文仅供财经信息交流,不构成证券投资建议。供股尚待相关条件达成,实际发行及融资结果以公司后续公告为准。