一、市场规模:快速增长的 "新兴高潜" 市场
中东目前是全球电动滑板车市场中体量较小但增速显著的区域。根据多家机构数据(统计口径存在差异):

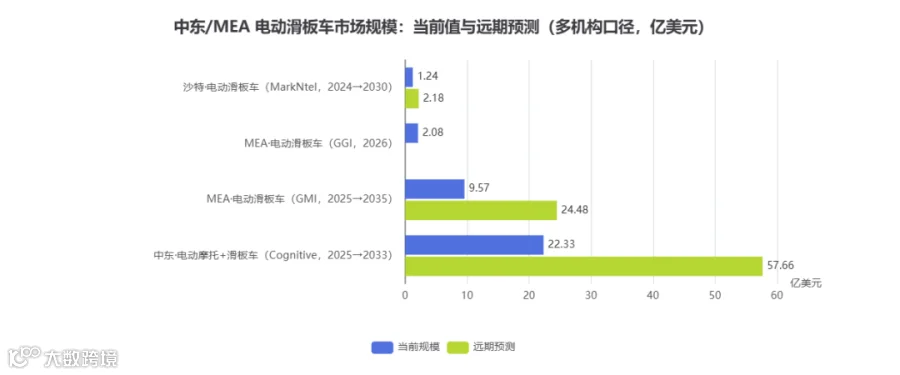
Mordor Intelligence 将中东及非洲(MEA)评为全球增长最快的地区,复合年增长率(CAGR)达 10.98%。这一增长主要得益于迪拜明确的监管规则以及沙特阿拉伯的电气化路线图(如 NEOM 等智慧城市项目)。中东地区约占全球市场的 5%,其中沙特贡献约 1.28%,阿联酋贡献约 0.45%。
二、市场需求侧分析
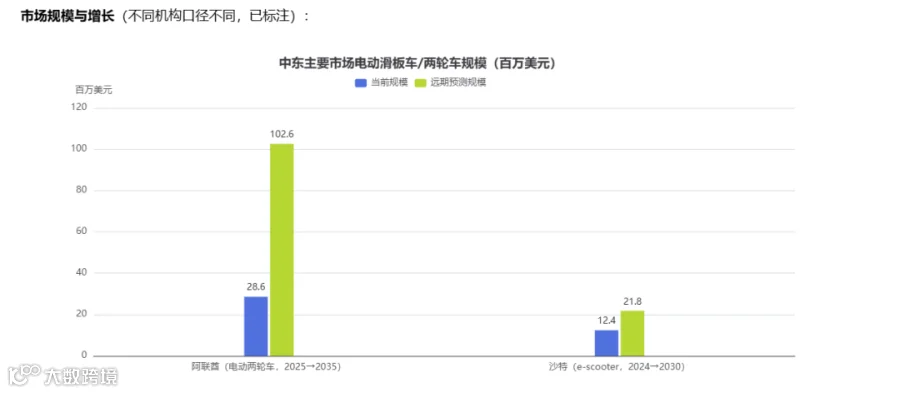
- 整体规模:预计 2025 年中东及非洲电动摩托车/滑板车市场规模约为 1.017 亿美元,年增速约 9.7%。
- 阿联酋:作为地区领头市场,2025 年规模预计为 2,860 万美元,Global Market Insights 预测至 2035 年将达到 1.026 亿美元。
- 沙特阿拉伯:e-scooter 市场从 2024 年的约 1,238 万美元增长至 2030 年的 2,179 万美元,CAGR 约为 9.88%。
- 共享出行视角:中东 e-scooter 共享市场预计从 2025 年的 7,955 万美元增长至 2033 年的 2.37 亿美元,CAGR 高达 14.7%,表明用户使用习惯正在快速养成。中东及非洲约占全球电动滑板车采用量的 6%,其中阿联酋和南非合计占地区注册量的 46%。
三、分市场格局:阿联酋最成熟,沙特潜力最大
1. 阿联酋 / 迪拜 —— 市场最成熟、需求最旺盛

- 政策标杆:迪拜于 2022 年 4 月率先合法化个人移动设备,并提供 RTA 免费骑行许可证,成为海湾地区的规则标杆。
- 需求爆发:共享 e-scooter 行程从 2022 年的 100 万次增至 2023 年的 130 万次(+50%)。2025 年全年 e-scooter 总行程(含私有车辆)达 3,960 万次,同比增长 23%。
- 运营商规模:Lime 在迪拜部署约 900 辆,阿布扎比约 350 辆;TiER 累计骑行次数超 100 万次。

- 基础设施规划:RTA 已批准五年软出行计划,目标在 2030 年前覆盖 25 个住宅区和 63 个公交站点。
- 治理压力:庞大的存量带来管理挑战,迪拜警方在 8 个月内扣押了 1.37 万辆违规滑板车。

2. 沙特阿拉伯 —— 政策放开期,增长最快的单一市场
- 法规跟进:2024 年 10 月出台微出行国家规定,要求骑手年满 17 岁、仅限自行车道、限速 25km/h。虽有 SASO 产品安全强制标准,但尚无全国统一的道路骑行法。
- 行业规范化:自 2025 年 12 月起,租赁运营商须为每辆车办理 "运营卡"。
- 规模化潜力:利雅得试点换电柜,NEOM 等新城的 "从零规划" 为市场带来巨大潜力。

3. 卡塔尔 —— 需求受高温和基建制约
- 渗透率低:2025 年共享 e-scooter 用户渗透率仅为 7.8%。
- 主要障碍:酷暑(夏季高达 50°C)、充电站稀缺、自行车道缺乏是主要制约因素。
- 运营现状:Lime 在多哈车队规模约 500 辆,Owlo 等本地运营商也在运营中。

四、销售情况:渠道与销量信号
- 销量规模:中东电动滑板车及摩托车年销量约为 13 万台级别。其中阿联酋约 8 万台(占区域 40%),沙特约 5 万台(占 25%)。(注:部分窄口径机构统计阿联酋仅千台级,差异主要源于是否计入共享车队与灰色市场)
- 渠道结构:
- 价格带分布:
- 低端:约 260 美元(主要面向非洲/埃及市场)。
- 通勤主力:300–700 美元(如小米、NAVEE GT3 等)。
- 高端旗舰:1,000+ 美元(阿联酋高购买力市场接受度高)。
- B2B 渠道:共享车队是重要消化渠道。迪拜 Lime、TiER、Arnab、Skurrt 等运营商车队规模达数千辆,形成了稳定的 B2B 采购需求。
五、需求驱动与制约因素
驱动因素
- 政策合法化:迪拜 2022 年领跑,沙特 2024 年跟进。
- 政府战略:迪拜绿色出行战略、沙特 2030 愿景、NEOM 等项目推动。
- 最后一公里连接:有效连接公交地铁系统。
- 旅游出行:哈伊马角等旅游城市广泛部署共享车辆。
- 物流电动化:迪拜、利雅得外卖及配送车队加速电动化。
- 高购买力:海湾地区消费者推动高端车型销售。
制约因素
- 基础设施:充电设施不足,"里程焦虑" 普遍。
- 法规碎片化:沙特无统一骑行法,各酋长国/城市规则不一。
- 气候限制:极端高温限制使用时长。
- 执法趋严:针对违规行为的扣押、罚款力度加大。
- 市场渗透难:共享模式在部分市场(如卡塔尔)渗透率较低。
市场竞争格局:全球品牌小米、Segway-Ninebot、Yamaha 处于领先地位,NAVEE 自 2023 年进入后快速增长。共享领域由 Lime、TiER 主导,本地运营商(Arnab、Skurrt、Owlo)作为补充。
趋势判断:"规则先行的城市"(如迪拜)需求已充分兑现;"规则放开的城市"(如利雅得)将贡献下一轮增量。对品牌而言,绑定合规标准(SASO/限速 25km/h)、深耕沙特与迪拜双核心市场、抓住共享与配送车队 B2B 订单,是当前最确定的机会。
六、卖家视角的机会与门槛
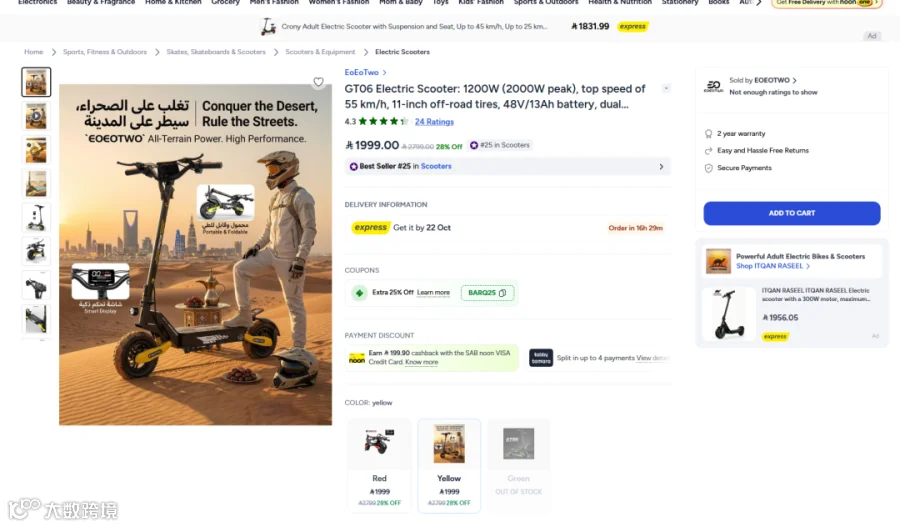
- 竞争度:实操卖家反馈 NOON 用户群体偏年轻,重视性价比。相比亚马逊中东站,NOON 的竞争激烈程度较低,适合中小卖家切入。白牌产品依靠性价比容易出单。
- 价格敏感性:价格是平台主战场。例如 Xiaomi 4 Pro 在 NOON 售价约 1,849 AED,比亚马逊阿联酋站便宜约 750 AED,大牌也在 NOON 采取低价策略。
- 入局门槛:涉及带电及整车属性。出口沙特需通过 IECEE/整车轮认证,普遍需要 GCC 合规(G-Mark)。物流与认证成本显著高于普通百货类目。
- 价位建议:根据 NOON 在售结构,成人款 900–1,700 AED 是最集中的成交区间,头部机型多落在此范围。高端 3,000+ AED 市场由 KuKirin 等少数品牌占据,儿童款 500–700 AED 则是低价走量带。
七、法规环境(直接决定需求边界)
1. 迪拜
- 许可制度:2025 年 12 月起,RTA 开放免费骑行许可线上申领(通过 RTA Dubai / Dubai Now 应用)。年满 17 岁且持有效驾照者可豁免部分要求。
- 允许区域:指定区域与专用道,包括 Downtown、Jumeirah、Palm Jumeirah 等(部分区域除外)。
- 合规依据:源于 2022 年第 13 号决议及第 654 号实施细则。
- 执法现状:2026 年前 8 个月,迪拜警方查扣了 13,657 辆违规滑板车。2026 年 4 月起,RTA 与警方专设个人移动出行监管单元。这表明街头骑行量大,市场已进入 "规范治理期" 而非 "禁止期"。
2. 沙特阿拉伯