


融资以后更难分配。
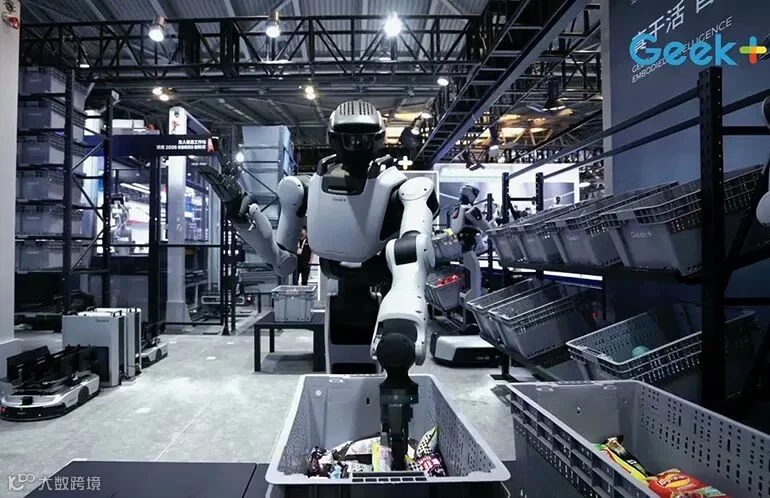
图 | Automated Warehouse 来源 | 旧地图OldMap
2025年7月9日,极智嘉(Geek+)以每股16.80港元在港交所挂牌上市。计入超额配售后,公司净募资约28.138亿港元。对于一家处于盈利改善期且正构建全球服务网络的机器人企业而言,这笔资金不仅延长了研发周期,也缓解了项目交付与回款带来的现金流压力。
上市同时解决了长期悬而未决的财务结构问题。截至2024年底,极智嘉账面存在约70.49亿元的赎回负债,主要源于早期融资中附带的股份赎回权。招股书显示,随着上市完成,这些特殊权利终止,相关负债转为权益。这意味着公司无需支付巨额现金进行偿付,资产负债表结构从私募融资模式正式转向普通股模式。
然而,资本能力的提升并未减少约束。通过加权投票权机制,四名创始人仍掌握约三分之二的投票权;与此同时,公开市场每日对股价进行定价,要求公司就利润口径、研发投入、资金使用及回购行为做出清晰解释。2026年9月21日,极智嘉回购均价为8.18港元,显著低于发行价,累计持有库存股达4633.38万股。
本文旨在探讨极智嘉上市如何重组负债、现金与控制权,并分析产业科技企业在获得长期资本后,核心挑战如何从“能否融到钱”转变为“谁有权决定资金用途,以及以何种结果接受市场检验”。
负债转股本:优化资本结构
上市前,极智嘉的净负债数据看似沉重。2022年至2024年,其赎回负债从57.15亿元攀升至70.49亿元,同期净负债由43.28亿元扩大至62.49亿元。若仅看表面数字,公司似乎深陷债务泥潭。但招股书澄清,这部分负债主要源自投资人持有的特殊赎回权。
在私募投资中,投资人常约定在特定触发事件下要求公司或创始股东回购股份。依据会计准则,此类义务被列为金融负债,并随估值和时间变化确认账面损益。2022年至2024年,极智嘉因赎回负债账面价值变动,分别确认了约7.32亿元、6.48亿元和6.86亿元的影响。这一会计处理显著放大了IFRS准则下的亏损,但并非实际的现金流出。
上市终止了这些特殊权利,相关股份转换为普通股,赎回负债转入权益。此举虽未直接增加机器人销量,却消除了早期资本随时要求退出的结构性压力。资本事件首先重塑了公司与投资人的权利关系,其次才体现为现金层面的改善。
新发股份带来了真金白银。财报显示,最终净募资约28.138亿港元(折合人民币约25.705亿元)。截至2025年底,公司现金及现金等价物与定期存款合计31.554亿元,较2024年底增加约24.194亿元。上市使极智嘉能够在客户验收和回款之前,为生产、交付及海外团队提供更厚实的现金缓冲。
需注意的是,这两项改善属于资本结构变化和融资现金流,不能等同于经营盈利。仓储机器人业务是否实现自我造血,仍取决于项目毛利、费用控制、营运资金管理及经营现金流。2025年,公司经营现金流由上年的净流出1.081亿元转为净流入8566万元,这才是经营层面实质性的向好信号。
控制权保留:加权投票权的双刃剑
为避免融资稀释创始团队影响力,极智嘉采用加权投票权结构保留战略控制权。截至2026年中报最后实际可行日期,郑勇、李洪波、刘凯和陈曦通过受控实体合计持有2.1856亿股A类普通股。每股A类股拥有10票投票权,B类股为1票。四位创始人的经济权益合计约16.33%,但投票权合计高达66.14%。
这种架构使创始团队能在短期股价波动和新技术尚未盈利阶段,坚持执行长期战略。仓储机器人的研发与全球化布局需要多年投入,具身智能从样机到跨SKU稳定运行更无法按季度考核。若管理层因短期利润压力而中断研发,公开市场资本进入前沿技术的意义也将大打折扣。
然而,控制权集中也伴随治理风险。港交所披露指引明确指出,加权投票权受益人与普通股东利益未必始终一致,前者可对股东决议产生重大影响。尽管公司设立了企业管治委员会并接受上市规则约束,保留事项和特殊事项仍按“一股一票”处理,但这些安排仅能降低风险,无法替代公众股东对资本分配的判断。
极智嘉四位创始人自2015年创业至今,在技术、产品和运营角色上保持了较强的连续性。加权投票权(WVR)保留了这种连续性,也将判断责任更集中地赋予他们。若具身智能战略成功,长期投入的收益不会因短期市场压力而被放弃;反之,若方向错误,外部股东也难以通过普通投票迅速纠偏。
对于产业科技公司,评估加权投票权的合理性不应仅看制度名称,而应关注具体事实:技术路线是否确实需要长期一致性?创始团队是否仍深度参与核心经营?董事会能否提供有效制证?公司是否持续披露可核验的里程碑?控制权既能保护长期主义,也可能庇护错误坚持,二者之间的界限只能由最终结果来界定。
市场追问:业绩分化与回购逻辑
2025年的经营数据为上市提供了积极起点。当年收入31.71亿元,同比增长31.6%;调整后净利润4382万元,较2024年的调整后净亏损9224万元大幅改善,经营现金流转正。但在IFRS准则下,公司仍录得净亏损1041万元。并列两种口径,方能看清核心经营的改善与非经常项目的残留影响。
2026年上半年,收入继续增长25.3%至12.84亿元,整体毛利率升至35.8%,大陆以外销售毛利率维持在46.2%的高位。同期,IFRS净亏损扩大至1.765亿元,调整后净亏损为6061万元。公司解释称,汇兑损失和具身智能研发投入是主要原因,其中具身智能投入达4450万元。
公开市场对上述结果进行了同步定价。发行价为16.80港元,随后公司于2026年6月启动回购。中报显示,截至报告期后最后实际可行日期,公司已投入约4.194亿港元回购4424.988万股;港交所9月21最新申报显示,累计库存股增至4633.38万股,当日回购价格区间为8.14至8.27港元。
董事会认为市场价格未反映公司内在价值,回购体现了长期信心。但这仅代表公司立场。股价低于发行价可能受市场流动性、估值偏好、盈利波动及股东减持等多重因素影响。9月16日公告显示,原股东Marcasite出售约4891.54万股并退出,该交易不涉及公司增发或回购。公开事实仅能说明市场供给与公司行为,不能单独证明估值合理性。
股价的作用不仅是评价管理层,更让资金机会成本可视化:每一港元既可用于研发、海外服务与供应链建设,也可用于回购股份。若在公司被明显低估时回购,可提高剩余股东权益;但若新业务具备更高回报潜力,过早回购则可能挤占增长资本。上市将这一内部预算取舍转化为持续公开的承诺。
资本分配取舍:效率与结果的验证
极智嘉在招股书中明确了净募资分配计划:40%用于研发和产品迭代,20%用于国际销售与服务网络,15%用于供应链,15%用于数字管理、数据安全与网络安全,10%用于营运资金及一般用途。这反映出公司当时最紧缺的并非单一产线产能,而是一套完整的全球交付能力。
截至2026年6月底,公司累计使用约9.654亿港元,仍有18.484亿港元未使用,计划最迟于2030年底完成。其中,研发和产品迭代额度11.255亿港元,已使用3.549亿港元;销售与服务网络额度5.627亿港元,已使用2.386亿港元。资金使用节奏并不激进,为新产品验证留出了充足时间。
值得注意的是,不能简单将18.484亿港元未使用募资与4.194亿港元回购金额相抵。中报按招股书用途单列募资进度,而回购作为股份交易单独披露,公开材料未表明二者资金同源。可以确认的是,公司必须同时回答两套问题:已募集但未投入的资金为何暂缓使用?已投入回购的资金为何比继续研发、扩张服务网络或保留现金更具性价比?唯有厘清资金来源,才能客观讨论资本配置效率。
与此同时,公司持续回购,现金余额从2025年底的29.748亿元降至2026年6月底的21.999亿元,主要系偿还银行借款所致;同期借款从3.579亿元降至6540万元。综合来看,管理层正在同步推进降低财务负债、回购股份、扩大海外组织及投入具身智能研发。每一项举措单独看均有合理逻辑,但组合在一起便构成了巨大的资本配置压力。
上市后的优先级应由可验证的结果决定。海外服务投入应缩短交付和验收时间,提高复购率;研发投入应转化为客户愿意付费的性能提升,并有效控制售后责任;供应链投入应降低成本、库存和交期;回购则应在不削弱上述能力的前提下提升每股价值。若仅报告“投入金额”,公众市场无法准确判断资金效率。
极智嘉已设定三年内具身智能相关产品累计出货超一万台的目标。这一目标足够明确,但也需要更细致的中间指标支撑,如付费客户数、真实仓自动拣选率、人工介入率、毛利水平、售后成本及复购率等。加权投票权赋予创始团队完成验证的时间窗口,而上市披露规则则要求这些验证过程逐步体现在财务报表中。
极智嘉的上市解决了两类历史遗留问题:早期投资人的赎回权退出,使资本结构恢复为普通股;28亿港元净募资补充了现金储备,支持海外服务建设与新技术研发。但这并未自动解决盈利问题,也未替管理层回答哪项投入最具价值。
上市后的控制权设计清晰可见。创始团队以约六分之一的经济权益掌握约三分之二的投票权,既获得了战略路线的连续性,也承担了更集中的解释责任。短期股价低迷不能直接证明战略错误,长期投入也不能成为所有亏损的豁免理由。
截至2026年9月,极智嘉一边保留大量未使用募资,一边回购低于发行价的股份,同时继续增加具身智能研发。这一组合策略可能体现谨慎,也可能导致资本目标相互竞争。最终判断需等待未来的产品收入、客户采用率及资本回报数据。
产业公司常视上市为融资终点,但对极智嘉而言,这更像是一次责任的重新分配:私募投资人的退出权消失,创始人的控制权被制度化,公众股东则获得持续披露和市场定价权。资金充裕后,选择并未减少。资本市场最终检验的,是管理层能否将受保护的长期决策权,转化为普通股东也能分享的长期成果。