


尽管推高消费者价格的因素众多,但供应链中断正日益被视为引发通胀倾向的主因。自2020年夏季以来,集装箱、船舶及港口基础设施等运力持续紧张,对全球供应链造成深远影响。
持续的中断推高了运输与物流成本,海运运费创下历史新高。价值链各环节参与者倾向于“优化”自身利益,反而加剧了系统层面的问题。本文旨在探讨如何通过提升船舶动态可见性与透明度,利用数据共享赋能各方决策,以应对供应链挑战。
拥堵的海运价值链推高通胀
当前多式联运供应链中的物流枢纽日益呈现“脱节”状态,港口与船舶航程缺乏协同,且未能有效衔接内陆运力。创纪录的海运运费叠加陆侧运输成本上升、港口拥堵附加费及堆存费上涨,导致部分贸易航线运输成本较疫情前翻了五至十倍,直接助推通胀攀升。
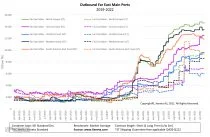
图1:2019年1月1日至2022年1月27日期间,主要远东出口航线40英尺集装箱长短期运费走势
对于零售总值达100万美元的40英尺集装箱(FEU),其在远东至北欧航线的海洋与港口成本占货架价值的比例已从过去的不足0.3%升至1.5%-2%。联合国贸发会议(UNCTAD)《2021年海运评述》估计,高企的运费已导致全球消费者价格上涨1.5%;小岛屿发展中国家受影响程度是平均水平的五倍,涨幅达7.5%。
对于低端组装家具等低值产品,海洋与港口成本在总零售价值中的占比从2019年的5%-6%激增至30%-40%,迫使零售商大幅上调售价。高价值产品同样受波及,因生产投入品需多次运输,各环节成本叠加推高了总生产成本。
UNCTAD指出,受高运费冲击最严重的两类产品为:
- 相对低值商品(如家具);
- 涉及深层供应链的产品(多个阶段均需采购运输服务)。
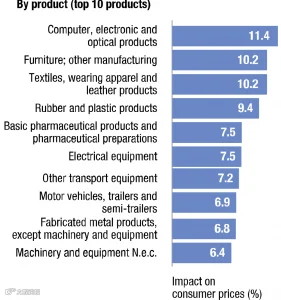
图2:集装箱运费飙升对不同产品消费者价格水平的模拟影响(联合国贸发会议《2021年海运评述》)
此外,规模经济效应显著,较小经济体受运费飙升的影响远大于大国。严重且不可预测的货物延误增加了消费者对缺货的担忧,提高了其以全价购买商品的意愿,进一步助推了通胀。
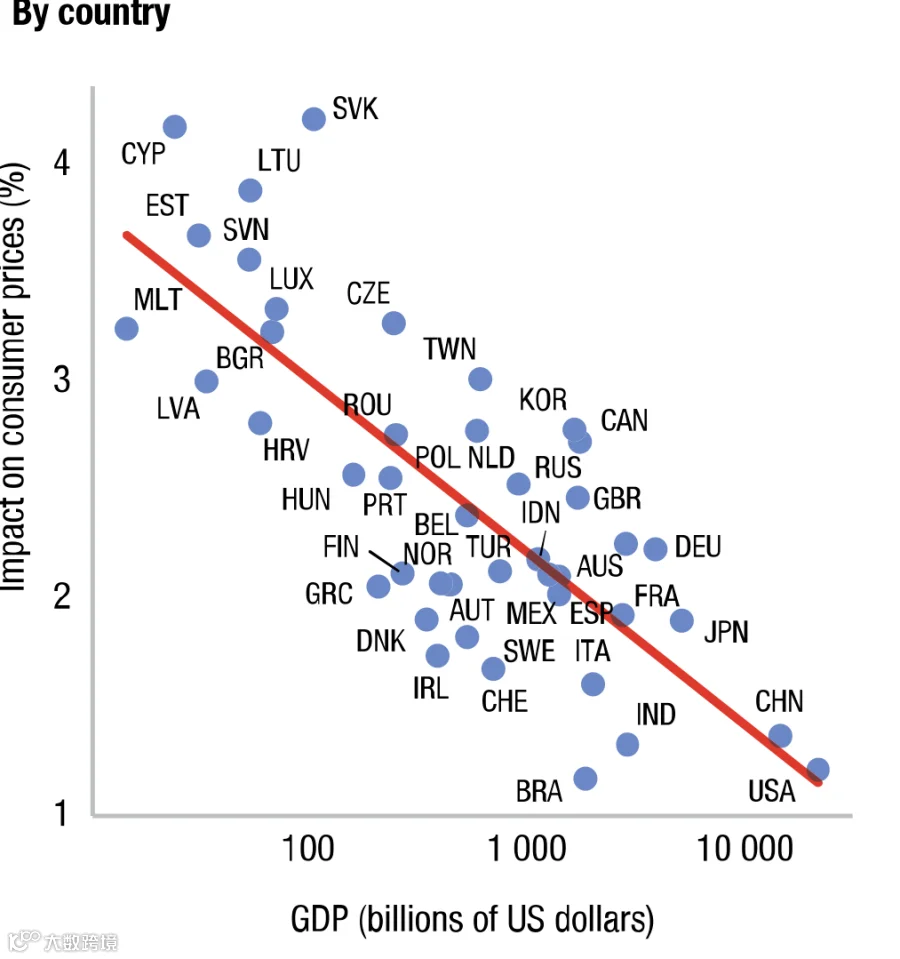
图3:集装箱运费飙升对不同国家消费者价格水平的模拟影响(联合国贸发会议《2021年海运评述》)
港口拥堵已成为全球性现象
全球许多港口正面临极端中断,这源于各参与方的个体理性决策。部分托运人长期占用空箱或将待泊船舶视为仓储设施,承运人和港口也在为自身利益优化局部环节,虽可理解却损害了整体系统效率。
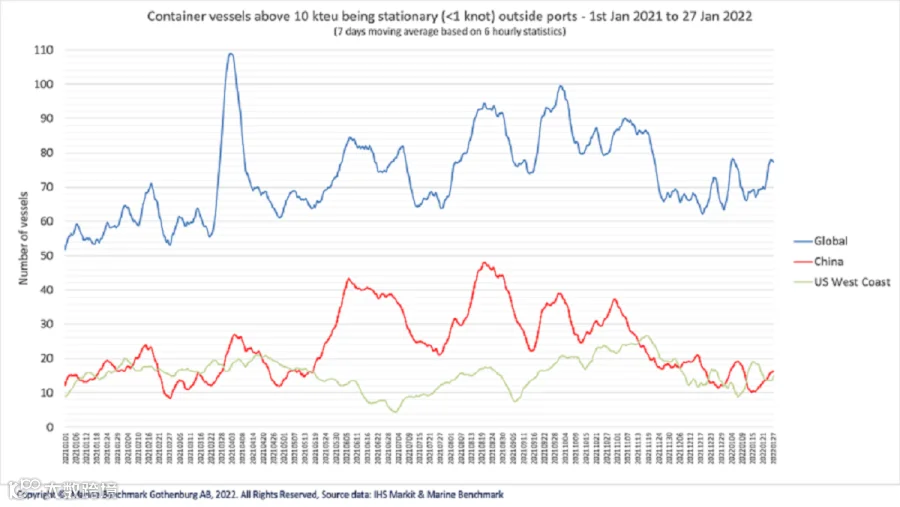
图4:2021年1月1日至2022年1月27日期间,全球港口外及中国和美国西海岸港口外静止待泊的集装箱船数量
港口拥堵暴露了船岸接口和港后腹地在基础设施、资源能力及人员配备方面的不足,司机短缺问题尤为突出。局势复杂性远超单纯运力短缺,还涉及疫情导致的运营暂停、工厂关闭引发的供应冲击,以及刺激计划推高的消费需求。
降低需求或扩大供给虽能疏通瓶颈并压低运价,但新船交付、积压清理及半导体产能建立可能需等到2023或2024年。司机短缺问题或将在自动驾驶技术普及及铁路、驳船运输增加后方得缓解。
航运业实现更好常态有两种路径:一是增加设备池并扩大运力(需时间);二是利用现有运力处理更多货量(短期见效)。长期来看,两者结合将是必然趋势。
舱位管理以实现更好同步
采用舱位管理概念有助于缓解成本和价格压力。作为分析的基本单位,舱位时间使各方能在公平基础上提前规划、监控进度并协调活动,致力于实现可预测的交付目标。同时,提升供应链可视性将大幅减少突发意外。
通过划定到达和离港舱位,可将准时制(JIT)航运模式扩展至典型场景。其中,离港预测至关重要,它决定了基础设施何时可为下一艘船舶所用。这种以舱位时间为公分母的协调机制,旨在提升资产利用率并满足环境可持续性要求。
舱位时间作为海运供应链可视性的基础,使货主能获取潜在延误信息,帮助航运公司依据港口服务窗口做出最优航速与航线决策。引入该管理模式将重塑船港关系,推动合同重审、流程再造及信息系统对齐。
在海洋信息学启发下,航运部门可通过数据共享提升可预测性,服务于所有利益相关方。目前,集装箱运价飙升可能导致2023年前全球进口价格上涨11%,消费者物价水平上涨1.5%。运价维持高位越久,持久影响风险越高。
尽管2021年美国五大集装箱进口商利润改善,显示大客户能承受高运价,但预计2022年航运和物流成本(含燃油)将继续上升,甚至延续至2023年。构建供应链韧性需要付出代价,货主行为大概率将从全球JIT转向增加缓冲库存。
舱位管理并非解决所有问题的灵丹妙药,但其数据共享机制有望缓解成本压力,提升态势感知能力,推动各方行为改变,最终助力构建更优化、平衡且可持续的多式联运供应链体系。
来源:The Loadstar