

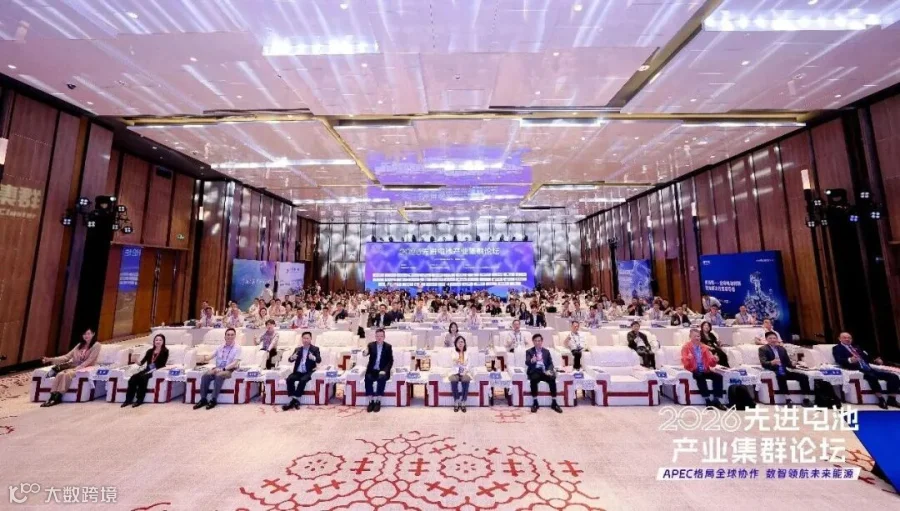
10月16日,深圳第六届先进电池产业集群论坛。这个论坛往年聊的是材料和整车,今年把电池回收摆上了台面,而且抛出两个数字很有嚼头。
第一个数字,磷酸铁锂电池回收率超过99%,这是清华徐盛明老师团队给出的数据。第二个数字,2026年动力电池退役量约43GWh,来自中国汽车战略与政策研究中心的测算。
这两个数字放一起看,你会发现这个行业正在换打法。
先说回收率。99%是什么概念?意思是技术上这门生意已经没有秘密了。过去大家拼的是谁的萃取率高、谁的金属回收率漂亮,现在头部企业全都干到99%往上,差距小到可以忽略。技术壁垒塌了之后,比拼的东西就变了,变成了成本,变成了渠道。
成本好理解,同样的工艺,谁的能耗低、谁的产线稼动率高,谁就赚钱。渠道就更有意思了,回收这个行业原料靠抢,谁能锁定稳定的退役电池来源,谁就有饭吃。所以你会看到格林美在搭动力电池数据处理平台,用AI估剩余容量,准确率97%,成本还能降三成,这就是把成本压到极致的玩法。中伟新材跑到欧洲跟德国人建回收工厂,这是在抢海外渠道。天赐材料把回收料回供自己的六氟产线,闭环逻辑玩得越来越顺。
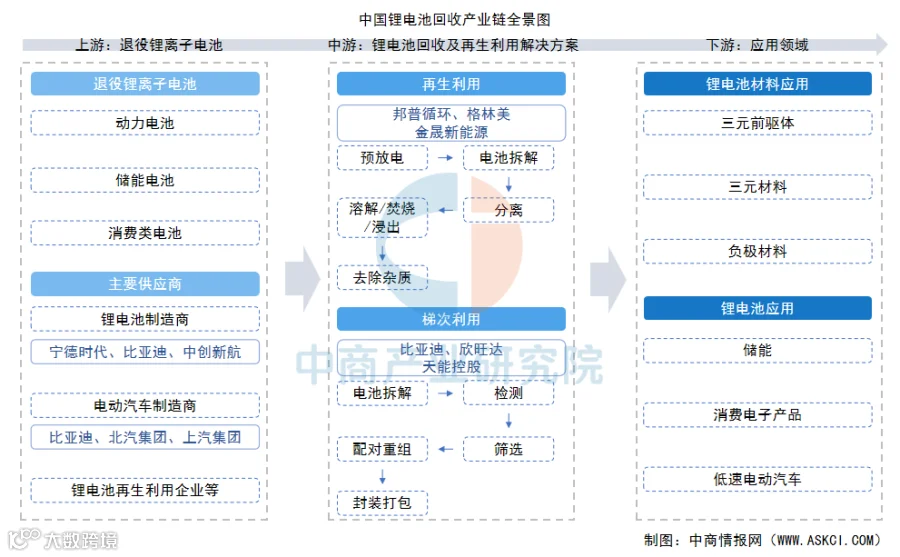
再说43GWh。这个数听起来不算吓人,但要往回看,2025年退役142GWh是个高位数,今年43GWh的口径是车用动力电池的滚动测算,后面储能电池的退役潮马上跟上来。盘子在放大,进场的玩家也在变多,A股上市公司今年集中秀回收布局,不是巧合,是大家都闻到了味儿。
政策这边的推力也不能忽略。4月份73号令施行,车电一体报废加电池身份证溯源,小作坊的空间被压死。9月份标准体系建设指南开始征求意见,全链条的标准要立起来。监管越严,合规产能的价值越高,头部企业的日子越好过。

所以锂电回收走到了一个分水岭。技术上的差距抹平了,接下来拼的是成本管控、渠道卡位和合规资质这三样。谁先跑通这套体系,谁就能吃到2027年之后真正的退役大潮。
这门生意,好戏才刚开始。
前三季度电池回收扩产项目金额超450亿元,迎来“爆发之年”
电池回收行业格局重塑,从“梯次+再生”双轮驱动转向再生主导
五部门联合出击:废旧动力电池回收迎来史上最严监管风暴
电池回收龙头三度冲击国际资本市场,港股IPO成全球化战略关键一步
六部门联合发布新规,中国动力电池回收行业迎来重大变革
博萃循环:全球领先的关键电池材料回收解决方案商
电池回收:2030年退役电池近831GWh,市场空间达到1895亿元
金凯循环:国内锂资源回收标杆企业
格林美:全球锂电循环霸主
邦普循环:全球电池定向循环领导者
华友钴业:致力于成为全球新能源锂电材料领导者