


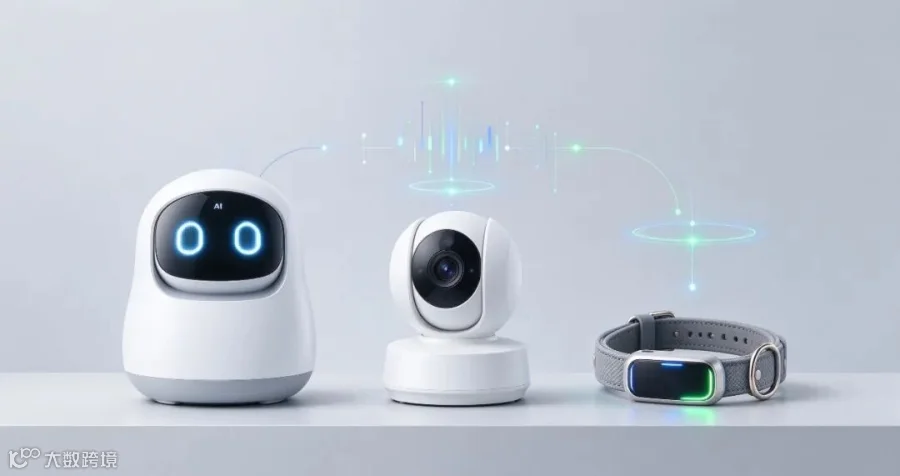
养宠物的朋友可能已经注意到,这两年宠物用品货架上,会跑的机器狗、能对话的摄像头、带GPS的项圈越来越多了。它们有个共同的名字:AI宠物硬件。
最近一份《AI Pet Tech Market Report 2026》报告,把这个正在长大的市场拆了个底朝天。报告来自出海硬件厂商Videostrong,引用了Mordor Intelligence、Future Market Insights、Dataintelo等多家研究机构的数据。结论一句话概括:AI宠物科技已经不是小圈子里的实验品,而是全球宠物行业里增长最快的角落,格局未定、机会仍然敞开。
这篇稿子不堆术语,只把报告里最有信息量的几件事讲清楚:这个市场有多大、钱在哪、谁在赢、中国供应链的位置,以及做这行生意要防什么坑。
01 这个市场到底多大?先看口径
先说结论:不同机构给出的数字差别很大,原因在于“宠物科技”这个词的口径不一样——有的只算硬件,有的连订阅服务一起算。报告把几组数字并列摆出来,本身就是一种信号。
宽口径看,整个宠物科技市场2026年大约1417亿美元,到2031年预计到2632亿美元,复合增速13.19%,数据来自Mordor Intelligence。
窄口径看,只算能上货架的联网智能硬件,比如智能喂食器、摄像头、项圈这些,2026年大约49.5亿美元,预计将增长至202亿美元(报告未注明终点年份),复合增速15.1%,数据来自Future Market Insights。
再单看宠物护理机器人,2023年是174亿美元,到2030年预计翻倍到367亿美元,这是Next Move Strategy Consulting的预测。
最值得注意的一个数:陪伴机器人是智能宠物品类里增长最快的,2026年同比增长约42.7%。报告的原话是,这个品类的联网硬件子集正在按年均15%的速度复利增长,是持续的双位数增长,不是短期脉冲。

02 三类硬件,三种活法
增长集中在三个品类,但每个品类的成熟度、利润结构和竞争逻辑完全不同,报告建议把它们当成三笔独立的生意看,而不是一个“宠物科技”的筐。
第一类是宠物机器人。增长最快,年增42.7%,驱动逻辑是情感陪伴加自主监控。高端产品有溢价,订阅模式正在冒头。2023到2025年,全球发布了80多款带AI的宠物设备,几乎都嵌入了AI能力。
第二类是宠物摄像头。已经成熟、增速平稳,大概16%到17%。远程看宠已经从新鲜功能变成基础预期,收入模式是硬件加云存储订阅。
第三类是智能项圈,也就是可穿戴。在可穿戴品类里份额最大,约19%,主打健康监测、GPS定位、活动追踪,硬件加订阅,是三类里经常性收入模式最清晰的一个。
03 竞争格局:巨头进场,格局未定
报告把竞争格局拆成三层。
顶层是消费电子巨头:索尼的aibo、三星的Galaxy Pet、小米的AI-Pet、科沃斯的LilMilo、涂鸦的Aura,从高端和大众两端往下压。
中间是专注宠物机器人的创业公司:Enabot、KEYi Tech(Loona)、Living.AI(EMO)、Elephant Robotics(MarsCat),这些公司已经有真实产品在卖,各自占住了一个使用场景。
底层是细分和区域玩家:Tombot、Ageless Innovation、Petoi,还有珠三角大量白牌ODM工厂。
整体来看市场是中度分散:没有任何一家超过12%到15%的全球份额,前五家加起来约占48%的收入,数据来自Dataintelo。报告认为这种集中度对后来者是机会——货架还没被谁锁死。
细分到机器人品类,目前没有绝对领导者。索尼aibo卖2900美元以上,是高端守门员;KEYi的Loona定价499美元,主打移动陪伴,用了GPT-4o和3D ToF,是最接近“默认选项”的产品,但电池只能撑60到90分钟活跃对话,留下了明确的缺口。300到600美元的情感陪伴中端价位,还没有绝对赢家——报告明确说,这是分销商和新品牌最该盯的空白地带。
摄像头品类的格局更清楚,也是典型的“一个强者加一堆挑战者”:Furbo(Tomofun)以约22%的份额领先,累计出货200万台以上,品牌认知度32.4%;后面跟着Petcube(12.3%)、Petkit(9.7%)、Sure Petcare(6.2%)、Dogness和PetChatz。前五家约占出货量的46.8%。这个货架竞争更充分,但差异化和价格定位仍能撕开缺口。
项圈品类正在上演“订阅圈地”:Tractive是全球纯GPS领导者,订阅用户超150万,2025年收购了Whistle;Garmin约占10.8%份额,2024年收入15亿美元;Fi是快速上升的新玩家,预计2026年经常性收入约1亿美元,做了首个Starlink直连手机的追踪器;FitBark坐拥150万宠物用户,主打行为健康数据;PetPace做临床兽医级产品,2025年完成2200万美元C轮融资。整个宠物可穿戴市场2026年约38亿美元,预计到2033年到114亿美元。
04 中国供应链:全球宠物硬件的“发动机”
报告里关于区域的一个结构性事实特别值得注意:中国是全球宠物非食品产品的供应引擎,供应量占全球65%以上,高度集中在珠三角——深圳做芯片和算法设计,东莞做精密制造,佛山做家电工程。仅宠物摄像头一项,中国就约占全球出货量的57%。
需求侧是另一套分布:北美市场最大最成熟,占全球份额36%到42%,年增11%到17%,是新品首发的主战场;欧洲约占28%,增速9%到18%,但监管壁垒最高,也意味着合规过关的玩家能拿到更扎实的竞争护城河;亚太占24%到36%,增速15%到29%,是增长最快的区域,中国、日本、韩国领跑。
一句话总结:近期的量在西方,未来十年的增量在亚洲。
05 钱在哪:硬件是入口,订阅才是利润
报告把各品类的价格带和利润结构列得很清楚。
桌面陪伴机器人150到500美元,利润中等,部分AI功能要付费解锁;移动陪伴机器人400到1100美元,利润更高,但电池是短板;移动监控139到999美元,价格带很宽,低端走量;宠物摄像头50到250美元,靠硬件加云订阅赚钱;智能项圈和GPS追踪器99到199美元再加月费套餐,是订阅附加率最高的品类。
最核心的一条利润逻辑:硬件是获客渠道,订阅才是利润。Fi的硬件定价接近成本,但预计今年经常性收入就有1亿美元。所以报告给的建议是:把带订阅能力的SKU,也就是项圈和摄像头,当走量主力,用陪伴机器人赚溢价和品牌差异化。
06 为什么这不是一阵风
报告给了四个结构性理由,说明这不是短期热点。
一是宠物拟人化。宠物被当成家庭成员,主人愿意为此付溢价,情感连接撑得起高客单价的科技养护。
二是离家的时间更长了。普通家庭平均每天把宠物单独留在家里8到10小时,远程监控的需求是刚性的。
三是新一代买家。Harris Poll的调研显示,三分之一的Z世代和千禧一代宠物主表示,愿意花10万美元换宠物多活一年。这代人养宠的支付意愿完全不同。
四是技术成熟了。边缘AI、多模态识别、更便宜的物联网模组,加上设备端的NPU芯片,已经从概念变成了量产产品。
07 机会与入场须知:看懂规则,才能接住红利
报告同时提示了四类入场须知,看懂它们,反而是把握机会的前提。
合规是先决条件。美国和欧洲的安全与无线标准(FCC、CE、RoHS、RED、电池认证)在升级,能提供认证文件的OEM/ODM伙伴更具稀缺价值,门槛本身就在筛选对手。
售后是分水岭。联网设备对设置体验、连接稳定和续航的要求更高,把这三个环节做扎实,退货率就能转化为口碑资产。
数据安全是信任门票。超过60%的消费者把数据安全列为购买时的重要考量,在隐私保护上投入的厂商,能直接赢下消费者的信任分。
订阅留存决定复利。订阅生意的利润取决于用户留存,把留存做好,经常性收入就会成为最深的护城河。
再看投资信号。2025年宠物监控AI的风险投资达到3.4亿美元,高增长公司估值达到收入的5.2倍,数据来自MarketIntelo。并购在创造退出通道:Tractive收购Whistle、PetPace完成2200万美元C轮、Fi融资4500万美元并和Starlink合作。战略买家——玛氏、Zoetis、Hill's这些巨头,还有消费电子公司——正在把宠物科技的数字资产当基础设施定价,而不是当小玩意儿。
结尾:机会仍然敞开,属于有准备的人
报告最后给从业者的建议可以浓缩成三句话:合规先行,订阅筑墙,空白中端抢先手。
对做跨境生意的朋友来说,这份报告最值得读的信号其实是:中国供应链是这场增长的“卖铲人”,而竞争格局尚未定型,货架依然敞开。把供应链优势转化为品牌与订阅能力,正是这一轮增长期最有想象空间的机会。
文末咨询引导
杉外推出的“美港双轨评估模型”,可针对企业的财务状况、业务布局、发展潜力等核心维度,全面分析企业适配纽交所、纳斯达克交易所、港股18C章节、港股GEM板、OTC市场及AMEX等的可行性,且能在收到企业基本资料10个工作日内出具专业的可行性报告,帮助企业快速明确方向、规避风险,在资本市场转型中抢占先机。(有意者请后台私信小编进行进一步沟通)
本文案例均取自 SEC EDGAR 公开申报文件、上市公司 6-K/F-1 公告、权威财经媒体公开报道,所有事件主体、时间均可溯源;本文案例仅作行业风险复盘,不构成对任何企业的负面评价,也不代表同类企业一定会出现相同风险。
#港股上市 #美股上市 #境外上市#备案问询#中证监备案

-End-

邮箱丨sam@shanwai-securities.com
官网丨http://www.shanwai-partners.com
电话丨+86 021-80335112 +86 13656248939
地址丨上海浦东花园石桥路66号陆家嘴东亚银行金融大厦8楼
网点丨华盛顿-上海-香港-苏州-合肥-芜湖-杭州-温州-青岛(纽约-北京-重庆-广州)
免责声明:
本公众号上的所有内容仅供参考和信息分享,并不构成任何投资、法律或专业建议。读者在采纳本公众号上的信息时,应自行判断并承担相应风险。本公众号不对因使用本公众号上的信息而导致的任何损失负责。读者在做出任何决定之前,应寻求专业人士的意见。本公众号的观点和意见仅代表作者个人,不代表任何机构或组织的观点。