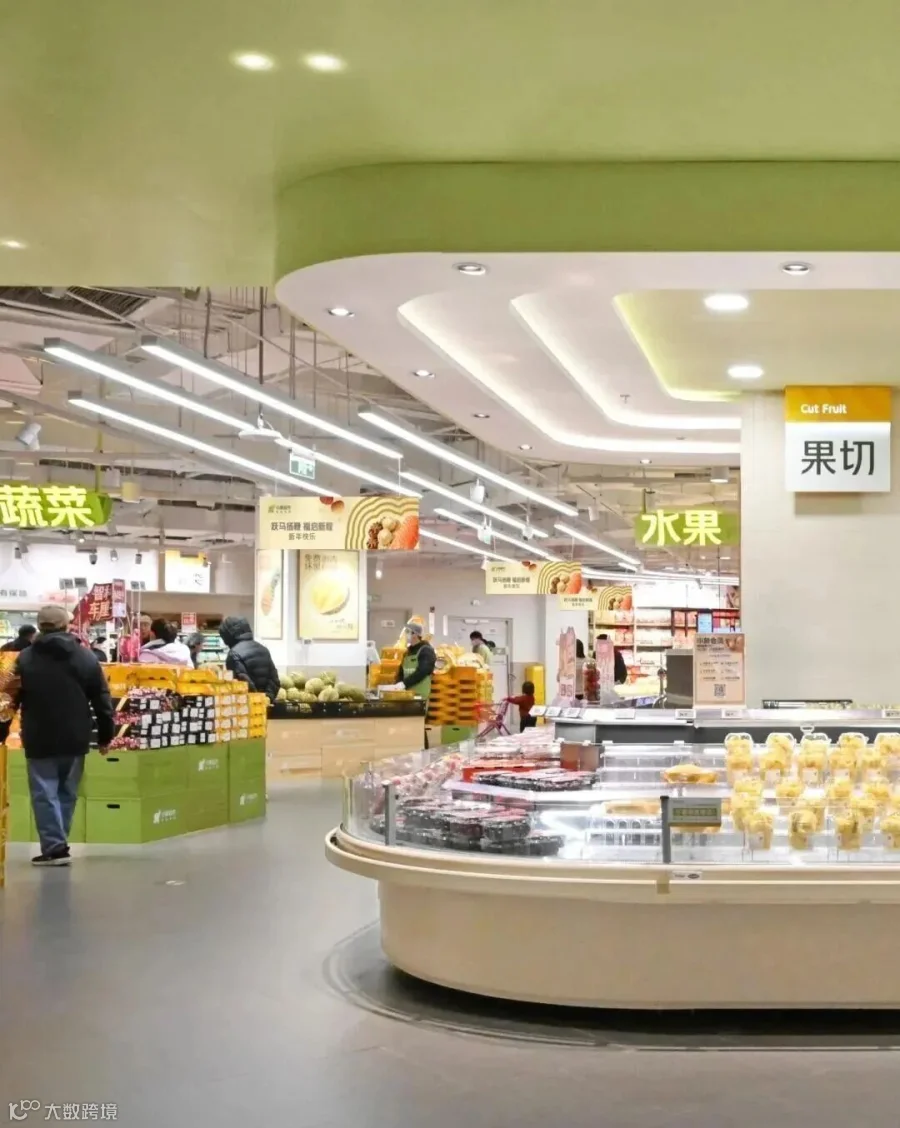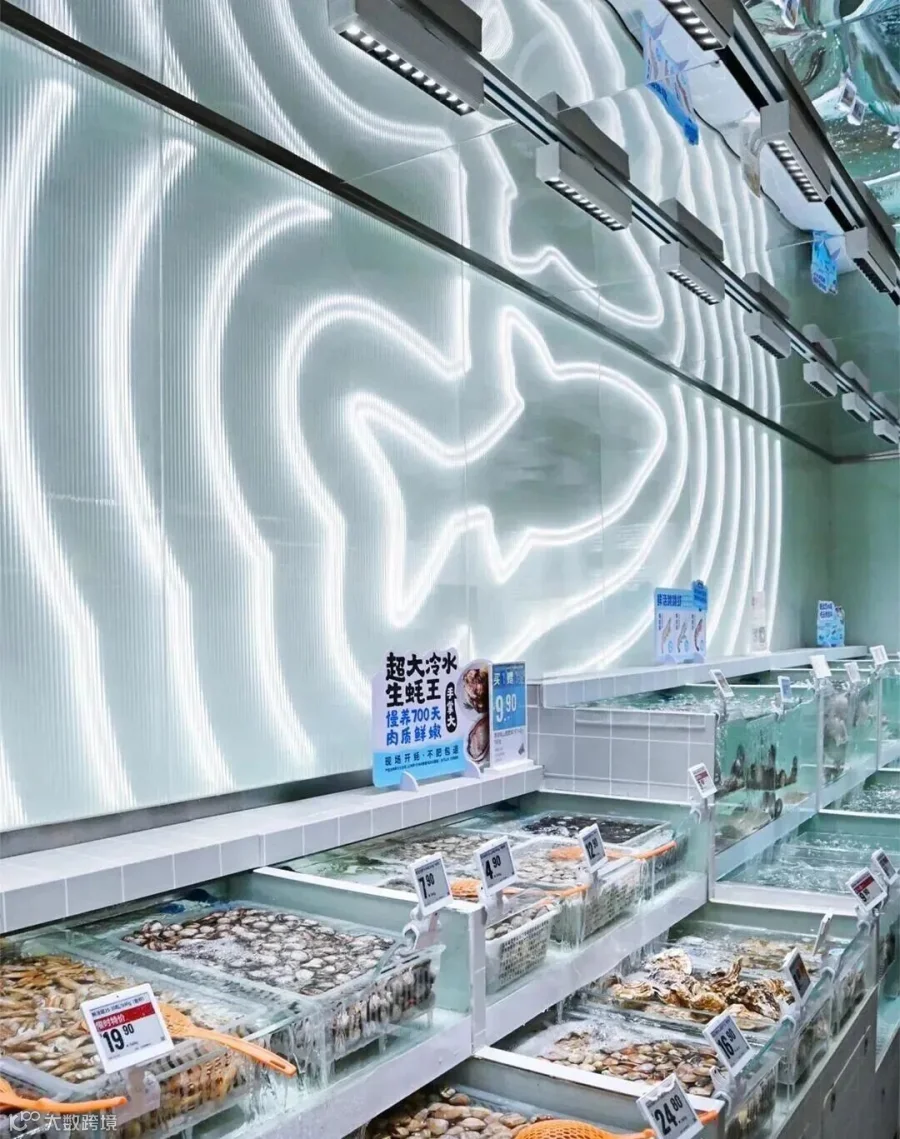
2026年4月,宁波鄞州龙湖天街B1层。
一个近6000㎡的空间里,海鲜池里的带鱼还在动,缸鸭狗的师傅在现包汤圆,十六格的档口在煮馄饨,生鲜区占了整整七成面积。收银台旁边,几个穿工服的拣货员推着小车,把一份份商品装进保温袋——那些东西不是给线下顾客买的,是要在30分钟内送到周边3公里的住户家里。
这是美团小象超市在全国开的第二家线下大店。
大部分人看到这个场面,第一反应是:美团又来做零售了,要和盒马、山姆抢生意。
这个理解,浅了。
你如果真把它当成一家"超市"去分析,你会发现它的账根本算不过来:5000㎡、核心商圈B1层、租金天价、生鲜占70%、现制档口一堆——按传统超市的坪效模型,这种店一年做多少销售额才能回本?
但它就是开了,而且一家接一家开。
原因很简单:小象超市大店,根本不是一门"卖货"的生意。

先算一笔传统超市算不清的账
一家传统5000㎡超市,财务模型是这样的:租金、人工、损耗是固定成本;销售额是收入;坪效=销售额÷面积。这个模型里,每一平米都必须用来卖货,卖不出去就是浪费。
所以传统超市拼命压缩后场、增加货架、优化动线——因为每一平米的租金,都要靠货架上的商品赚回来。
但你去看小象超市的店,它做了几件传统超市绝对不会做的事:它在5000㎡里划出大量面积做明厨现制、熟食档口、海鲜池、休息区;它把一半的后场留给了履约分拣;它甚至不要求每个区域都产生直接销售。
为什么敢这么干?因为它的收入结构,根本不是"卖货毛利"这一项。
同一块5000㎡的面积,传统超市只赚线下客单的钱;小象同时赚两份钱:线下逛店的客单,加上周边3公里30分钟配送到家的订单。
这就是它最狠的地方——它用同一份租金、同一份面积、同一次装修,同时做两个生意。
传统超市看到的是:5000㎡要养一个店。
小象看到的是:5000㎡换来了周边3公里的一个高密度履约节点,外加一个能做品牌曝光的线下入口。
这两个生意加起来,账就算得过来了。

那它到底是个什么生意?
说穿了,小象超市大店是一个东西:即时零售网络的"线下中继站"。
过去六年,美团做小象超市(原来叫美团买菜),铺了2000多个前置仓。这些仓是invisible的——消费者看不见,也不会为了一个仓专门跑过去。纯线上的问题是:获客成本越来越高,用户对一个"看不见"的品牌缺乏信任感,复购上不去。
现在它开大店,本质是给这2000个前置仓网络,装上一个看得见、摸得着、能吃饭、能逛街的"品牌门面"。
这家店本身可能不赚钱,甚至是亏的。但它承担三个传统超市不承担的功能:
第一,它是活的广告。
开在龙湖天街B1层,每天几万人次客流路过,这比线上投广告便宜多了。周边3公里的住户,路过一次就知道:哦,家附近有个小象超市,30分钟能送到。
第二,它是体验入口。
你在线上买海鲜、买熟食,永远担心不新鲜。但你在线下吃过一次它的糟卤带鱼、看过它的海鲜池,你下次在线上下单就放心了。大店是给线上订单做信任背书的。
第三,它是密度放大器。
前置仓最大的成本是"每单履约成本"——一个骑手跑一趟送一单,成本最高;一天送300单,成本摊到最低。线下大店带来的自然客流,会把周边3公里的订单密度拉上去,让那个看不见的前置仓,从"亏本分"变成"赚钱"。
传统超市是"为了卖货而开店"。小象是"为了让周边3公里的配送网络更高效,而顺便开个店"。顺序完全反了。

放在三十年零售史里看,这是第三次浪潮
要看懂小象在做什么,得把时间拉长。
中国零售过去三十年,经历过两次彻底的重构。
第一次是1995年前后,沃尔玛、家乐福进中国。
那一次,人们第一次知道"超市"这个东西——空调开得很足、货架望不到头、推着手推车一次买一周的菜。那是大卖场的黄金时代,核心是"大而全",把所有商品集中到一个屋檐下。
第二次是2010年前后,电商来了。
淘宝、京东把整个货架搬到线上,你不需要出门,第二天货送到家。那一次重构的是"渠道"——门店不再是唯一的购买入口,流量全部跑到了手机上。那十年,线下关店潮、线上狂欢,所有人都说"实体店已死"。
现在是第三次。
前两次浪潮解决的是"商品够不够多"和"买着够不够方便"。
这一次解决的是"到得够不够快"。
电商的极限是次日达,现在的极限是30分钟。
当30分钟能送到家,整个零售的逻辑又变了——你不需要一次买一周的东西,你想吃什么、想用什么,30分钟后它就在你家门口。
小象超市大店,就是这第三次浪潮的一个样本。
它不是在重复沃尔玛当年的故事,它是在把"即时"这两个字,重新刻进每一个社区的商业毛细血管里。
大卖场的时代,我们开车去郊区囤一周的货;电商的时代,我们等两天收快递;现在,我们连两小时都不想等了。
为什么是现在?三个时机同时成熟了
这个事情不是美团突然想通的,是三个条件在2026年同时成熟了。
第一,线上生鲜的流量见顶了。
美团买菜做了六年,一二线城市该渗透的都渗透了。纯线上获客越来越贵,必须回到线下找新用户。大店不是因为线下生意好做了,是因为线上生意做不动了。
第二,即时配送的基础设施成熟了。
美团有几百万骑手、有成熟的调度系统、有30分钟达的运营能力。这套能力在2020年是成本中心,在2026年是可以复用的基础设施。开一个大店,后台不需要新建任何配送体系,直接接进来就跑。
第三,零售地产在降价。
过去两年购物中心空铺率上升,B1层的位置从"招商求着品牌进"变成"商场求着品牌来"。龙湖天街这种商场,愿意给小象优惠租金、装修补贴,因为它知道这种大店能带客流。北京店开业让商场客流涨238%,这种引流能力,对空置率高的商场是救命稻草。
不是美团突然想做线下了,是线上见顶、配送成熟、地产降价,三个条件同时到位了。
它真正打垮的,不是盒马
很多人拿它和盒马比,说美团要和阿里打。这个视角还是窄了。
盒马和小象,客群、位置、模型都不一样,短期不会正面血拼。
小象大店真正打的,是这三类玩家:
第一类,社区夫妻老婆店和传统社区超市。
这些店过去靠"近"活着——你下楼走5分钟就能买瓶水、买袋菜。但小象30分钟送到家,比你下楼走5分钟还快。当"送到家"比"下楼买"还方便,社区店的核心优势就没了。
第二类,菜市场。
菜市场的优势是新鲜、便宜、有烟火气。但小象把海鲜池、明厨、现做熟食搬进来,同样新鲜、同样现做,还能配送到家。对年轻人来说,手机上下单比早上6点去菜市场排队舒服多了。
第三类,购物中心里独立的小餐饮、小烘焙、小吃档口。
这是和我们客户最相关的。过去你在B1层开个烘焙店、开个熟食档口,自己租位置、自己引流。现在小象把整个B1层变成"美食档口集合",它自带流量、自带配送、自带信任。你是继续自己租一个位置和它抢客流,还是变成它的供应商、进它的档口?
这才是最深的变化:未来购物中心里,独立小店的流量会被这种"平台型大店"大量截留。要么你比它做得好十倍,要么你成为它的一部分。
对品牌方,真正该想的三件事
第一,不要把它当对手,把它当新渠道。
小象这种大店,需要大量现制食品、烘焙、熟食、小吃供应商。它自己不会做所有产品,它需要外部品牌进它的档口。对有供应链能力的品牌来说,这是一个比商场独立店成本更低、流量更大的新渠道。
第二,独立店要做它做不了的事。
它能做标准化的现包汤圆、标准化的海鲜、标准化的熟食。但它做不了你那种"只有这个师傅才能做出来"的手作温度,做不了你那种有品牌故事、有社交传播力的产品。你的店要活下来,必须做它复制不了的东西。
第三,想清楚你是在卖货,还是在建网络。
小象的逻辑给所有零售品牌一个启发:未来的门店,不再只是卖货的地方,它是你供应链网络的一个节点。如果你开一家店只是为了卖货,你会被这种"一店两用"的模型拖死;如果你开店的同时,把它变成周边3公里的履约节点、体验入口、品牌广告,你才跑得通。
三十年前,我们从大栅子里的供销社,走进了灯光明亮的沃尔玛。
十五年前,我们从拥挤的超市货架,走进了无限选择的电商页面。
今天,我们正在走进一个新的时代——在这个时代里,你不需要记住任何一家店的名字,因为你需要的任何东西,都会在30分钟内,自己敲开你的家门。
美团从来不只是一家外卖公司。
它现在做的事情,是把六年攒下的即时配送网络,从一个"送外卖的工具",变成一个"送一切的城市基础设施"。
小象超市大店,就是这个基础设施露出来的那一面。
你以为它在和盒马抢超市生意,其实它在重新定义"30分钟生活圈"——未来你需要的任何东西,30分钟内送到家门口。超市、餐厅、药店、水果店,都会被这个网络重新洗一遍。
这不是新零售的战争,这是城市即时零售基础设施的战争。看懂这一层,你才知道自己站在哪一边。