美国子公司关联交易没文档,IRS查账直接调增利润
佛山做小家电的X总,美国子公司由母公司供货再分销,采购价五年没调过。二〇二六年九月,美国公司收到IRS稽查通知(examination letter),要求提供所有关联交易的定价文档。X总翻了半天,只有几张内部转账记录,没有可比价格分析、没有定价政策、也没有同期资料。稽查员一句话点明:关联交易不按独立交易原则定价,IRS有权直接调增应税利润。X总这才明白,省下的"文档功夫",最后可能要用真金白银的税款和罚则来补。
不少出海老板以为,母子公司之间"左手倒右手"不用太较真,价格自己定、利息不收、服务费拍脑袋。但美国这边的逻辑完全不同:关联交易不是不能做,而是必须证明"和跟陌生人做生意一个价"。这条线一旦缺文档,稽查时就没有任何挡箭牌,调增利润只是起点,罚则才是大头。
一、先对照:美国关联交易转让定价的硬要求
环节 |
要求 |
没做到的后果 |
定价原则 |
按IRC§482独立交易原则为关联交易定价 |
未按可比价格定价,稽查可直接调增应税利润 |
同期资料 |
须准备contemporaneous documentation |
缺资料无法举证,利润调增后难以抗辩 |
罚则档位 |
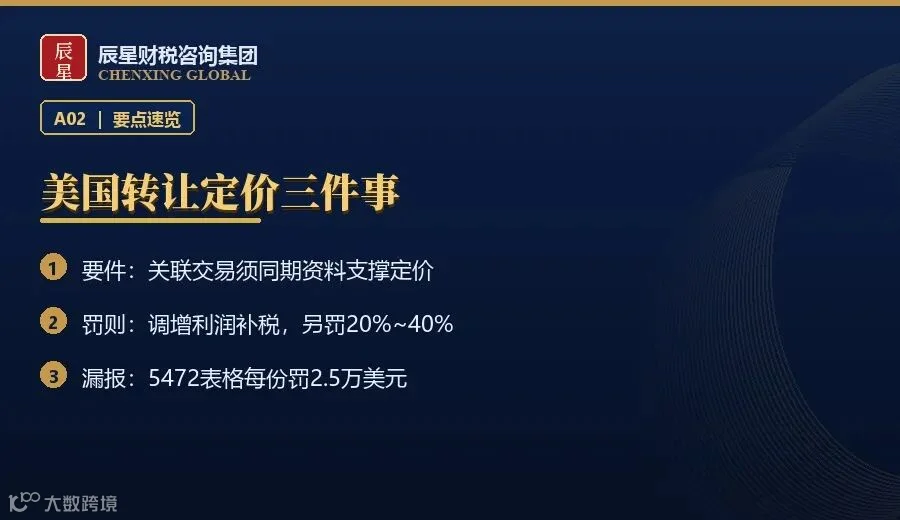
重大错报加收20%,重大且故意40%(§6662) |
补税之外另加罚则,金额相当可观 |
Form 5472 |
外资持股25%以上须随税表每年申报 |
漏报每份罚2.5万美元并按逾期持续累积 |
常见翻车点 |
采购价常年不调、服务费按人头拍、特许权使用费为零、关联借款无协议无息 |
任一情形被盯上即触发稽查与利润调增 |
稽查触发 |
收到IRS examination letter须限期提供文档 |
无文档则在稽查中完全被动,任由对方定调 |
二、三种最容易踩的情形
采购价五年不调,价差越拉越大。母公司供货价定在五年前,而市场成本、汇率、终端售价早就变了。稽查一比可比价格,中间的差额直接算作利润转移,调增的就是这块被"做低"的利润。而且一旦被联邦调增,州层面的所得税基数往往也跟着动,一笔差额牵出两笔税,最后补的远不止联邦那一块。
服务费、特许权使用费拍脑袋。集团内收一笔管理费,按人头分摊;或者品牌授权"零对价"。这类没有定价依据的交易,是稽查最容易下手的软肋,20%到40%的罚则多半都从这里来。更隐蔽的是,这类交易被审计时还会被顺藤摸瓜,翻出其他年度的同类问题,一个小漏洞带出一串调整。
关联借款无协议、不收息。母公司借钱给美国子公司,没签协议也不计利息,视同无偿资金占用。按独立交易原则,这笔"该收没收"的利息也会被调增回利润,白送一块 taxable income。很多老板直到收到稽查信才想起这笔借款,账上早就没有任何痕迹,抗辩材料为零,只能被动接受对方的定价结论。
三、完整案例:X总的处置过程
X总收到examination letter后,第一步是把五年里所有关联交易清单拉出来:母子公司货物采购、一笔集团管理费、还有一笔无息的运营借款。清单一摊开,才发现自己几乎没有任何一份定价依据文件,等于在稽查面前没有底牌。更糟的是,此前母公司从没把"卖给美国子公司"的价和卖给第三方的价对过表,内部口径都是随口报的数,连自己都说不清凭什么这么定。
第二步,补做同期资料。团队按独立交易原则,找可比非关联价格,把采购价、服务费、借款利息逐项重算,形成定价说明和支撑文档。这一步是和IRS沟通的底牌,缺了它,稽查结论就是IRS单方面定,你连反驳的材料都没有。
第三步,在答复期限内提交文档并配合问询。因为前期确实定价偏低,X总接受了部分利润调增,但凭着完整的同期资料,把罚则从"故意"档压到了最低,并补齐了本应申报的Form 5472。整个应对从收信到结案大约四个月,税款加罚则是一笔不小的数,但相比"零文档被按最高档重罚",已经把损失控住了。

四、现在就能做的四步
·拉清单。把母子公司之间的货物、服务、特许权、资金往来全部列出来,别漏一笔。
·补文档。按独立交易原则做同期资料,每笔关联交易都要有定价依据和可比分析。
·报5472。外资持股超25%的美国公司,每年随税表申报Form 5472,漏报罚则按份计且持续累积。
·定机制。关联交易价格每年复盘一次,市场变了就调,别让五年不调的坑再出现。
写在最后
X总的案子给所有出海企业提了个醒:关联交易不是"内部账",而是一份随时要拿给IRS看的证词。美国这条线硬在罚则明确、稽查主动,文档缺失时你没有任何谈判筹码。把转让定价资料做成年度固定动作,比事后补做省钱、也比被调增后抗辩省力。合规习惯早一天建立,账户里的利润就少一天风险。我们见过不少母公司,直到签字前才第一次坐下来算"这笔货到底该卖多少钱给儿子公司",而那一刻往往已经站在稽查的会议室里。与其把定价政策留到被审计时临时编,不如在每笔关联交易发生前就把依据写清楚,让文档走在前头,而不是追在罚单后头。
👉 在公众号后台回复「美国转让定价」,获取美国关联交易转让定价合规完整说明。
CHENXING GLOBAL
Transfer Pricing. Document It Now.
【文末福利】评论区留言「美国转让定价」,领《美国关联交易同期资料自查表》
清单里是:四类关联交易(货物/服务/特许权/资金)定价方法对照、同期资料必备章节、Form 5472 申报节点与罚则。照着核对就能自查,不用先付费咨询。想让我按你的情况逐条回,留言写「美国转让定价+行业+成立年份」,我看到就回。
这篇建议先收藏,真出事时翻出来对一遍;觉得有用,点个「赞」和「在看」,让更多做出海的同行看到。
免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。