
大数跨境

产品多达上万种、做出一个行业第一,可孚医疗为什么还是记不住?(诸葛战略诊断第12篇)

产品多达上万种、做出一个行业第一,可孚医疗为什么还是记不住?(诸葛战略诊断第12篇) 诸葛定位研究院
2026-10-18
2
导读:可孚医疗年营收33.87亿、产品上万种,还把背背佳做到市占率第一,可主品牌还是没被记住。战略诊断第12篇:机会在哪?
本文是一份完整战略诊断报告的精读版,约 5200 字。完整报告 18 页 PDF、7 个分析章节、29 张数据表,加我微信即可领取(二维码见文末)。
可孚医疗把家用医疗器械做成了一家"什么都有、哪都能买"的大货架:2025 年营收 33.87 亿元、产品上万种,还把买来的"背背佳"做到市占率第一。但它真正的麻烦是——顾客走进这个货架,记住的是"背背佳",不是"可孚"。
一、它的家底:从一家零售店,做到 A+H 双平台
先把公道话说了:可孚医疗做成的事,在家用医疗器械行业里数得着。
起步早、线上能力强。 2007 年从长沙一家家用医疗器械零售店起步,2009 年启用"可孚"自有品牌,2014 年就进驻天猫,是行业里最早"触网"的企业之一。线上运营是它吃饭的本事。
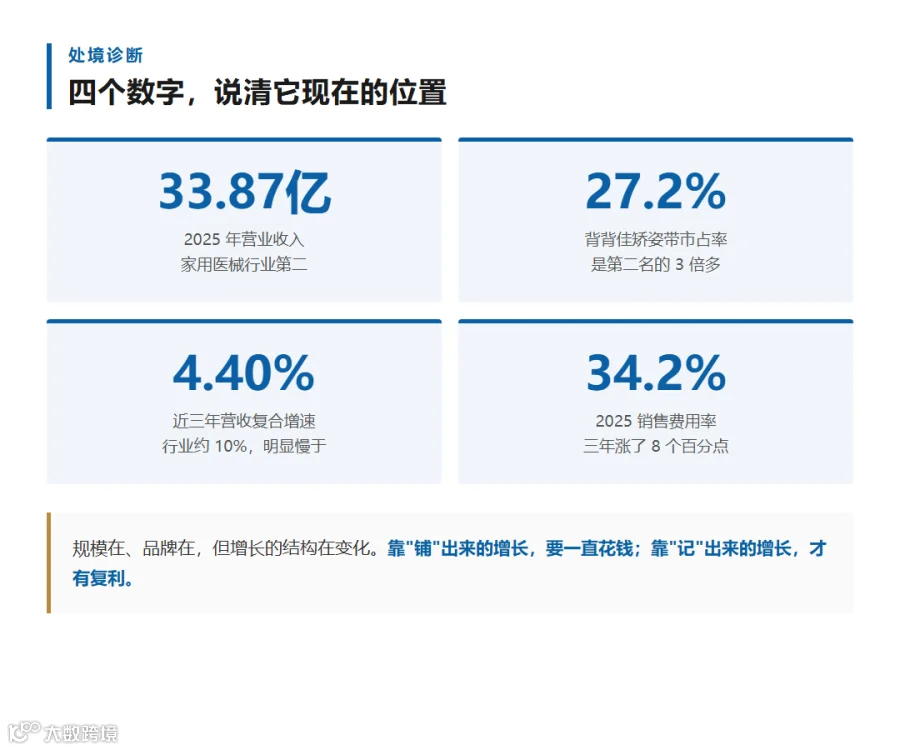
规模做起来了。 2021 年登陆深交所创业板,2026 年 5 月在香港上市,形成 A+H 双平台。2025 年营业收入 33.87 亿元(同比 +13.56%)、归母净利润 3.72 亿元(+19.20%);2026 年上半年营业收入 20.72 亿元(+38.51%)、归母净利 2.02 亿元(+20.84%),按 2024 年国内收入计排家用医疗器械行业第二。
产品线铺得够全。 康复辅具、医疗护理、健康监测、呼吸支持、中医理疗五大板块,200 多个产品类别、上万种品规,顾客几乎可以一站式买齐家里要用的器械。
它还把一个品牌做成了第一。 2022 年花 1.77 亿元买来的"背背佳"矫姿带,市占率做到 27.2%,是第二名的 3 倍多。
但把家底摊开,有一个更硬的数字摆在旁边:2022—2025 年营收三年复合增长只有 4.40%,明显慢于行业(2019—2024 年行业复合增长约 10%)。2026 上半年的高增长,主要来自呼吸机爆发(+166.90%)、并购并表和出海(海外 +116.97%),不是主业全线加速。
一句话:它能靠铺品类、并品牌把规模做上去,还没证明能靠"顾客记住它"把增长做扎实。
关键经营数据
关键判断:可孚医疗做成了四件不容易的事——把夫妻店做成 A+H 双平台上市公司、把线上能力做到行业领先、把产品线铺到上万种品规、把买来的背背佳做到市占率第一。这四件事都值得肯定。但它今天的问题,不是规模大小的问题,而是增长方式的问题。 真正的风险不是 2026 年能不能继续高增长,而是它能不能让顾客在买呼吸机、买助听器、买家用医械的时候,第一个想到"可孚"。
二、它脚下的市场:在涨,但规则在换
把可孚放进它身处的行业里看,第一件要想清楚的事是:家用医疗器械市场在稳定增长,但"靠什么增长"这件事,正在换答案。
(依次为:关键事实 / 意味着什么)
  • 行业总量:2024 年中国家用医疗器械市场约 1,982 亿元,预计 2030 年达 3,131 亿元,复合增长约 7.9%。盘子在涨,是黄金期
  • 竞争格局:市场相对分散,可孚按 2024 年国内收入排第二,但份额只有约 2.1%——是头部,但不够强
  • 它的速度:行业 2019—2024 年复合增长约 10%,可孚 2022—2025 年营收三年复合仅 4.40%。赛道在涨,它却没跟上
  • 它真正站稳的地方:家用康复辅具类国内收入排名第一;矫姿带市占率 27.2%、绝对第一。它的强项,是"某一个品类"
这一条决定了后面所有判断:可孚面对的不是"能不能做大",而是"靠什么做大"。 行业在稳定增长,它却明显慢了一截——这说明它的增长方式,跟不上行业的机会。
行业趋势不是"涨还是跌"这种大数,而是规则在换。摆在它面前的是三个正在改写的变化:
(依次为:事实 / 对它意味着什么)
  • 购买入口从"货架"移到"内容":家用医械线上占比从 2019 年的 25% 升到 2024 年的 44.3%,预计 2030 年达 67.1%。顾客不再"走到货架前挑",而是"刷到内容后下单"——入口变了,靠陈列就不够了
  • 竞争从"谁铺得广"转向"谁被记住":龙头鱼跃净利率约 26%,可孚净利率 10.93%——差约 2.4 倍。这差距不全是规模,很大一块是"顾客愿意为这个名字多付一点"
  • 需求从"治病工具"转向"家庭健康管家":60 岁以上人口约 3.1 亿;睡眠呼吸暂停患者约 1.76 亿人,规范治疗渗透率仅 0.2%–0.3%。需求正在从"一次性买工具"变成"长期被服务"
三个变化指向同一个结论:这门生意的关键词,正在从"铺"变成"记"。 前者比的是品类多不多、渠道广不广;后者比的是顾客想买时,第一个想到谁。
关键判断:行业正在"换题"——过去那道题是"谁的品类多、谁的渠道广",现在的题变成了"顾客想买时第一个想到谁"。 可孚把第一道题做得不错;第二道题,它手里的答案还不够多。
三、这条链上,它两头不占优
把可孚放进家用医疗器械的产业链里,会看到一个很清楚的位置——它站在中间:上游没有独占的原材料,下游没有自有的流量。
(依次为:环节 / 它的情况)
  • 上游 · 原材料与生产:4 个生产基地保障核心产品自产,但血压计、温度计、护理用品等品类技术成熟、参与者众多——家用康复辅具、医疗护理各自都有 300 家以上参与者
  • 下游 · 渠道与流量:2025 年线上收入 21.97 亿元、约占总营收 65%,主要靠天猫、京东、抖音等第三方平台
  • 中间 · 它自己:靠"自产 + 代销 + 第三方品牌"组织货源,靠线上运营能力把货卖出去
一句话:它在这条链上,上游没有独占的东西,下游的流量是"租"来的,中间替两头打工。 这种位置决定了它的活法只能是"靠运营吃差价"——而这条路,要一直买流量。
看竞争格局,三家打法很不一样:
(依次为:2025 年营收 / 靠什么立住 / 关键差别)
  • 鱼跃医疗:79.55 亿元;全品类平台,制氧机、血压计、雾化器多品类市占率第一;净利率约 26%
  • 三诺生物:46.59 亿元;血糖监测国产龙头,顾客指名;单赛道冠军
  • 可孚医疗:33.87 亿元;线上运营 + 多品类 + 并购;净利率 10.93%
抛开口径,最直白的差距写在净利率上:鱼跃约 26%、可孚 10.93%,差约 2.4 倍。 规模差 2.4 倍,净利率也差 2.4 倍——这不是巧合。鱼跃能拿到 26% 的净利率,是因为顾客愿意为"鱼跃"这个名字多付一点,它不需要把每 100 元里的 34 元都花在买流量上;可孚要花,因为它还没有做到"顾客指名"。
同赛道三家对照
关键判断:可孚在产业链上站在"两头都不占优"的中间:上游没有非它不可的东西,下游的货架和流量都是别人的。它靠"租货架、买流量"把规模做到了行业前列,但这套打法的成本在上升(销售费用率 26%→34.2%)。 它和龙头之间真正的差距,不在于"卖得少",而在于"顾客认不认"——这条差距,只能用"被记住"来补,用"多铺货"补不了。
四、顾客认背背佳,不认可孚
要看清可孚的位置,先得看清顾客怎么买这类东西。家用医疗器械的购买有一个特点:顾客是"对着品类买",不是"对着品牌买"。
(依次为:购买场景 / 品牌的作用)
  • 买血压计、体温计:顾客先看准不准、便宜不便宜——品牌作用弱
  • 买制氧机、呼吸机:顾客认专业品牌——品牌作用强
  • 买助听器、矫姿带:顾客认有没有用、需不需要服务——品牌作用强
这条规律对可孚特别重要。 它在"弱品牌"的品类里铺得最广,恰恰是最不需要品牌的地方;而它真正有优势的品类(呼吸机、助听器、矫姿带),都是"顾客会认品牌"的地方。它把力气花在了不太需要品牌的地方,而在最需要品牌的地方,还没有把"可孚"立起来。
顾客认知的真实状态是:
(依次为:层次 / 现状)
  • 认不认识"可孚":认识——线上曝光充分,是知名家用医疗器械品牌
  • "可孚"等于什么:很难说清——顾客能说出"可孚卖家用医疗器械",但说不出"买 XX 就该找可孚"
  • 顾客买某品类时:买血压计先比价格、买呼吸机认鱼跃/瑞思迈、买矫姿带认背背佳——"可孚"很少是第一个被想起的名字
一个扎心的对比:
| 对比项 | "背背佳" | "可孚" |
|---|---|---|
| 市占率 | 矫姿带 27.2%,第一,是第二名的 3 倍多 | 家用医械整体约 2.1%,行业第二 |
| 顾客认知 | "矫正体态,想到背背佳"——品类与品牌强绑定 | "卖家用医疗器械的"——品类与品牌未绑定 |
| 怎么来的 | 1.77 亿元买来的 | 2009 年自建的自有品牌 |
这一对比,是全篇最需要正视的地方。 可孚自己买来的品牌"背背佳",做到了"顾客记得住";而它自建的主品牌"可孚",反而没有做到。这说明两件事:① 它有能力把一个品牌做成顾客记得住——这是真本事;② 这份能力,三年过去了,还没有用在自己的名字上。
关键判断:可孚在顾客心里,是"一家什么都有卖的店"——名字都听过,但要说"买什么找可孚",没人答得上来。它立的是"渠道"(哪儿都能买到),不是"顾客心里那个位"(想买时第一个想到)。 最值得它反思的一个对比是:买来的"背背佳"被记住了,自建的"可孚"却没有。这不是能力问题——它已证明过自己能做,只是还没把这份本事用在自己的名字上。
五、它真正的本事,和一处错位
先说本事。 可孚的家底里有真东西:
(依次为:能力 / 具体表现 / 值不值钱)
  • 线上运营:2014 年最早进驻天猫;2025 年线上 21.97 亿元;能靠内容和投放把一个过气品牌做成爆款(背背佳直播间曾 90 天破亿)——很值钱,但正在变贵
  • 供应链与自产:4 个生产基地;核心产品自主生产,能快速把新品做出来、把成本压下去——有真功夫
  • 并购整合:连续收购背背佳、健耳、吉芮、华舟、喜曼拿,都能较快跑通——这是很多公司做不到的执行力
这几项能力里,最值钱的是线上运营,也最容易被忽略。 它能最早触网、能把过气品牌做翻红、能把一堆并购标的整合进体系——这些都是真本事。
但它也有三个真实约束,而且都藏在最强的能力背后:
(依次为:约束 / 事实 / 后果)
  • 增长靠"买",越买越贵:销售费用率 26.0%→34.2%(三年涨 8 个点);2025 年销售开支 11.58 亿元,约为研发(0.873 亿元)的 13 倍——利润被流量吃掉,净利率仅 10.93%
  • 产品研发在收缩:研发开支三年累计降幅近 24%,研发费用率仅 2.58%——长期靠"产品非它不可"来立住的基础偏薄
  • 命运绑在平台上:线上占约 65%,流量依赖第三方平台——平台规则或流量价格一变,它跟着受影响
三个约束指向同一件事:它的增长质量,还撑不起它的规模。 规模做到了行业前列,但利润、产品、主动权都偏弱。
关键判断:可孚不缺能力——线上运营、供应链、并购整合,三件都是真本事;但它最强的这三件事,恰好都在给"铺得更广"服务,而没在给"被记得更住"服务。它的约束都指向同一个结论:它需要的不是再补一块能力,而是换一个发力方向——把能力从"铺货架"转到"做品牌"。
六、核心问题:不是做得不够多,是记不住
把前面五章串起来,可孚的核心战略问题,可以用一句话概括:它把所有力气都用在"让自己被更多人看见"上,却很少用在"让自己被顾客记住"上。
(依次为:看这一层 / 它做得怎么样 / 结不解决问题)
  • 规模:行业第二(按 2024 年国内收入口径),2026 上半年还在加速——已解决,不是问题
  • 品类:200+ 品类、上万品规,货架很全——已解决,但边际收益在下降
  • 顾客记住它:顾客记得"背背佳",记不住"买什么找可孚"——没解决,这才是核心问题
  • 增长的质量:净利率 10.93%(龙头 26%);增长靠不断买流量——没解决,这是"记不住"的后果
为什么说"记不住"是核心问题,而不是"卖得不够多"?因为可孚的每一个症状,根子都在这里。
销售费用率越来越高——因为顾客不认名字,它就得一次次把顾客买回来;净利率低于龙头——因为利润要让给流量;研发投入收缩——因为钱都花在了获客上,没有余粮;每一次增长都要靠"某个单点爆发"——因为它没有一个能持续带客的品牌。这些不是四个独立的问题,是同一个问题的四种表现:它一直在"扩大自己的货架",却很少"让顾客多记住自己一点"。
关键判断:可孚的核心问题,一句话说得清:它把所有力气都用在"让自己被更多人看见"上,却很少用在"让自己被顾客记住"上。 它今天的每一个财务症状——销售费用率升、净利率低、研发降、增长靠单点——都是这一个问题的结果。它不是缺能力,是缺一个"让顾客记住它"的方向。
七、方向:做中国家庭呼吸健康的第一品牌
方向不能凭偏好选。先看清趋势,再看自己能不能做。
(依次为:正在长大的需求 / 硬数据 / 意味着什么)
  • 家用呼吸机刚起量:2025 年中国家用无创呼吸机市场规模 33.3 亿元,2020—2025 年复合增长 22.0%;家用无创已占国内呼吸机市场 73.2%——市场还小,但涨得快
  • 渗透率极低:国内规范治疗渗透率不足 5%,欧美成熟市场 30% 以上;中国睡眠呼吸暂停(OSA)患者约 1.76 亿人——典型的"现在小、未来大"
  • 居家慢病成了第一增长曲线:家用无创呼吸机增速 29.1%,已超过医院应急采购;需求的主场正从医院搬到家里
这三条合起来说明一件事:呼吸健康不是一个"已经打完了"的市场,而是一个刚刚开始的。 可孚在这个品类上已经有真东西——自研的 AI 呼吸机 C11(噪音 23 分贝、双 AI 引擎),呼吸支持板块 2026 上半年增长 166.90%。对手(鱼跃、欧姆龙)强在通路和品牌,但在"家用呼吸"这条新线上,大家都才刚起步。
四条候选方向,用同一把尺子量一遍:
(依次为:候选方向 / 顺势吗 / 顾客的购买理由 / 要放弃什么)
  • 继续做"全品类大货架"(现状):弱——行业已从"铺得广"转向"被记住";弱——顾客对品类买,不对品牌买;原地踏步
  • 做"家用医疗器械会员店":中;中——"又全又便宜";需长期重构渠道
  • 聚焦呼吸健康做"指名品牌":强——品类刚起量、渗透率不足 5%;强——"买呼吸机,先想到它";放弃无边界扩品类
  • 做"家庭健康管理服务平台":中;中——服务是粘性,不是购买触发点;能力不够,当期太虚
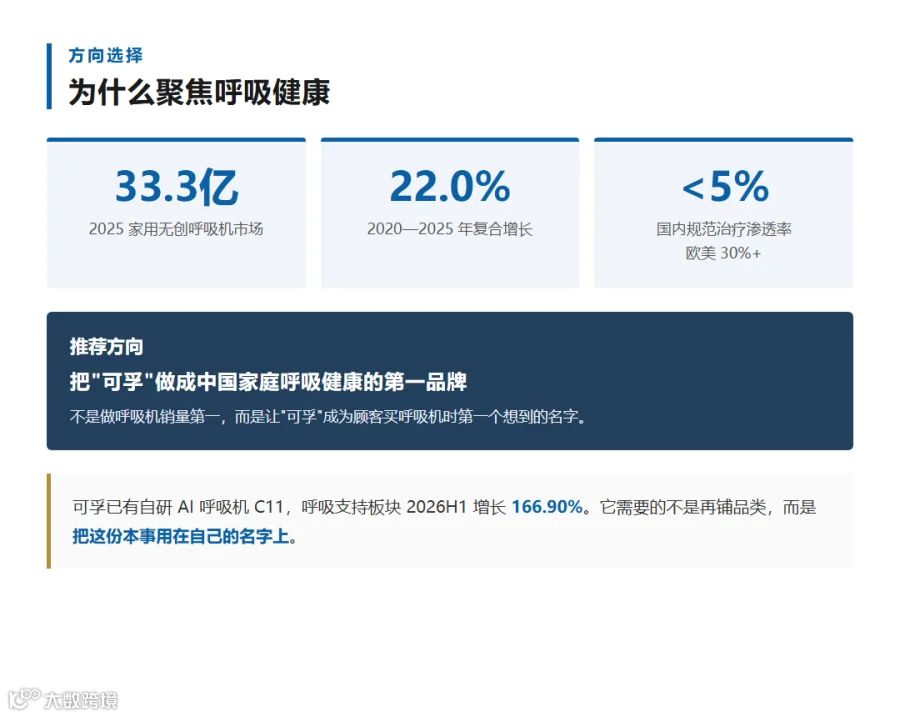
五条路里,第 3 条是推荐方向。 为什么?因为只有它同时回答三件事:需求在长大(顺势)、可孚有自研产品和品牌经验(独特)、顾客能给出明确的购买理由(买呼吸机先想到可孚)。
推荐方向:中国家庭呼吸健康第一品牌
关键判断:可孚不缺能力,缺的是把能力用对地方。它花了三年证明自己能做好一个品牌(背背佳),现在需要的,是把这份本事,用在自己的名字上。 方向很清楚:不是铺得更广,而是记得更住。 当顾客在买呼吸机的时候,第一个想到"可孚"——那才是它真正立住的那一天。
最后
可孚医疗做成了一件行业里不容易的事:从长沙一家零售店,做成了 A+H 双平台的上市公司,还把一个买来的品牌做成了行业第一。 33.87 亿营收、上万种品规、全国最早触网的家用医械企业之一——这是真本事,也是真成果。
但它还没做成另一件事——让顾客记住"可孚"这个名字。
它证明了会"铺":铺品类、铺渠道、铺并购。但竞争已经换题,下一道题比的不是"铺得多宽",而是"记得多牢"。呼吸健康这个品类,给它提供了一个难得的窗口:需求在长大、自己有产品、对手也刚起步。把"可孚"和"家庭呼吸健康"绑定,是它下一个十年最该下注的事。
衡量一家家用医疗器械公司的成色,不是看它有多少个产品,而是看顾客想买呼吸机的时候,第一个想到的是不是它。
领取完整报告
想要这份完整的战略诊断报告?扫码加我微信
长按识别二维码,加我微信
加微信后回复「可孚医疗报告」即可领取完整版。添加时请备注「企业名称 + 您的姓名 + 您的职务」,方便我们高效沟通。
完整报告(18 页 PDF)包含:企业画像与商业模式解构 / 行业趋势分析 / 产业链与竞争格局分析 / 客户认知与战略位分析 / 自身禀赋与能力评估 / 核心战略问题诊断 / 战略方向与路径选择。共 7 章、29 张数据表。
关于作者
刘亮,诸葛定位咨询 创始人,企业增长战略专家,高级职称、《点燃市场》作者、2024 湖南十大品牌人物、湖南大学 / 湖南师范大学硕士研究生导师、中南大学品牌研究院专家、工信部名师优课专家,资深的战略定位、战略解码和品牌营销咨询实战专家。
这份报告由我与诸葛战略智能体共同完成。加我微信时,也欢迎顺便聊聊你自己企业的增长问题。
「诸葛刘亮聊战略」视频号 / 抖音号 每日更新,聊湖南产业、聊商业热点、聊企业的增长机会,欢迎关注。
免责声明
本文为「诸葛定位咨询」基于可孚医疗科技股份有限公司(301087.SZ / 01187.HK)公开披露的年度报告、半年度报告、公司公告、监管公开文件及公开媒体报道,作出的独立战略分析。未进入企业内部调研,未获取任何未公开信息。
本文不构成任何证券投资建议,不涉及对股价、市值、买卖时机的任何判断,亦不构成对公司经营决策的褒贬评价。文中数据均来源于公开渠道,如与公司正式披露信息存在出入,以公司披露为准。
全文版权归「诸葛定位咨询」所有,欢迎转发,转载请注明出处。

【声明】内容源于网络
0
0
诸葛定位研究院
内容 42
粉丝 0
诸葛定位研究院
总阅读989
粉丝0
内容42