

天然气价格日报
2026年10月17日 星期六 | 第17期 | 气源:管道气/煤层气/焦炉气/煤制气/页岩气
出厂指数 6867 元/吨(L1) 单日 +337 海陆价差 469 元/吨 成本倒挂 142 元/吨 口径:四层级可信度排序
一、今日速览

今日核心:官方出厂价格指数单日跳涨 337 元/吨至 6867,但逐厂算术均值仅 +3 —— 两者同步指向同一结论:本轮上涨的动能集中在成本传导落地的两天(10月15—16日),10月17日已进入平台期。
10月17日为周六,行业平台按惯例发布零时版快照。63家液厂中 5家上调、57家持平、1家下调,这不是普涨,是标杆领涨后的平台期。

数据来源:上海石油天然气交易中心「中国LNG出厂价格指数」(L1)| LNG天然气平台零时版 63家逐厂算术均值(L4)| 橙色虚线为液厂生产成本 6896 元/吨
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
L1
|
|
|
|
|
|
L4
|
|
|
|
|
|
L4
|
|
|
|
|
|
L4
|
|
|
|
|
|
L1
|
|
|
|
|
|
L4
|
|
|
|
|
|
L4
|
口径说明(本系列自此固定执行):出厂均价主口径采用上海石油天然气交易中心「中国LNG出厂价格指数」6867 元/吨(L1)。 LNG168、LNG服务站、燃气在线、海波谈LNG 等平台数据统一降级为 L4 参照列,不再作为均价主口径。 10月16日该指数从 6530 跳涨至 6867,单日 +337 元/吨、+5.16%,是本系列首次以官方指数记录到的单日最大涨幅。
二、数据口径可信度体系(本系列固定执行)
以下排序自此成为本日报选取数据的唯一依据。层级靠前的来源出现时,层级靠后的数据仅作参照,不用于主结论。
L1 官方交易中心与政府上海石油天然气交易中心(中国LNG出厂价格指数、中国LNG出站价格、CLD)、重庆石油天然气交易中心(液厂原料气现货价、区域LNG厂站价格)、天津国际油气交易中心、浙江国际大宗商品交易中心、海关总署全球贸易监测分析中心(综合进口到岸价格指数)
同为 L1 的天津国际油气交易中心与浙江国际大宗商品交易中心,本系列自此一并纳入第一梯队。其发布的 LNG 现货价格、管道气竞价与交收数据,与上海、重庆交易中心数据同层级并列;出现冲突时以原始成交/结算数据为准,并在回测清单中标注差异,不作取舍。
L2 国际权威机构与专业资讯商S&P Global Commodity Insights(Platts)JKM 评估、ICE TTF、IGU《全球液化天然气报告》
L3 大型券商与能源研究机构中金、东吴证券等行业周报与研报 —— 仅引用其分析结论,不采信其转述价格
L4 行业媒体与资讯平台LNG贸易与运输、燃气在线、LNG168物联网、LNG服务站、海波谈LNG —— 仅作参照列

数据来源:重庆石油天然气交易中心(L1)| 上海石油天然气交易中心(L1)| LNG天然气平台零时版(L4)
本期的四项关键修正(相对前15期)
|
|
|
|
|
|---|---|---|---|
|
|
|
上海交易中心指数 6867(L1) |
|
|
|
|
上海交易中心指数 + 逐厂均值双线 |
|
|
|
|
S&P Global(Platts)评估、ICE(L2) |
|
|
|
|
同层级同口径相减,双口径并列 |
|
必须承认的前15期错误:前15期把 L4 平台的"统计加权均价"当作出厂均价主口径并画进图1,等于用第四层级替代第一层级,误差达 355 元/吨。该错误本期已纠正,此前的图1 七日走势数据不可与本期的 6867 直接拼接比较。

三、七日走势:6867 元/吨,跳涨后贴住成本线
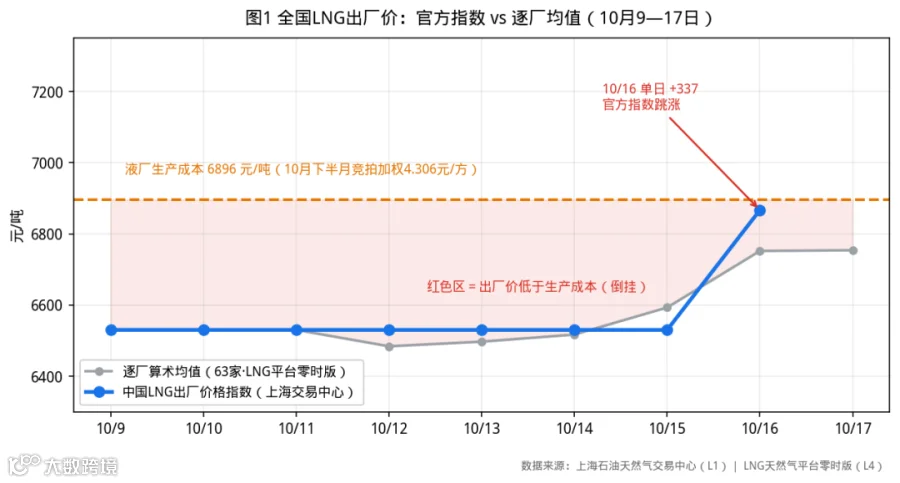
数据来源:上海石油天然气交易中心(L1)| LNG天然气平台零时版(L4)| 橙色虚线为液厂生产成本 6896 元/吨(重庆交易中心,L1)
走势分两段
- 10月9日—14日:
上海交易中心指数稳定于 6530 元/吨,逐厂均值在 6484—6517 的 33 元窄幅平台内横盘,连续 6 个交易日滞涨。 - 10月15日—16日:
中石油下半月竞拍落地传导,官方指数由 6530 跳升至 6867(+337,+5.16%),两日完成成本传导。 - 10月17日:
逐厂均值仅 +3 至 6754,进入平台期。
关键观察:官方指数 6867 已贴近生产成本 6896,仅低 29 元/吨;而逐厂算术均值 6754 低于成本 142 元/吨。 两者的 113 元差距说明:头部标杆液厂已站上成本线,多数中小液厂仍在倒挂。
这意味着什么:过去几个交易日的上涨本质是追赶成本线,而非需求拉动。官方指数刚触及成本下沿,液厂尚未进入真正盈利区间 —— 这也解释了为什么 10月17日"涨不动":不是不想涨,是没有需求端接得住。
四、单日变动:国产+3,接收站+25/+80,涨势全面趋缓
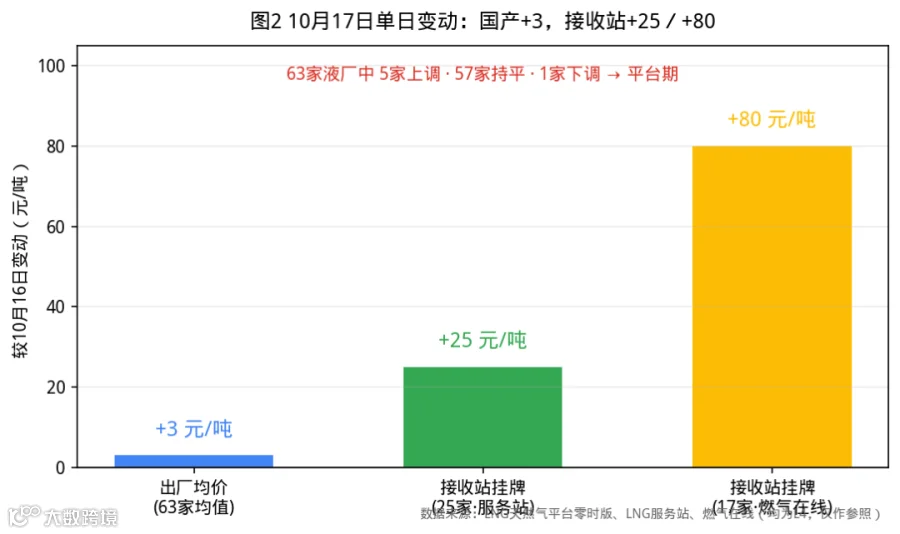
数据来源:LNG天然气平台零时版、LNG服务站、燃气在线(均为L4,仅作参照)| 柱顶为相对10月16日基数的变动值
10月16日是"国产+120、接收站+51"(成本传导集中释放);10月17日骤降为"国产+3、接收站+25"。 原因清晰:成本传导在 10月15—16日两日内已用足,17日进入平台期。
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
L1 |
|
|
|
|
|
L4 |
|
|
|
|
|
L4 |
|
|
|
|
|
L4 |
读图要点:官方指数 +337 与逐厂均值 +3 的巨大差异,来自"指数已反映成本传导、逐厂报价尚未跟齐"的时滞。 两口径并不矛盾:指数更敏感,逐厂均值更滞后。判断平台期应看逐厂均值 +3,判断涨幅幅度应看官方指数 +337。
五、海陆价差:469 元/吨(服务站口径)/907 元/吨(燃气在线口径)
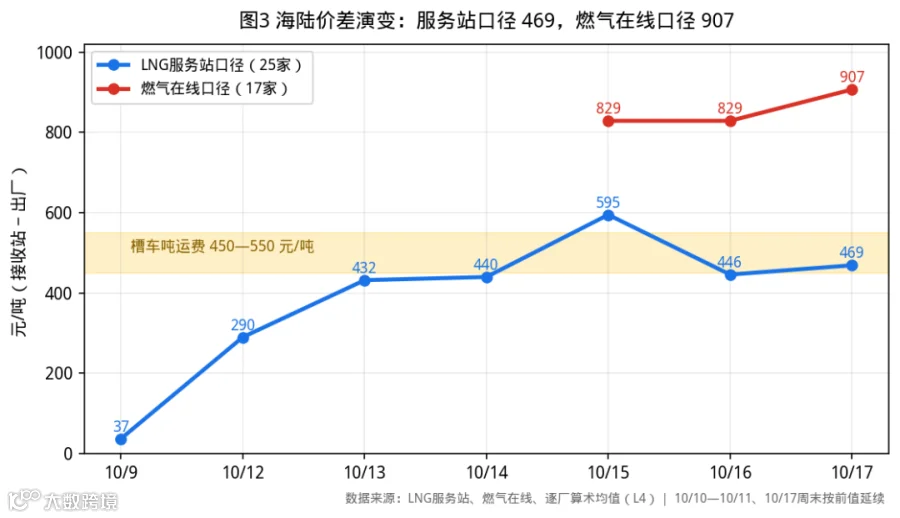
数据来源:LNG服务站、燃气在线、逐厂算术均值(L4)| 黄色带为槽车吨运费 450—550 元/吨| 10/10—10/11、10/17 周末按前值延续
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
469 元/吨已越过槽车吨运费的上限区。华东 200 公里内槽车吨运费约 450—550 元/吨, 海陆价差 469 元意味着内陆液厂对沿海市场的价格优势被基本抹平,辐射半径被压缩至产地周边。 燃气在线口径下 907 元/吨更是完全失去跨区域套利空间。
两口径不可混用:469 与 907 相差 438 元/吨,源于样本数(25家 vs 17家)与采集时点不同。 本期只做同层级相减:服务站口径 7223 − 6754 = 469;燃气在线口径 7661 − 6754 = 907。 此前"混合口径相减"的做法已废弃。
六、调涨分布:57家持平占90.5%

数据来源:LNG天然气平台零时版(L4)| 共63家液厂
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
这是本轮上涨以来首次出现液厂主动降价(内蒙通汇能源 −102 元/吨)。 5家上调集中在陕西延长系,属标杆领涨、多数观望,不是普涨。
七、分省均价:重庆交易中心七大区域周均价

数据来源:重庆石油天然气交易中心(L1)| 为周均价,非日度出厂价
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
口径提示:以上为周均价(重庆交易中心区域LNG厂站价格),与上海交易中心日度出厂指数 6867 量纲不同,不能直接相减或比较涨跌幅度。 其价值在于展示区域间的相对价差结构:珠三角最高(4475)、西北最低(3817),区域差约 658 元/吨。
八、接收站:挂牌价站上7000,与出厂指数倒挂
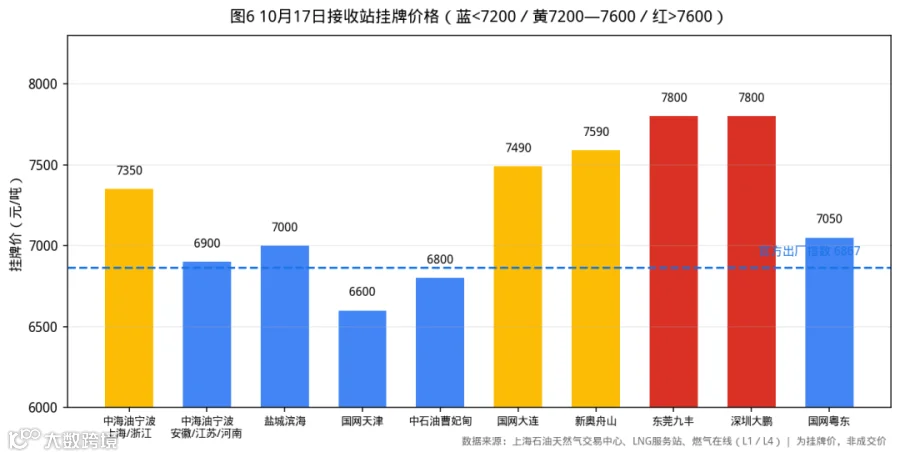
数据来源:上海石油天然气交易中心、LNG服务站、燃气在线(L1/L4)| 为挂牌价,非成交价
图中可见一个值得注意的结构:10家接收站挂牌价全部高于官方出厂指数 6867, 其中东莞九丰、深圳大鹏 7800 已超出 900 元以上。这正是海陆价差 469—907 元/吨的来源。
挂牌价 ≠ 成交价。行业信息明确写有"局部重车增加、涨势趋缓",且接收站双口径差达 438 元/吨(如国网粤东:服务站 7050 vs 燃气在线 7630)。 挂牌在抢价、成交在让利,这是"涨不动"的实证。签约前务必向接收站官方索取对应销售地的报价函。
九、原料气成本:10月下半月竞拍加权4.306元/方
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
| 10月16—31日 | 4.306 |
|
|
|
数据来源:重庆石油天然气交易中心「中石油液厂原料气现货价格 FGS(CNPC)」(L1)。 该价格为对应交收期在重庆交易中心开展的中国石油天然气销售分公司 LNG 工厂用气资源交易的加权平均价(原预售交易结算基价),在交收月份月初发布;若交收月份内有新交易,于交易结束后次日发布。
成本测算:按气化率 1603 方/吨、液厂加工损耗约 5% 折算,液厂生产成本约 6896 元/吨。 与官方出厂指数 6867 相比,倒挂 29 元/吨;与逐厂算术均值 6754 相比,倒挂 142 元/吨。
成本倒挂已正式确认。液厂在贴着成本线出货,这是本轮最硬的一条约束 —— 也意味着若成交端不能同步上行,液厂将进入"越卖越亏"区间,挺价意愿反而可能松动。
十、CLP:周指数179.42点,日度数值空缺
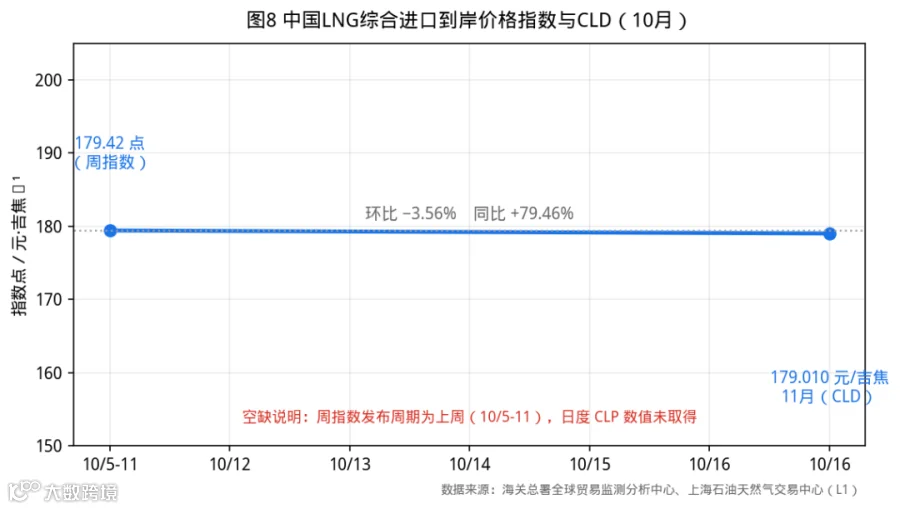
数据来源:海关总署全球贸易监测分析中心、上海石油天然气交易中心(L1)
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
综合进口到岸价格指数由海关总署全球贸易监测分析中心与上海石油天然气交易中心合作编制,2019年10月16日首次面世, 以2018年第一日历周为基期(当周综合进口到岸价格为 2853 元/吨、指数 100 点),综合反映上一周我国 LNG 进口到岸价格水平。
日度 CLP 数值仍未取得。交易中心按周发布综合指数,日度空缺属正常发布节奏,未作插值。 需注意:交易中心明确提示"我国企业在实货市场成交量不大,现阶段国际现货市场价格并不能完全代表我国企业真实的LNG整体进口成本"。
十一、CEGI:第15期数值空缺

数据来源:中国电力企业联合会(L1)| 本期未取得官方原页数值
CEGI 第15期对应 2026年9月数据,应于10月上中旬发布。第14期、15期正式发布页均未取到,故指数数值全篇空缺,未引用任何第三方转述值,未作插值。
十二、国际气价:JKM 29.34,TTF 85.82欧元/MWh 为2022年12月以来最高

数据来源:S&P Global Commodity Insights(Platts)JKM 评估、ICE TTF(L2)| 汇率 1 欧元≈1.085 美元
|
|
|
|
|
|---|---|---|---|
|
|
|
|
L2
|
|
|
|
|
L2
|
|
|
|
|
L2
|
|
|
|
|
L2
|
|
|
|
|
L2
|
|
|
|
|
L2
|
来源升级确认:本期 JKM 29.34 美元/MMBtu 采用 S&P Global(Platts)评估口径,与前期从 EnergyRiskIQ(L4 聚合站)转引的数值相同,数值本身未变,来源层级由 L4 升至 L2。 本期已改为直接标注 S&P Global(Platts)评估与 ICE,不再使用 EnergyRiskIQ。
前期一处自我否定的更正:在 10月16日日报中,我曾判断"TTF 24.21 美元/MMBtu 与正文 86 欧元/MWh 不自洽"。 现核实 EnergyRiskIQ 同页 TTF 为 85.82 欧元/MWh,反推约 24.17 美元/MMBtu,与 24.21 仅差 0.04。该数据是对的,我当时的质疑不成立,特此更正。
十三、后市判断
- 上行空间已极薄。
官方出厂指数 6867 仅低于生产成本 29 元/吨,液厂已在成本线附近出货,继续上涨需成交端同步跟进,而下游接货已明显乏力。 - 平台期而非反转。
63家液厂 57家持平,说明成本传导已用足,短期大概率在 6750—6900 区间横盘。 - 海陆价差 469 元/吨是压制国产端的最硬约束。
已越过槽车运费上限,内陆液厂对沿海的价格优势基本被抹平,辐射半径压缩至产地周边。 - 冬季需求是最大变量。
欧亚寒潮与霍尔木兹海峡航运风险仍在支撑 TTF 86 欧元/MWh 高位,若持续,进口端成本难降。 - 下行风险来自需求破坏。
PETRONAS CEO 已警示高价可能"摧毁需求",一旦下游大规模减采,液厂将被动让利。
本期仍存在的局限(如实说明): ① 10月17日为周六,行业平台只出零时版快照,白天仍有调价,实际以液厂报价函为准; ② 接收站双口径差 438 元/吨,属采集时点差异,非错误; ③ 重庆交易中心区域价为周均价,不能与日度出厂指数直接比较; ④ 生产成本 6896 元/吨的折算系数以交易中心实际结算为准,本文按行业通用口径列示。