

研报圈 2026年10月17日 10:44
今年2月底中东战事爆发后,霍尔木兹海峡实际关闭。这条水道承担着全球近 20% 的液化天然气(LNG)供应,一关就是好几个月。
国际能源署(IEA)最新一季天然气市场报告,把这半年市场里发生的事算了一笔账。结论有点反直觉——真正的问题不是"气不够",而是"气太贵,用不起了"。
一、十年来第一次:全球天然气需求整体下降
IEA 预计 2026 年全球天然气需求将下降 0.5%。这在天然气消费史上相当罕见——过去二十年,只要经济还在增长,气量基本上是只涨不跌。拖累来自两头:中东是供给冲击的直接受害者,亚洲则是高价压住了需求。
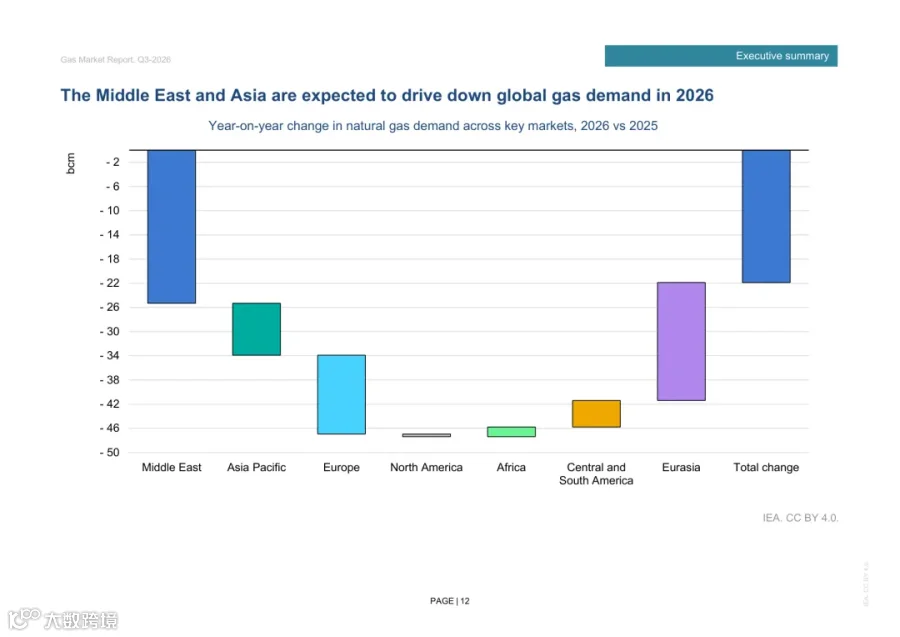
看区域更清楚:中东和亚太是主要下拉项,欧洲因为高价自用减少也在往下走;北美则是唯一还在往上顶的区域。亚太尤其值得一提——这将是本十年里亚洲天然气需求的第三次下降。
中国在这轮里扮演的是"平衡者"角色。3 到 5 月的 LNG 进口在下降,但国内产量和管道气进口同时补位,缓冲了部分缺口。

二、中东供给塌了一块:产量预计掉近15%
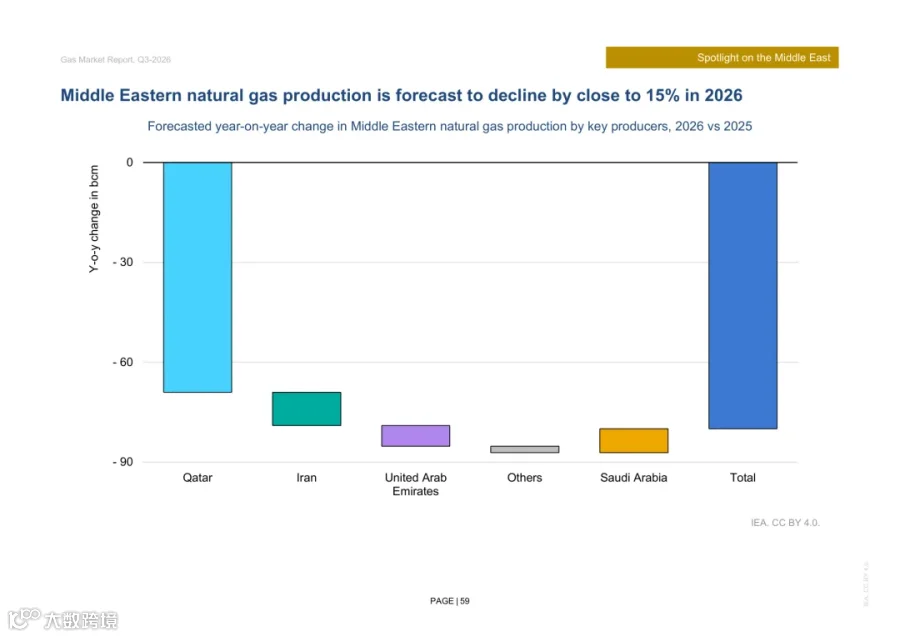
供给端的故事更直接。IEA 预计中东天然气产量 2026 年将下降近 15%,卡塔尔、伊朗、阿联酋都在往下掉。报告的假设是海峡在 2026 年三季度完全重开,四季度初恢复正常运营,卡塔尔和阿联酋的 LNG 交付在 7 月到 10 月间逐步爬坡——现在的低谷被视为暂时性缺口,而非结构性损失。
三、气价:3月冲顶,二季度欧亚关系彻底倒转
价格这块最有意思。2026 年 3 月,亚洲和欧洲现货价冲到 2023 年 1 月以来的最高月均水平——上一次这么高,还是 2022 到 2023 年那轮气荒。二季度欧洲 TTF 基准价同比涨 32%,均价接近 16 美元/百万英热单位;亚洲现货 LNG 更猛,同比涨 45%,均价 17.5 美元,两边都是 2022 年以来最高的二季度水平。
最能说明问题的是价差反转。今年 1、2 月,还是欧洲比亚洲贵 0.9 美元;3 到 6 月,翻转成亚洲比欧洲贵 2.1 美元。价差一倒,欧洲的灵活 LNG 货源就大量转向亚洲市场。
四、连锁反应:化肥价格被推回2022年水平
气不只是用来烧的。天然气是合成氨和尿素的原料,煤头和气头化肥成本直接挂钩。气价一冲,尿素价格跟着涨到 2022 年那次供应冲击以来的最高位。这条链条对农业的传导很直接:化肥成本上去,种植成本上去,最终反映在粮价和各国补贴开支上。
LNG 的运输环节同样紧张。IEA 记录了海峡关闭期间 LNG 船租金一度飙升,随后随着船队运力增加而回落——运价的高点同样出现在今年上半年。
五、最扎眼的变化:各国开始"改回烧煤"
这次冲击留下的最大遗产,是能源政策集体转向。IEA 专门开了一章讲"气转煤",因为在欧洲,气电成本自 3 月以来已经贵到让煤电重新具备竞争力。
政策层面的动作更直白:意大利议会批准把煤电退出时间推迟到 2038 年;韩国取消煤电 80% 的运行上限;日本取消次临界机组的时长限制;印度要求燃煤电厂满负荷运行;中国广东对天然气消费设置上限;孟加拉、泰国也要求提高煤电负荷率。
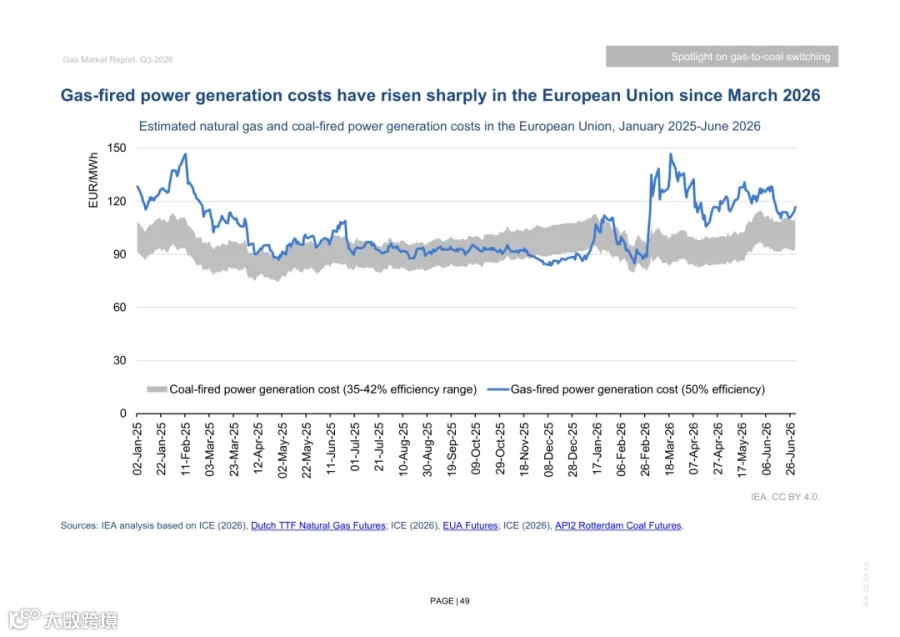
这条线对长期脱碳目标是个坏消息。IEA 报告里那句"加强能源安全"的表述说得很克制,但摆在图上的事实是:一次供应冲击,让多国把已经写在减排路线图里的煤电又请了回来。
六、往后看:新增液化产能是唯一的缓冲垫
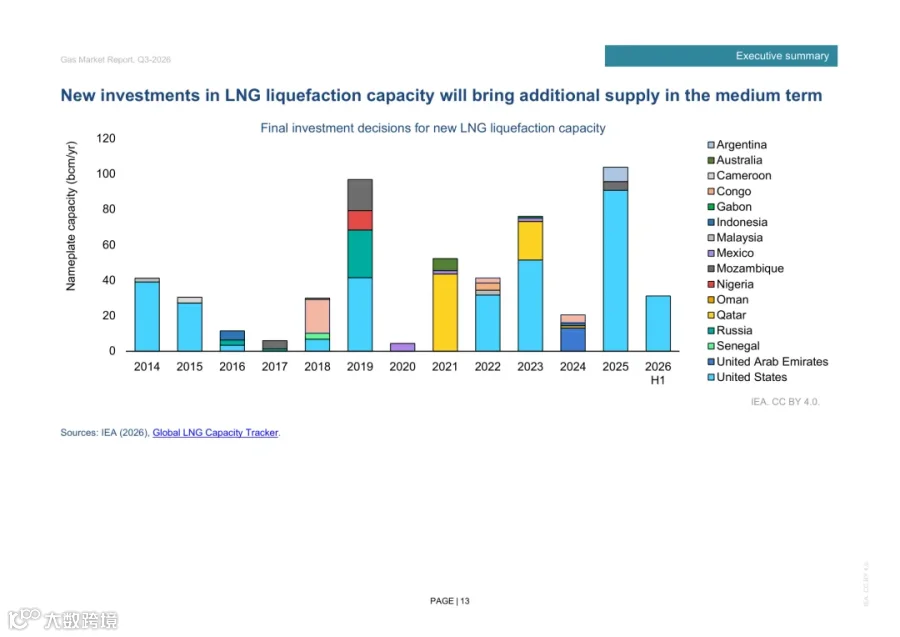
IEA 的中期判断落在供给上。卡塔尔扩建项目已经投产,2026 到 2028 年将有一批新的液化产能陆续上线,此外还有大量项目已完成最终投资决策。这也是为什么 IEA 判断下半年全球 LNG 平衡会逐步宽松——海湾交付量恢复加上新增产能投产,供给缺口有东西去填。
一句话收尾:霍尔木兹海峡这半年带来的,不是简单的"少了一口气",而是让全球天然气市场第一次认真回答了那个问题——贵到一定程度,气就可以不用。需求下降、气价冲顶、化肥跟涨、各国把煤请回来,这四件事是同一件事。
此文参考的一份报告:
《2026年第三季度全球天然气市场报告》(Gas Market Report, Q3-2026)—— 国际能源署 IEA