


海事战略国际公司(Maritime Strategies International)总监蒂姆·史密斯(Tim Smith)指出,中国亚洲邻国正大量吸收过剩原油并开辟新航线。尽管作为历史增长引擎的中国因需求疲软及防疫政策导致进口量预计连续第二年下降0.7%,且2023年大幅增长预期可能落空,但全球原油贸易格局正在重塑。

亚洲邻国接棒支撑油轮需求复苏
在中国市场低迷之际,日本、韩国和印度等主要亚洲经济体进口量大幅增加,有效抵消了中国的影响。欧洲和南亚的原油进口量也被大幅上调,共同推动2022年全球原油净贸易增长预期达4.5%。经陆路运输流量调整后,2022年海运原油贸易增长率从3.9%修正至5.1%。这一“体量”因素是解释当前油轮市场复苏的关键,而非仅仅依赖航线动态变化。
2023年贸易驱动力转变与供应链重组
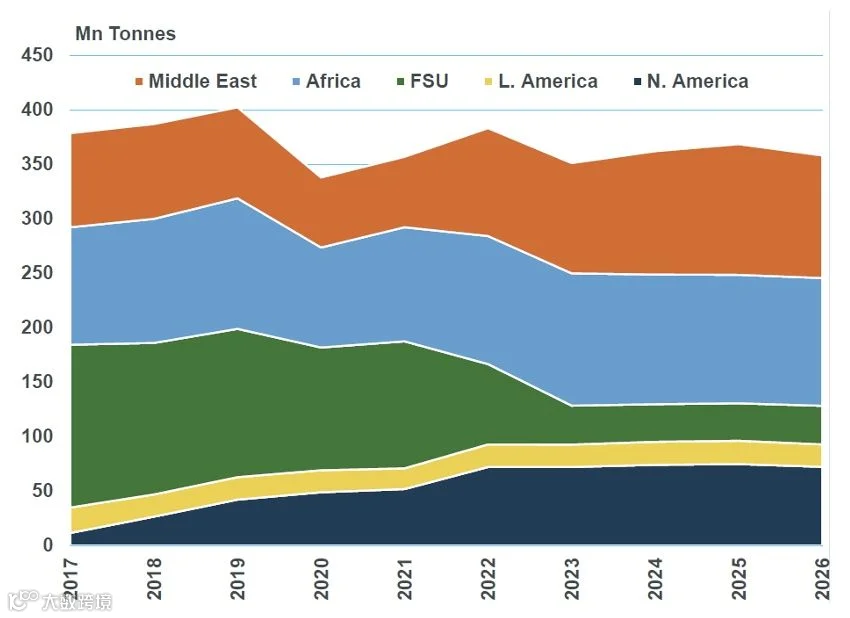
预计2023年原油贸易增长驱动力将发生显著转变。受欧盟对俄海运原油禁令影响,欧洲进口量预计将出现净下降。采购重心将向非洲、中东及美国转移,同时独联体国家(如哈萨克斯坦)虽未受禁令直接影响,但其出口渠道仍面临干扰。
VLCC市场展望与长期趋势
随着疫情防控政策放宽及宏观经济企稳,2023年中国原油进口需求有望走强,从而支撑超大型原油船(VLCC)市场。预计到2024年,海运原油货运量将恢复至疫情前水平,并由亚太地区体量驱动回归常态。与此同时,美洲进口需求因产量上升和需求放缓呈下降趋势。地缘政治已永久改变石油市场格局,俄罗斯原油流向转向亚洲将带动吨海里数持续增长,使油轮市场继续从此次重组中受益。