


深圳税务第三稽查局近期公布的一起骗税大案,为所有出口从业者敲响警钟:买单配票、移花接木式假出口并非行业“潜规则”,而是严重的刑事犯罪。
PART 1
2276.97万,没有一票真货
近日,国家税务总局深圳市税务局第三稽查局通报了一起典型骗取出口退税案件。深圳3家贸易企业在无真实货物交易的情况下,通过“买单配票”全套操作,累计骗取出口退税2276.97万元。最终,税务部门追缴税款并处以一倍罚款,合计超过4550万元,同时停止办理出口退税三年,6名涉案人员已被检察机关依法提起公诉。

长期以来,“买单配票”被部分中小卖家视为行业惯例。此次通报明确释放信号:该灰色链条已成为监管重点,传统违规操作空间已大幅压缩。
据披露,这3家企业的作案链条主要包含三个步骤:
第一步:“买单”获取报关单
企业本身无真实出口业务,通过非法渠道购买他人出口报关单信息,将他人的真实出口记录套用于自身公司名下,伪装出口业绩。实质上,货物虽真实出口,但货主与涉案企业毫无关联。
第二步:“配票”虚构采购成本
为申请出口退税,企业需对应增值税专用发票证明采购成本。涉案企业从上游公司虚开增值税专用发票,刻意选择棉签、湿巾等标准化日用品,调整发票数量规格,使票面信息与盗用的报关单严格对应。
第三步:“资金闭环”制造假象
为使资料看似合规,企业通过虚假结汇,将外汇以“货款”名义支付给上游开票方,再经多个个人账户拆分周转,最终回流至涉案人员个人账户。
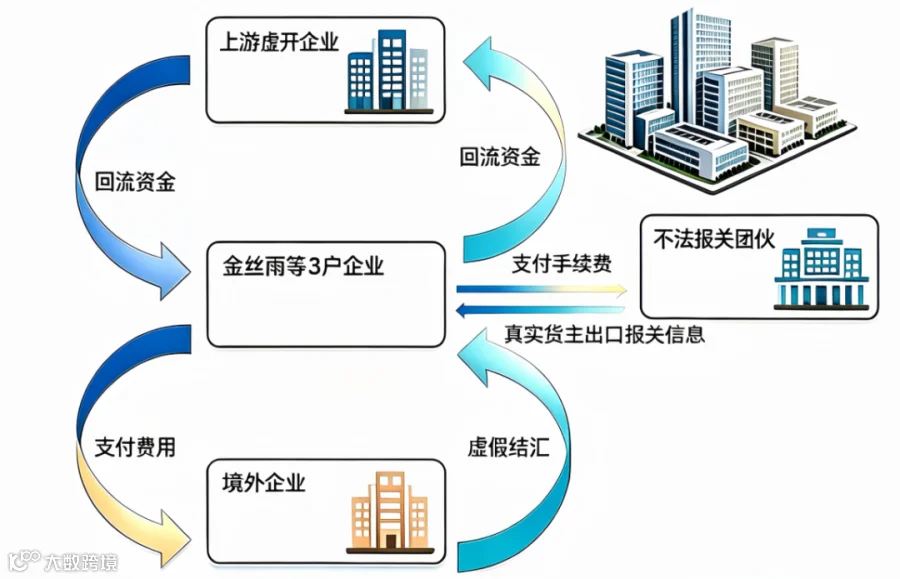
尽管票、单、流水伪造了闭环,但三家企业存在高度重合的异常特征:注册在同一片区、共用同一家代理报关行、上游供应商重叠、员工信息交叉,且于2024年1月同时停止出口申报。
这些异常指标触发税务系统风险画像后,税务部门立案检查,通过追踪上百个银行账户资金流水,彻底揭开了这条虚假链条。
PART 2
卖家需警惕两大风险误区
01、“买单报关”本身即高风险
部分中小卖家因无法获取增值税专用发票或缺乏出口资质,常通过货代进行“买单出口”。虽然货物真实出口,但报关单主体非本公司。若货代或报关行擅自处理配票或将数据“借”用,卖家可能在不知情的情况下被动卷入骗税链条。一旦链条被查,即便无主观故意,货物和资金仍可能受到牵连。

02、真实出口不等于单证可随意拼凑
“有真实货物出口,仅进项票不齐,找票匹配退税”的想法极具危险性。出口退税的核心在于“真实交易”,若发票不对应真实采购或资金存在回流,即便货物真实出口,性质仍属骗取出口退税。
在“金税四期”框架下,海关、税务、外管局数据实现交叉比对。报关单、发票、收汇记录逻辑关系一旦异常,系统将自动预警。粗放式的单证操作难以遁形,面临巨额罚款及刑事责任风险。
PART 3
厘清退税权利与法律红线
出口退税是国家赋予合规企业的政策红利,前提是交易真实、单证合规、可追溯。买单配票则是利用虚假单证套取利益,二者界限分明。
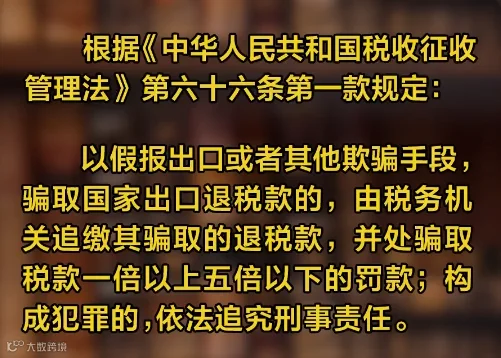
根据《税收征收管理法》,骗取出口退税除追缴税款、处一倍以上五倍以下罚款外,还将被停止办理出口退税一至三年。若构成刑事犯罪,依据《刑法》第二百零四条,数额巨大者可处十年以上有期徒刑甚至无期徒刑。实控人、财务负责人及业务经办人均难逃法律责任。
建议出口卖家自查:确认出口链路完整性,确保报关单主体与本公司一致,采购端获取合规增值税专用发票,收汇路径与出口记录匹配。若存在“买单”情形,应尽早切换至合规退税通道,将退税转化为合法的合规能力。
美鸥元主营税务合规服务,致力于帮助卖家建立合规出口退税路径,协助梳理采购端发票获取路径,解决“拿不到票”难题。同时提供合规出口退税方案设计,确保报关单、发票、收汇三者一致。
美鸥元拥有专业团队跟进退税申报及税务核查应对,助力卖家切换至合规退税通道,合法享受政策红利。
★
作为一家深耕财税合规、国际头程物流及海外仓领域的跨境服务公司,美鸥云仓拥有丰富的经验与专业团队,为众多跨境企业和卖家提供精准高效的服务,深受客户信赖。
如有相关需求,欢迎咨询官方经理,我们将高效解决您的困惑!
