


本周海进江运价
海进江运价分析主要基于具有行业一定权威性的多家船东提供出来的运价数据,仅供参考。
本期沿海运价总体维稳,周末各航线运价如下:
- 青岛进江方向(4-5万吨):上涨2元,为23元/吨;
- 北仑进江方向(4-5万吨):维持不变,为17元/吨;
- 北方五港进江方向(4-5万吨):上涨3元,为30元/吨;
- 华南方向(5.3-7.5万吨):上涨2元,为37元/吨;
- 北方到太仓(4-5.7万吨):上涨4元,为27元。
运价分析
本周沿海行情继续回暖,大船运输价格多次小幅上涨。港口煤价延续上行态势,贸易商出货心态积极,市场报价整体偏强坚挺。叠加前期市场低位企稳,下游部分刚需补库需求集中释放,沿海货盘询货、订船活跃度小幅提升,市场实际成交较昨日有所改善,支撑运价小幅抬升。后续请持续跟踪煤炭产销补库及非煤货盘变动情况。
(绿色字体代表运价下调,红色字体代表上浮)

本周长江运价
长江运价分析主要基于具有行业一定权威性的多家船东提供出来的运价数据,仅供参考。
本周长江运价涨跌
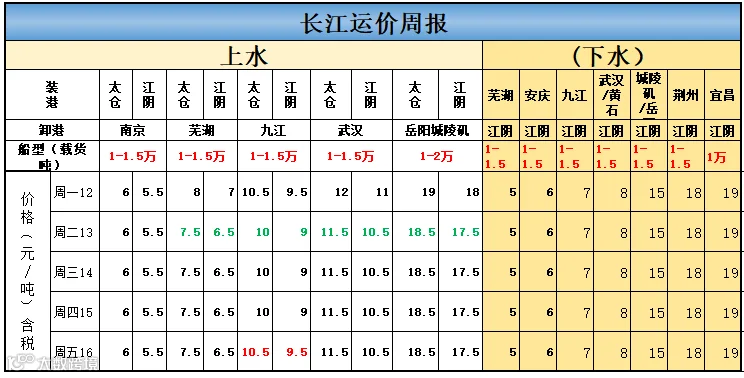
- 江阴到南京运价:为5.5元/吨;
- 江阴到芜湖运价:下跌0.5元,为6.5元/吨;
- 江阴到九江运价:涨跌相抵,为9.5元/吨;
- 江阴到武汉运价:下跌0.5元,为10.5元/吨;
- 江阴到城陵矶运价:下跌0.5元,为17.5元/吨。
长江下水运价:本周长江下水各航线均维稳。
长江运价分析
本周二长江上水九江、武汉、岳阳运价小幅下调,周末九江略上调。本周其他时间上下水运价均维持稳定。
大通流量:周末为18700 m³/s。
当前长江进入枯水季,大通流量维持在2万 m³/s以下,航道条件较之前运力效率下降,对运价形成天然底部支撑。需求端呈“弱即期、稳刚需”特征:终端需求不多,多为零散预备采购,加上火电日耗偏低,即期需求支撑偏弱,上水运价略有下行;沿江电厂秋冬储煤预计采购启动,建材、粮食等非电刚需成为现货运价稳定器,运价整体横盘略下行。后续重点跟踪:火电日耗回升、冬储采购节奏、流域水位及秋季极端天气封航风险。
E航长江指数周末为868。
注明:自2024年7月11日起长江运价开始均为含税价。
(绿色字体代表运价下调,红色字体代表上浮)


本周运河运价
运河运价分析主要基于具有行业一定权威性的多家船东提供出来的运价数据,仅供参考。
本周运河运价涨跌
本周运价小幅下跌。
本周运河运价分析
本周运河各航线运价总体维稳。
京杭运河当前处于“船多货少、偏弱震荡”格局:主力货种为煤炭,砂石建材、粮食为辅。电厂及工地需求平稳,暂无集中货盘;全线船闸通航正常,汛期结束水位回归常态,通航条件良好,有效运力充足。但市场进入淡季,终端需求偏弱,船东竞价揽货,运价近期持续底部运行。北上方向空船多、货盘有限,叠加千吨级大船分流至长江上游。底部支撑来自燃油成本上涨。
后续变量关注:枯水(徐州段低水位)、船闸大修(芒稻船闸10-15停航)、冬储煤前置采购、国庆后工地复工、秋季大风封航风险、火电低日耗。

本周油价
本周油价分析
本周船燃价格:
- 本周内外港轻重油价格和上周比均维持稳定。
- 本周二长江轻油价格和上周比均维持稳定。
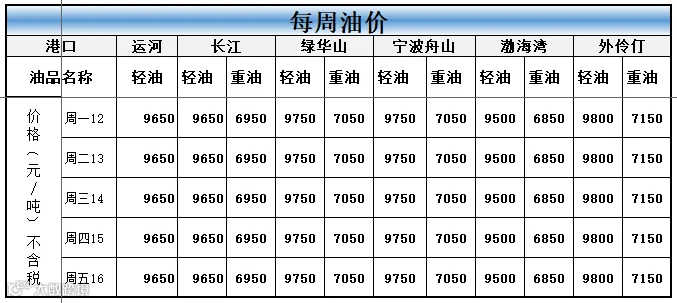
重油为低硫120;重油180比120便宜50元。

本周封航
2026年10月中旬,近期北方各大港口均有短时间大风封航,具体封航如下:

免责申明:本文仅代表作者个人观点,与E航网无关。其原创性以及文中陈述文字和内容未经本网证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。