

SCFI微涨0.1%,运价连涨行情踩下刹车
10月9日,SCFI报3664.11点,与上期相比上涨1.81点,涨幅不足0.1%。微弱涨幅背后,持续两个月的运价连涨行情,涨势已经踩下刹车。
你看,很多外贸人还没反应过来,船就已经开始不那么缺了。
之前没听Mike劝“借机催单”的外贸人小伙伴,现在恐怕要后悔了吧?!

01/ 三大航线最新公开运价行情
咱先看看三大航线最新公开运价行情。
上海-美西7578美元/FEU,行情基本持平;美东10528美元/FEU同样保持稳定。
但Drewry即期报价已经开始下行:洛杉矶运价跌3%,纽约跌2%。
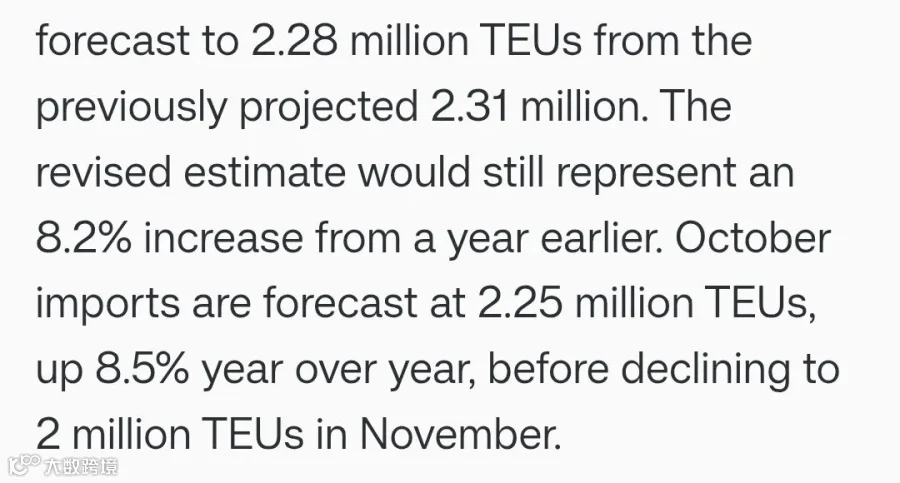
更关键的是美国零售联合会最新预测:8月230万TEU,成为2026全年货量峰值,此前市场预期的9月峰值已从231万TEU下调至228万TEU,10月预计225万TEU,到11月货量将回落至200万TEU。
很明显,旺季红利正在收尾。
SCFI欧洲线本周延续跌势,下跌4.92%至2199美元/TEU,而非此前市场传闻的反弹。
不过,外贸人也别急着乐观。
Xeneta数据显示,远东至北欧航线较7月1日峰值下跌34%,地中海航线跌幅达43%。红海航线持续放量复航,苏伊士运河通行船舶数量稳步增加,大量运力正在回流市场。

东南亚线此前涨幅最猛,如今率先掉头,Drewry亚洲区内指数本周下跌1%至1503美元/FEU,终结六连涨;不过该指数同比依旧上涨209%。
02/ 行情同步踩刹车的深层原因
三大航线,行情同步踩下刹车,为什么刚好在这个节点?
有业内人士分析:
- 一是台风季临近尾声,上海港船舶等泊时长在8月31日-9月6日当周为65小时,9月7-13日当周升至78小时;
- 二是同期Kuehne+Nagel报告上海港平均等泊约4.72天,相比三周前5.14天已出现回落;
- 三是国内国庆长假工厂停工,短期货流出现阶段性中断;
- 四是跨太平洋航线空白航次,从本周11个缩减至下周4个,船公司逐步释放运力。
过去两个月涨价的核心逻辑是供不应求,而现在,这个支撑因素正在松动。
Mike的建议是,不要在本周仓促签订海运长约。
Xeneta机构预判,未来三个月美东运价或回落至6000-7000美元/FEU区间,美西大概率落到4500-5500美元/FEU。

至于船公司放出的10月下旬涨价消息,马士基、赫伯罗特对外报价欧线4000-4300美元/TEU,但涨价落地率很低,马士基第42周实际开舱报价仅3110美元/FEU,第43周上调至3300美元/FEU,仍低于其宣涨的4000美元目标价。
毕竟,对外宣涨是一回事,真正能收上来运价是另一回事。
东南亚航线思路则有所不同,这条航线的运力支撑相对扎实,支线船舶本身供给紧张,叠加台风、港口拥堵持续消耗有效运力,舱位依旧需要争抢。
做东南亚市场,或许可以考虑把舱位提前锁定至11月中旬,但锁舱前还需要结合自身订单稳定性来进行综合评估,可千万别盲目大额锁舱啊。
毕竟,以上消息也仅为当前航运市场机构预判,一般行情会受台风、地缘局势、订单波动等多重因素影响,一切仍存在不确定性。
海运运价最贵的,往往不是短期高点,而是在行情高位签下长期锁价长约。
觉得有用,点个👍🏻和❤️,转发文章至朋友圈,提醒那个还在纠结要不要锁价的同行吧~