


不少外贸、跨境单证小伙伴是不是都认为:货物海关放行、拿到报关单,就默认单证稳了,可以安心坐等退税
其实不一定哦!

出口报关单一共19个栏目,如果关键字段出现填报错误、文字差异、逻辑不匹配,就有可能在税务审核环节触发预警,影响退税进度
风险后果大致分为三层:
轻度:大概率需要补充佐证资料,退税周期拉长,资金被占用
中度:可能暂缓退税,启动人工函调、实地核查,企业单证、财务需要投入较多人力准备解释材料
严重:部分情形下会不予退税,按规定视同内销征税、补缴增值税;情节较重的,还会影响企业信用评级
今天我们来拆解报关单栏目风险,给需要的小伙伴们一套可参考的核查方法
报关单19栏目分类拆解
这类栏目填报不合规,是退税被驳回、函调的主要诱因
1. 经营单位 & 发货单位
不要混淆两个主体,开票主体需与报关单经营单位保持对应,否则税务机关会质疑业务真实性,启动核查
2. 贸易方式
一般贸易、9710/9810跨境电商代码不能选错,不同模式退税规则不一样,选错可能失去退税资格
3. 商品名称、规格型号
报关品名和增值税发票品名,不用一字不差,但核心商品名称必须保持一致
举例:报关写“金属支架”,发票写“五金支架”,名称上的差异会触发预警,需要补产品图片和情况说明
4. 数量及单位
报关的计量单位,至少要有一个和进项发票匹配,完全不匹配,有退税失败风险
举例:发票按“个”作为单位开票,报关只填报“千克”,没有备注换算关系,容易出现比对失败
5. 最终目的国(地区)
是要填货物最终卖给哪个国家或是货物最终在哪个国家消费或使用,而不是中转国家
6. 单价、总价、币值
退税按FOB离岸价核算
如果是CIF成交,要扣除运费、保费,不能直接把含运费的总价当成货值申报,金额出错会触发预警
7. 征免性质
可正常退税的一般贸易业务,切勿选错来料加工、免税类代码,否则将存在无法申报退税的风险
8. 征免
一般贸易正常退税业务,征免栏填报“照章征税”,栏目选错,会直接改变业务征免属性
这类栏目错误,一般不会直接一票否决退税,但容易触发人工核查,增加企业单证工作量
出口口岸、出口日期、申报日期、运输方式、运输工具名称、提运单号
提示:提运单号得和海运/空运提单一致。一旦单号不一致,税务核验物流真实性时无法对应,就需要补充全套物流资料
备案号、结汇方式、许可证号、商品项号
大部分常规出口业务,备案号、许可证号为空,仅加工贸易、需要许可证监管商品才需要重点核对,据实填写即可
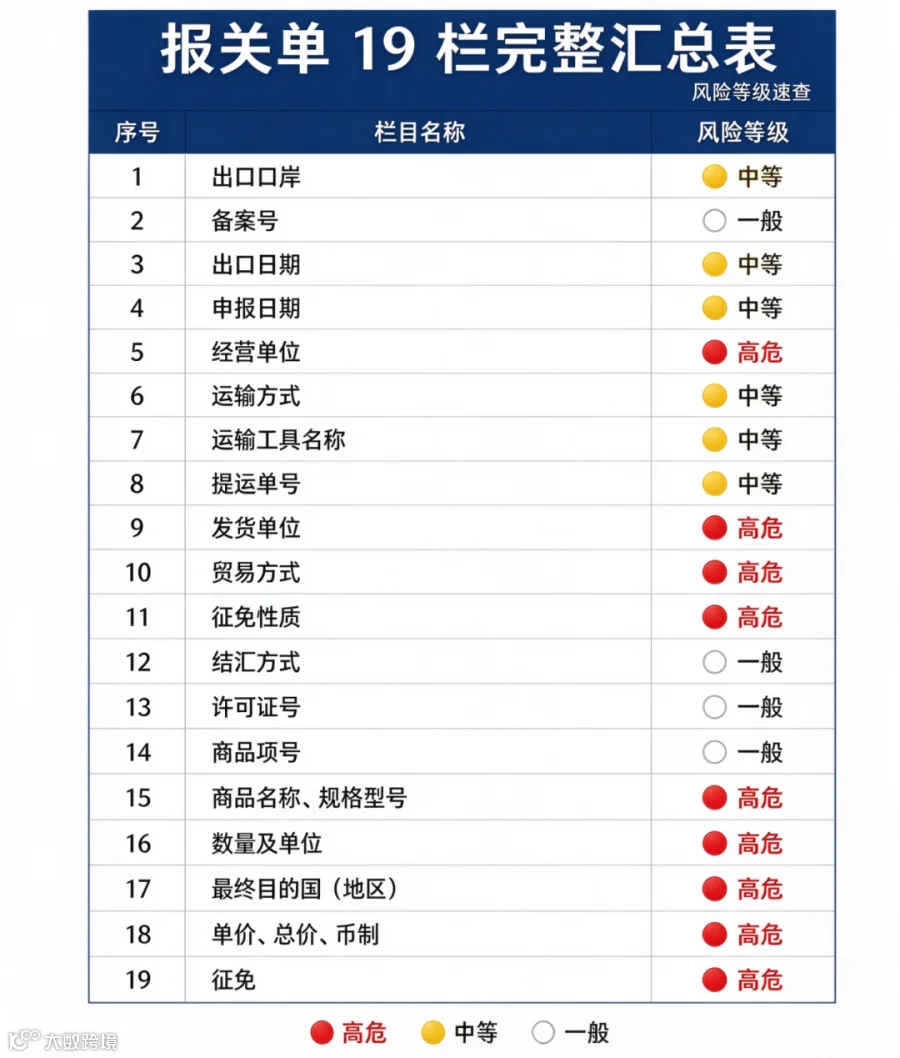
报关单19栏风险等级汇总图
案例参考
案例1:品名文字细微差异,退税延迟3个月
一家做墨西哥小件五金的外贸企业,报关单品名申报“金属支架”,进项增值税发票开具“五金支架”,单证人员认为属于同类商品,忽略差异,提交退税后系统预警,税局要求提交产品照片、产品说明书、情况说明,来回补充资料,退税延期整整3个月
案例2:CIF价直接填报,FOB金额异常触发预警
某外贸公司成交条款CIF巴西,报关申报时未扣减海运费与保险费,直接把CIF总价填进货值,税务系统自动还原FOB价后,金额与企业申报退税金额不一致,触发预警,企业需要提供运费发票、保险单重新核算,拉长退税周期
案例3:中转货物,目的国填报中转港,启动出口真实性核查
一票发往巴西的货物,物流经美国中转,单证人员图省事,最终目的国填报美国,税务调取提单后,发现货物实际收货人为巴西买家,对出口业务真实性存疑,暂缓退税,开展函调核查
报关前自查清单
主体核对:经营、发货单位和开票企业保持匹配
品名核对:报关品名和进项发票核心名称一致
3. 数量单位核对:确认计量单位,写清换算关系
金额核对:CIF要扣运费保费,还原FOB货值
5. 目的国核对:填最终收货国家,不要填中转国
总结
参考来源
1. 海关总署《进出口货物报关单填制规范》
2. 出口货物增值税、消费税退(免)税相关管理公告
本文仅科普,不构成财税、报关法律意见,文中案例为行业常见场景,不代表所有企业都会出现同类情况