

过去两年,几乎每个跨境卖家的老板群里都在聊AI。但聊归聊,真正落地到哪一步,行业也一直是模棱两可、讳莫如深。
最近,跨境眼定向调研了广东、福建、华东等地的跨境从业者,算是给行业做了一次“CT扫描”。扫描结果不算乐观,但非常真实,再对照麦肯锡、Gartner、德勤的研究以及安克创新、傲基科技、致欧科技、乐歌等跨境“大厂”的公开数据,试图还原当下跨境电商行业AI应用的实际情况。

真相一:用AI的人很多,用出价值的不足10%
调研显示,80%的企业挤在“观望+工具”的上半场,这不是跨境行业独有的尴尬。
麦肯锡《2025年AI现状》报告显示,全球88%的企业已在至少一个职能常态化使用AI,但只有约6%成为AI高绩效企业。用的人很多,用出价值的很少,几乎全世界都一样。
上半场和下半场差在哪?上半场改的是“事”:写个文案、出张图。下半场改的是“链”:流程、数据、系统重新接一遍。
真相二:流量入口正在被AI重新分配
Adobe数据显示,2025年假日季美国零售网站来自生成式AI工具的流量同比暴增693.4%,AI引荐流量的转化率比其他渠道高31%;Salesforce统计,AI智能体已影响全球20%的零售销售。流量入口正在被AI重新分配。
平台侧的倒逼更直接,亚马逊AI购物助手Rufus2025年全年用户超3亿,贡献近120亿美元增量年化销售;阿里国际站每天有超过10万家外贸企业使用AI生意助手。买家侧、平台侧都已AI化,卖家没有退路。
真相三:不沉淀知识库,AI只是个更贵的搜索引擎
调研显示,多数卖家的工具栈是“大模型+素材工具”两件套:ChatGPT写文案,Midjourney出图,完事。
真正决定AI上限的三样东西,普及率却低得可怜,搭建企业知识库的以及有统一AI沉淀机制的都仅占3成左右,开始搭建自动化与工作流的也只有约四成。其中,最大的未解痛点,即组织与流程的复用,企业大概也知道问题在哪,就是没动手解决。
道理很简单:没有知识库,大模型给你的永远是全网通用版的答案。爆款逻辑、供应链规则、客服话术不沉淀下来,AI就只是个更贵的搜索引擎。
真相四:AI应用深浅程度不同,效率差导致代际差
对比各企业AI运用的深浅程度,浅层组买的是AI生产力,深度组建的是AI基础设施。
深度组的工具栈是三件套:知识库(数据资产层)+ RPA/API(流程连接层)+ 自研Agent(自动化编排层)。它们不直接生产内容,而是把数据、流程、系统接进AI。
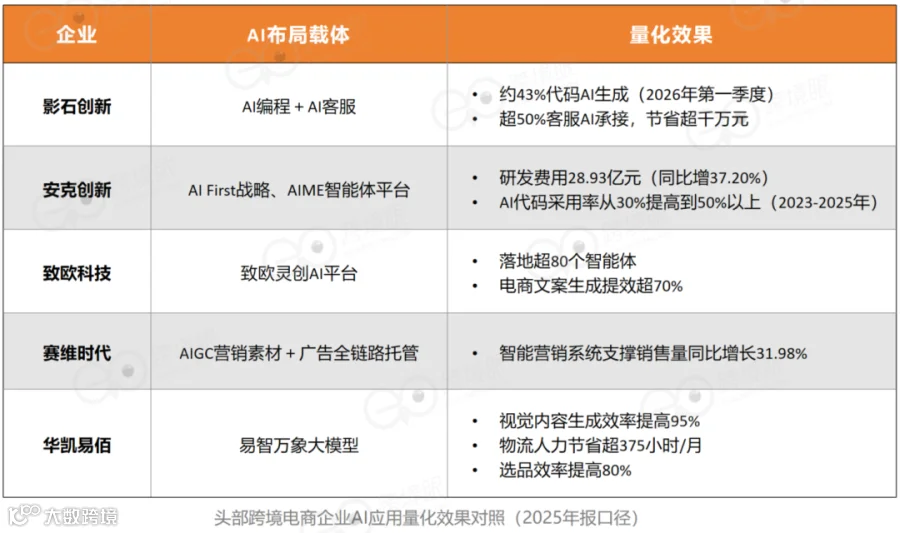
标杆卖家走的正是这条路。安克创新2024年就在内部搭建了AIME智能体平台,沉淀300多个活跃AI Agent,AI应用调用超千万次,客服领域50多个Agent把工单解决率做到70%;致欧科技年报披露,自研致欧灵创平台已落地超80个智能体,覆盖产供销全业务。
平台侧走得更极端。据商家向《每日经济新闻》估算,Temu上运营、广告投流、资质审核、定价等流程基本全是AI在做,纠纷处理的AI介入率超过90%。当平台把整条链路交给AI,卖家还停在手动运营,效率差就是代际差。
但这里必须泼一盆冷水:Gartner预警,到2027年底,超过40%的智能体项目将被取消,主因是成本攀升、商业价值不清。可见,建基础设施不等于盲目上马。

真相五:会用但没用透,人与流程投入严重不足
关于AI,凡是真正用起来的人,大多觉得有效;但问题在于,有太多场景根本没铺开。
瓶颈不在工具效果,在采用率。亚马逊的调研也印证了这种“会用”与“用透”的断层:80%以上的中国卖家已使用AI工具,但已自行搭建AI工作流或智能体的凤毛麟角。这同样有全球互证,MIT一项研究发现,企业在生成式AI上共计投入了300亿-400亿美元,95%的试点却没有带来可衡量的损益回报。钱花了,水花没见着。
BCG的方法论早就说透了:一次成功的AI转型,是“10%的算法+20%的技术与数据+70%的人与流程”。大多数企业把预算花在了前面那30%,然后抱怨AI不行。
真相六:AI价值链正沿“内容→分析→管理→交易”推进
AI在跨境价值链上的渗透顺序是“内容→分析→管理→交易”,当前正处在从“分析”向“管理”过渡的拐点,广告投放和内部管理是下一程赛点。
头部卖家已经在验证这条路径。赛维时代创始人陈文平公开分享过:AI选品可以提前3个月预测爆款,单张设计图成本从数百元降到几元。致欧科技的年报数据更系统:电商文案自动化生成单环节提效70%,AI制图成本较实拍降低约65%,智能客服自动托管率达30%。
再看平台侧的极限样本:2025年“双11”期间,淘宝AI客服累计接待3亿人次,其中1亿人次全自动接待。当客服这种人力密集环节都能全自动跑通,“管理”和“交易”环节的AI化就只是时间问题。
内容层的钱最好省,也最先省完。管理和交易层,才是接下来的主战场。

真相七:年投入10万以下是主流,但半数还在试水
钱是最诚实的投票。调研显示,年投入10万元以下的企业占了一半,还有一个细节值得玩味,5%的企业算不清自己在AI上花了多少钱。AI支出散落在各部门,谁买工具谁报销。
对照头部,鸿沟一目了然:安克创新2025年报披露,其研发投入达28.93亿元,同比增长37.20%,研发人员占员工总数56.30%。头部在按基础设施的逻辑投入,腰部还在按软件订阅的逻辑试水。
一个侧面印证是,跨境眼盘点的20家跨境品牌上市公司2025年报,四分之三都在财报中反复提及AI、人工智能、智能化。上市公司已经把AI写进了给资本市场看的战略叙事里,中小卖家如果还停留在试用层面,这条投入曲线迟早要补。

真相八:新增AI岗位爆发,流程改造岗远超内容生产岗
据调研,超过6成的企业过去一年新增了AI相关岗位。但岗位结构透露了真正的风向:流程改造类岗位(RPA运营、自动化/工作流工程师、AI产品经理、FDE等)远超内容生产类岗位(提示词工程师、AI视频剪辑等)。
深度应用企业里,半数以上设了工作流工程师,连FDE(前沿部署工程师)这一“新物种”已进入许多企业。
外部市场同样在切换:LinkedIn数据显示FDE岗位招聘一年暴涨729%,智联招聘数据显示AI产品经理招聘量同比增长178%;而提示词工程师岗位发布数较2023年锐减约70%。脉脉的报告更夸张,2025年新发AI岗位量同比攀升500%以上。会写提示词不值钱了,会改流程的人才值钱,岗位结构的深层切换已经完成。

真相九:一把手工程与治理缺口并存
猎聘的数据显示,具备AI思维的CXO级人才需求同比增长281.6%,AI转型已经是不折不扣的“一把手工程”。
安克的AI战略演进路径清晰:2023年确立“All in AI”方向,2024年搭建企业级AI能力底座AIME智能体平台,CEO阳萌将提升AI含量列为年度三大要事并定为一把手工程,2025年转向人员与组织的AI转型,2026年已全面推行AI First战略。与多数企业停留在工具采购不同,安克将AI纳入考核与人才制度:Token消耗按个人和部门排名,为员工配备AI观察员,设立“火箭班”脱产培育机制,校招首创“AI飞行员试炼”测评(2026届发放11万份试卷、3万余人参与)。
产出方面,安克官网披露2026年上半年员工日均Token消耗达4500亿、累计突破30万亿,软件研发1500人完成“Scrum+AI”整体换装、产能提升44%,AI承担约95%的基础代码生成。
行业的一面是“一把手工程”,另一面却仍广泛存在治理缺口。德勤《企业AI现状报告2026》显示,84%的企业尚未围绕AI重构岗位,仅21%拥有成熟的智能体治理模型。
更要警惕的是“AI替代”的话术。Klarna曾用AI客服接管约三分之二的对话、裁减约700个客服岗位,但2025年下半年又回招人工处理复杂业务。Gartner甚至预测,到2027年,一半因AI裁掉客服岗的企业将不得不重新招人。
跨境眼的从业者调研也显示,跨境电商裁员潮中“与AI直接相关”的原因占比不到2成。更有业内人士说得直白:AI替代有时更像一种管理层话术,雷声大雨点小,却能为砍预算、开人提供一个体面的理由。

真相十:提效之后,省下来的人和时间去向不明
AI提效之后,真正难的管理问题才浮出来:员工省下的时间归谁?提效者凭什么吃到红利?如果提效的回报只是活儿更多、奖金不变,员工对AI的态度只会从拥抱转向应付。
Shopify提供了一个范本:CEO内部备忘录规定,团队申请加人之前,必须先证明这件事AI做不了;AI使用情况纳入绩效考核,且适用于包括CEO在内的所有人。结果如何?2025年Shopify员工从约8100人降至约7600人,同期营收增长约30%至116亿美元。
麦肯锡的研究发现,AI高绩效企业对工作流程进行根本性重构的比例,是其他企业的三倍。考核、激励、文化,这些听上去很“软”的东西,正在成为AI时代管理者的新基本功。
结语
AI工具谁都能买,SaaS订阅一个月几千块,人人平等。真正拉开差距的,是围绕工具叠加的新装备——知识库沉淀、一号位推动、流程改造岗位、绩效激励重塑等。这大概就是跨境电商下一轮竞争真正的分水岭。
* 跨境眼研究院原创出品,未经授权,谢绝转载。