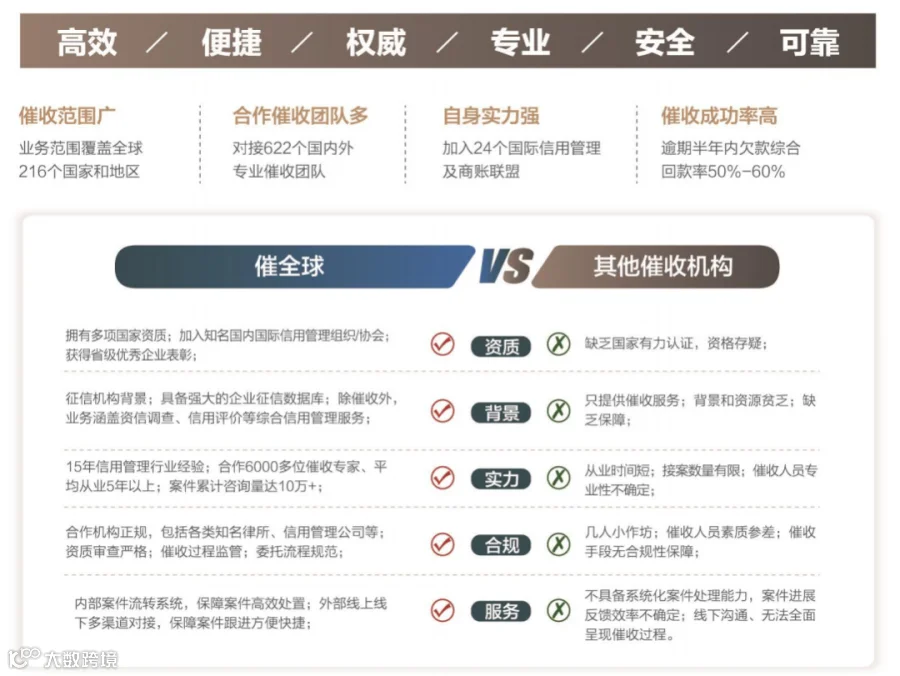
海外客户倒闭往往有迹可循,通常会在付款、订单、沟通、财报、上下游及司法等方面呈现先兆。出口商应提前收集信息识别风险,及时调整OA、DA或远期信用证等赊销方案。
一、付款端信号:最直观的风险预警
1. 付款节奏持续恶化
-
原本准时的电汇(TT)开始找理由延期,常见借口包括资金周转困难、总部审批流程长、财务放假或银行系统问题; -
要求修改付款条款,如将TT预付改为OA赊销,拉长账期(从30天增至60天甚至90天),或要求将D/P(付款交单)改为D/A(承兑交单); -
采取部分付款或小额分批付款策略,故意拖延尾款支付; -
频繁出现跳票现象,如支票拒付、汇票到期无法兑付,或在信用证交易中无故拖延承兑、寻找不符点拒付。
2. 对价格与费用异常敏感
二、订单与履约行为异动
-
订单波动剧烈:突然下达大额订单后急剧缩减规模,甚至完全暂停下单; -
收货环节异常:无正当理由拒收货物,或提出缺乏实质证据的质量索赔,旨在压价或拒付; -
频繁变更关键信息:更改收货地址或公司账户,甚至要求将货款打入第三方个人账户或关联公司账户,此举风险极高; -
拒绝预付:不再愿意支付定金,坚持全部采用赊销方式。

三、沟通与管理层变动迹象
-
对接人员频繁更换:采购或财务负责人频繁离职,导致对接窗口不稳定; -
沟通效率降低:邮件或电话回复延迟,刻意回避资金状况、回款进度及公司经营等敏感话题; -
管理层重大震荡:创始人或大股东退出、高管集体离职,或频繁更换会计师事务所及法务团队。
四、企业工商与资信公开信息核查
1. 工商登记信息
-
公司注册资本减少,股权频繁转让; -
经营地址变更,从正规写字楼搬迁至廉价地址,甚至出现地址失效、信函无人签收的情况; -
企业状态异常,如停业、清算、提交破产申请或被注销。
2. 司法与失信记录(重点关注)
-
涉及大量诉讼,包括供应商起诉、货款纠纷及劳务纠纷; -
存在法院判决未执行、财产查封或资产冻结记录; -
提交破产保护申请(如美国Chapter 11、英国破产程序等); -
海关记录显示多次弃货或欠缴关税。
3. 财报与征信报告
-
年报显示持续亏损、净资产为负或现金流恶化; -
第三方征信机构(如邓白氏、格兰德信用等)出具的信用决策报告示警; -
信用保险机构下调对该客户的授信额度。
4. 上下游产业链信息
-
海外同行或其他供应商反馈该客户拖欠多家货款; -
上游供应商停止供货; -
下游零售商大量退货,或客户市场份额明显萎缩。
五、其他外部宏观信号
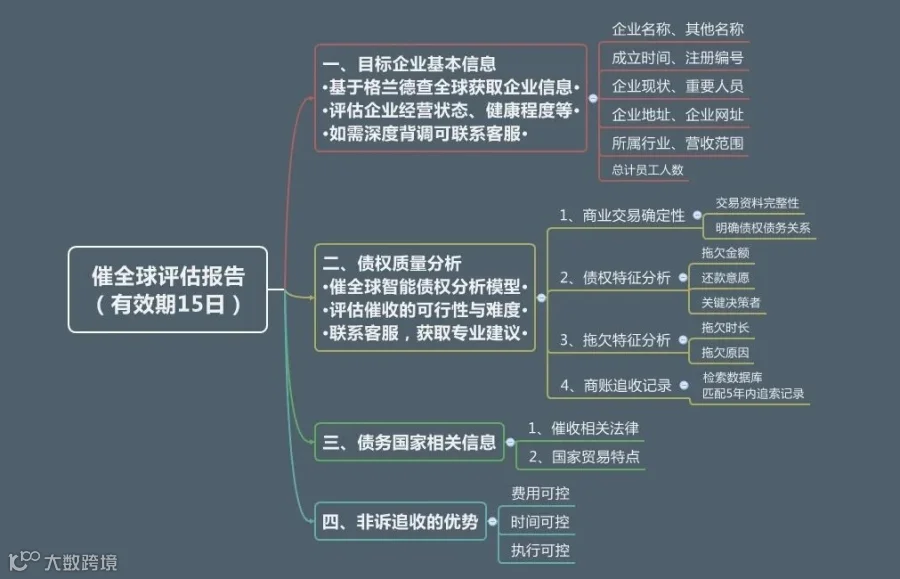
国内出口商获取风险信息的主要渠道
-
商业资信调查机构:可通过专业机构调取客户企业资信报告,查看信用评价、诉讼记录及付款历史;也可委托进行客户背调或本土实地调查。 -
目标国官方工商/司法网站: - 美国:州务卿网站、联邦法院案件库;
- 英国:Companies House;
- 欧盟:各国商事登记平台,可查询注册信息、年报及破产公示。
-
出口信用保险公司:在投保前或出险前查询客户风险,保险公司通常会预警高风险买家,并在买家出险时提供理赔支持。 -
全球企业风险预警平台:利用整合了国内外多家机构负面名单的数据平台,为企业决策提供支持。 -
海外商会与行业协会:通过当地贸促会或行业协会,侧面了解企业口碑及行业传闻。 -
海关数据:分析进口商近期进出口量变化,关注是否存在频繁弃货行为。 -
公开新闻与社交媒体:关注当地新闻报道及LinkedIn等平台的人员变动、裁员公告。 -
同行交流:通过外贸同行圈子了解买家信誉,注意交叉验证信息以避免谣言干扰。 -
交易过程监控:持续记录每一笔订单及回款沟通情况,建立动态风险监测机制。
发现预警信号后的应对建议
-
收紧账期:立即将OA改为发货前TT,降低授信额度; -
控制新增业务:暂停新订单发放,或仅接受预付货款; -
深度资信复核:委托专业机构核实客户资产状况; -
尽早催收:对于已发货未收款订单,应尽早启动催收程序,避免等到对方正式破产,届时回款比例将极低; -
关注法定时限:若客户进入破产程序,需注意当地法定债权申报时限,逾期可能丧失追偿权。
本文主体内容基于公开资料由AI撰写,版权归原作者所有,侵删