



以已提供RFC且商品适用16% IVA的墨西哥公司为例,同样一笔不含税10万比索的销售,若平台分别按50%和100%预扣销项IVA,卖家收到的结算款将相差8000比索。
对于通过美客多、亚马逊等平台经营并由墨西哥公司主体销售的卖家而言,若平台将款项打入境外账户,在符合规定的情况下,通常会预扣该笔交易全部的IVA。这直接导致卖家到手资金减少,进而影响备货与广告投放预算。
究竟何种账户被认定为“境外账户”?中国公司与墨西哥公司收款有何本质区别?当到账金额与销售金额不符时,应如何准确核对?以下将从法规规则、账户性质及实际账务处理三个层面进行解析。
2026年平台预扣政策影响解析
根据墨西哥《2026年联邦收入法》第25条规定,符合条件的数字平台需对通过其销售商品或服务的法人实体预扣2.5%的ISR(所得税);若法人未向平台提供RFC(税务登记号),ISR预扣率可能升至20%。对于适用16% IVA的交易,已提供RFC的法人通常由平台预扣50%的销项IVA。
值得注意的是境外结算规则。若符合条件的平台代收货款后,将款项存入墨西哥境外的银行或存款账户,按规定需预扣100%的相关销项IVA。这一规则并非2026年首创,2024年税务综合规则修订中已有提及,2026年《联邦收入法》进一步明确了要求并扩大了法人平台的预扣适用范围。
以已提供RFC的墨西哥公司为例,假设在适用平台销售商品,交易金额不含税10万比索:
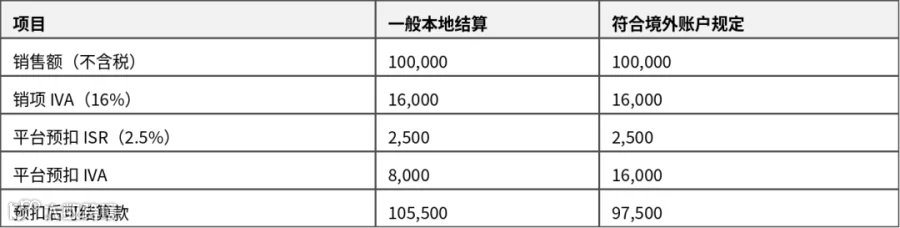
两种模式下可结算款相差8000比索。需明确的是,这笔差额并非商品少卖所致,也不等同于最终税负增加8000比索,而是平台提前代扣的IVA金额不同。
企业务必保存平台出具的ISR、IVA预扣凭证,并与月度申报数据对照。否则,极易将预扣税款误记为费用,或将净结算款错误地当作含税销售额。
需注意,并非所有境外收款都会触发此规则。此处讨论的是符合规定、为第三方代收交易款项的数字平台,与普通B2B外贸电汇有所区别。
第三方收款账户性质辨析:有CLABE即为本地账户?
答案是否定的。跨境支付服务商提供的比索收款、虚拟账号、多币种管理及汇兑功能,与传统银行企业账户存在差异。即使客户通过墨西哥CLABE付款,仍需审视账户背后的法律主体及平台的实际结算去向。
卖家需重点核对以下三点:
- 账户归属:注册主体是墨西哥公司、中国公司还是支付机构;
- 结算去向:平台是将款项结算至墨西哥境内银行账户,还是境外存款账户;
- 单据提供:能否获取对应订单、换汇明细、手续费、预扣税及结算明细。
2026年RMF第12.2.10条要求相关平台必须获取卖家关于境外收款账户及其所在国家的信息。当平台要求填写账户国家时,卖家应依据服务协议及实际金融账户资料填写,而非简单按照支付服务商品牌所在地填写。
判断是否触发境外账户预扣,不能仅看账户是否支持MXN或拥有CLABE,还应核实平台登记的收款账户信息与实际结算记录。
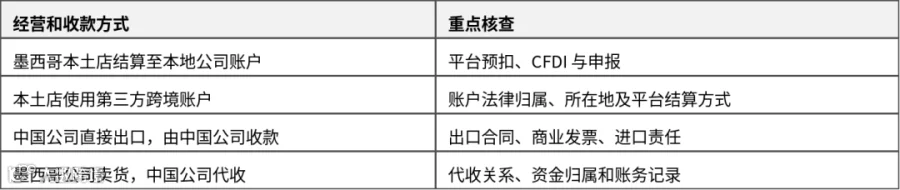
能否收款与如何纳税是两个独立概念。第三方工具仅改变资金路径,不会自动改变实际销售方的税务责任。
收款主体选择:中国公司还是墨西哥公司?
以汽车配件贸易为例:假设中国A公司在墨西哥无常设机构,销售发生在境外,由墨西哥经销商办理进口并向A公司付款,则这笔交易的销售方为中国A公司。当地买家需依据进口合同、境外供应商发票和报关单(pedimento)处理进口及税务事宜。A公司不会仅因客户位于墨西哥而自动产生开具墨西哥CFDI的义务。
若A公司在墨西哥设立B公司,由B公司进口并持有库存,再通过电商或批发销售给当地客户,则墨西哥境内的销售属于B公司的经营收入。此时应由B公司开具适用的CFDI并处理ISR、IVA。严禁出现B公司实际卖货,却默认将款项视为A公司销售收入的情况。
即使两家公司股东相同,代收、关联交易及资金划转也必须具备完整的合同和账务依据。
确定收款主体的核心逻辑是:先确定谁进口、谁卖货、谁向客户承担交易责任,而非优先选择手续费最低的收款账户。
账务核对实务:客户付11.6万,到账11.4万如何申报?
再看一笔不涉及电商平台预扣的普通B2B销售案例。假设墨西哥B公司向经销商销售汽车配件,不含税货款10万比索,适用16% IVA。客户通过支付机构支付11.6万比索,机构扣除2000比索手续费,最终结算11.4万比索。本例暂不展开手续费本身的税费,也不考虑退款和汇兑差额。
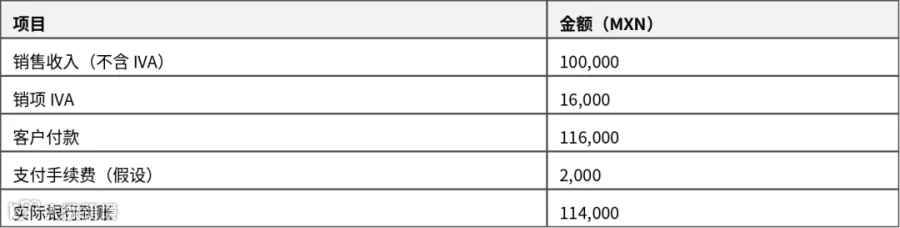
该笔商品销售收入仍应确认为10万比索,而非银行到账的11.4万。手续费应根据相应凭证单独作为费用处理。
若会计直接将11.4万作为含税销售额倒推,会导致低估真实销售收入和销项IVA。销售金额、支付服务费和银行净入账需在账面上拆分为不同项目。若涉及平台广告费、退款或预扣税,同样需要逐项拆分,依据实际交易及凭证进行调整,切勿用净到账金额替代销售额。
此外,税务确认时间不一定等于最终银行入账日期。对于适用一般制度的墨西哥公司,商品销售的ISR收入确认通常基于开具税务凭证、发出/交付商品、收款或价款到期等法定节点中最早发生者;适用RESICO等其他制度的企业,则按所属制度规定处理。
IVA涉及《IVA法》第1-B条所称的“有效收款”。当客户已向授权代收机构付款,但平台数日后才结算至企业银行账户时,应结合代收协议和实际支付情况进行判断。
开票和收款凭证需分别处理。对于适用PPD(分期或延期付款)的交易,收款后应按规定开具收款补充凭证(REP),最迟在收款次月的第五个自然日开具。符合PPE相关条件的交易可按相应规则处理,不能仅因先开票后收款或平台延迟结算,就一概认定必须采用PPD方式。
卖家与财务需对齐的五项关键要素
对于同时经营美客多、亚马逊及B2B批发的本土公司,企业往往面临平台代收、银行转账及第三方跨境收款并存的复杂局面。建议按月核查以下内容:
- 销售主体:店铺注册公司、RFC、合同及CFDI信息是否一致。
- 账户主体:银行和第三方账户的归属权、所在地,以及平台登记的结算账户信息。
- 完整流水:订单总额、退款、广告费、手续费、换汇金额和实际到账金额是否可一一对应。
- 税务凭证:CFDI、适用的REP、平台ISR及IVA预扣凭证是否齐全。
- 申报差异:销售额、预扣税、有效收款和银行入账是否针对同一笔交易进行核对。
从订单到CFDI,再到平台结算、预扣税、银行流水直至税务申报,每个环节若能精准对应,才能清晰分辨差额究竟源于平台扣款、跨月结算还是账务处理误差。
对墨西哥本土卖家而言,收款决策不能仅关注费用和速度,更需厘清三件事:谁在卖货,销售收入就应记在哪家公司;平台将钱结算至何处,可能直接影响预扣税额;实际到账与销售金额间的差额,必须有明细、有凭证,能够逐笔解释。只有将这三者对应起来,才能透彻理解每笔销售、收款和税款之间的逻辑关系。