

HUAON
PART ONE
行业概述
经导管主动脉瓣置入术(TAVI/TAVR)是一种针对无法耐受传统外科手术的高危主动脉瓣狭窄患者的微创介入治疗技术。相较于自膨瓣,球扩瓣在释放精准度、可预测性、降低瓣周漏发生率及永久起搏器植入率等方面具有显著优势。

HUAON
PART TWO
行业发展背景
近年来,国家政策持续利好国产创新医疗器械发展,通过优化审批流程、鼓励技术创新,为TAVR行业创造了良好的发展环境。《中华人民共和国国民经济和社会发展第十五个五年规划纲要》明确提出,要推动心血管新型植入介入器械的研发突破与规模化应用,进一步确立了该领域的战略地位。

HUAON
PART THREE
产业链结构
1、产业链全景
TAVR产业链上游涵盖生物瓣膜基材、金属支架、高分子材料等核心原材料,以及镍钛精密加工、输送系统组件等关键零部件;中游为产品研发与制造;下游经由医疗器械经销商流通,最终应用于具备手术资质的医院终端。

2、患者人群基数
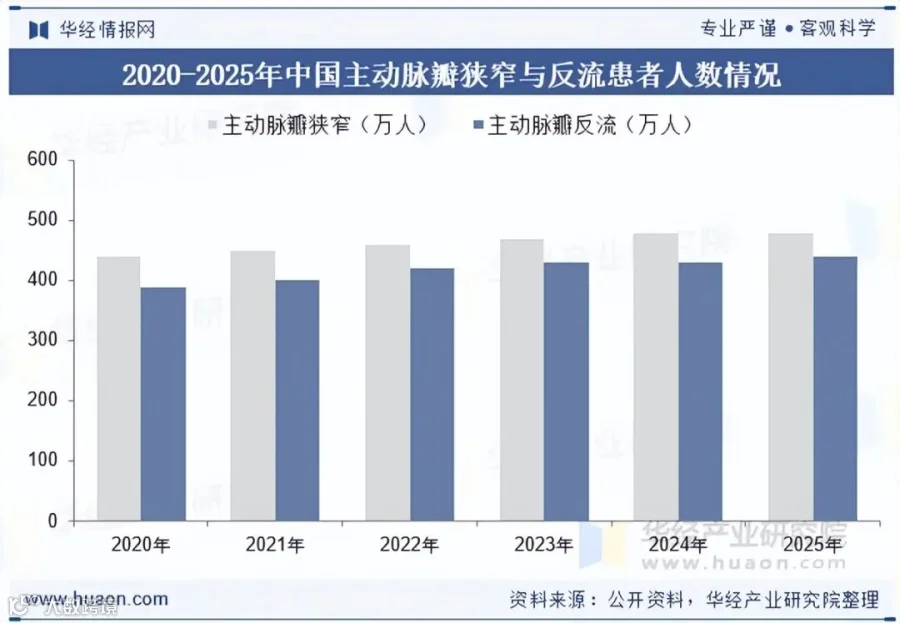
主动脉瓣狭窄与反流是主要致病类型,严重时可导致心力衰竭。随着人口老龄化加剧,我国相关患者人数持续攀升。预计2025年,主动脉狭窄与反流患者将分别达到480万人与440万人,庞大的患病群体为TAVR市场提供了坚实的需求基础。
HUAON
PART FOUR
市场发展现状
1、手术量快速增长
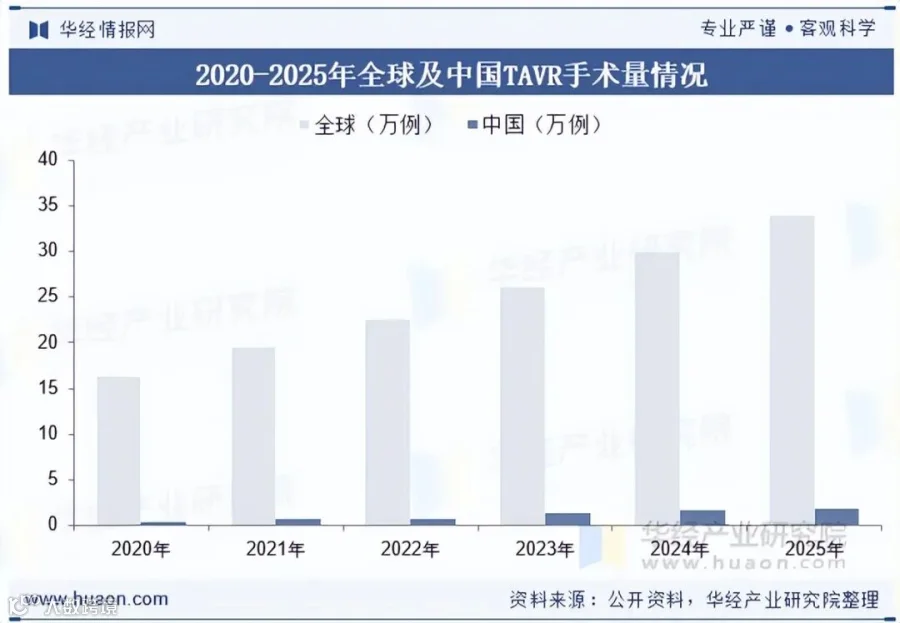
凭借微创、恢复快等优势,TAVR全球手术量从2020年的16.3万例增至2025年的33.9万例。中国市场增长尤为迅猛,同期由0.4万例跃升至1.9万例,显示出渗透率提升与治疗可及性改善的巨大潜力。
2、全球市场规模扩张
自2002年首例人体TAVR手术成功以来,全球市场稳步增长。2020年至2025年,全球TAVR产品市场规模由20.8亿美元增至39.8亿美元,年复合增长率(CAGR)达13.9%。

3、中国市场规模激增
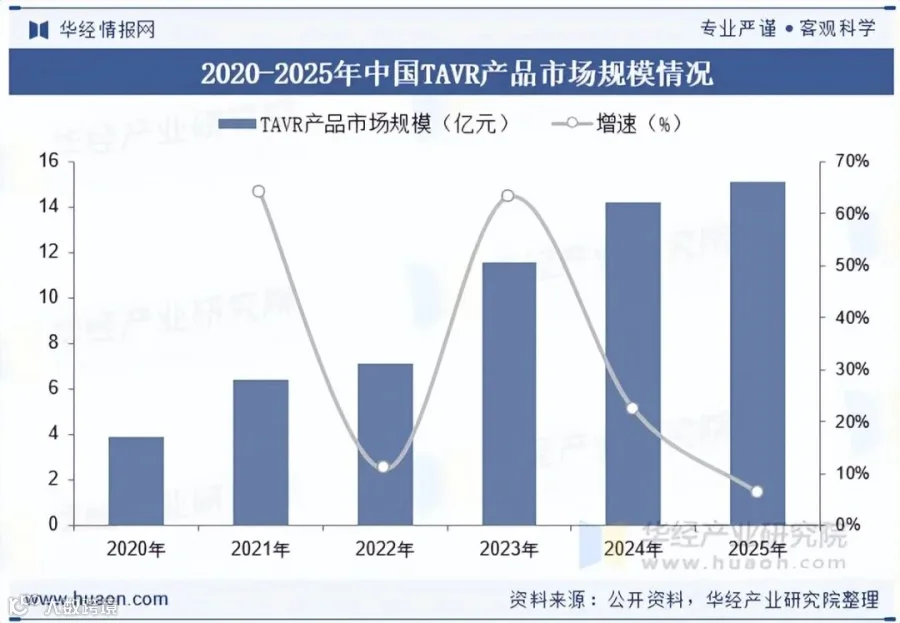
受益于老龄化带来的退行性心脏瓣膜病高发,中国TAVR市场呈现爆发式增长。2020年至2025年,市场规模从3.9亿元迅速扩大至15.1亿元,CAGR高达31.1%,远超全球平均水平。
4、产品结构分析
目前中国市场仍以自膨瓣为主导。2025年,自膨瓣市场规模达13.0亿元,占比86.1%;球扩瓣市场规模增至2.1亿元,占比13.9%。尽管球扩瓣份额较小,但增长势头明显。

5、患者画像
2025年数据显示,TAVR患者主要集中在60-80岁年龄段,占比达80.00%;80岁以上占16.20%,60岁以下占3.80%。性别分布上,男性患者占比59.70%,女性占比40.30%。

HUAON
PART FIVE
竞争格局
中国TAVR市场目前由启明医疗、微创心通、沛嘉医疗等自膨瓣厂商占据主导。球扩瓣领域虽由爱德华生命科学、佰仁医疗等少数厂商代表,市场份额较小,但随着供给丰富及临床技术成熟,球扩瓣有望在复杂解剖适配等场景中提升渗透率,优化市场结构。

HUAON
PART SIX
行业发展趋势
随着TAVR适应证向年轻患者扩展,全生命周期管理、Redo-TAVR、交界对齐技术及新型抗钙化材料成为研发热点。同时,简化式TAVR(无需全麻、TEE等)逐步普及,人工智能在术前规划、术中导航及术后风险预测中的应用也日益深入,推动行业向精准化、智能化方向发展。
华 经 产 业 研 究 院
www.huaon.com
华经情报网隶属于华经产业研究院,专注大中华区产业经济情报及研究,目前主要提供的产品和服务包括传统及新兴行业研究、商业计划书、可行性研究、市场调研、专题报告、定制报告、工业园区大数据、产业链地图等。涵盖文化体育、物流旅游、健康养老、生物医药、能源化工、装备制造、汽车电子、农林牧渔等领域,还深入研究智慧城市、智慧生活、智慧制造、新能源、新材料、新消费、新金融、人工智能、“互联网+”等新兴领域。