企业差旅报销管理常面临合规性与效率的双重挑战,如津贴发放合规性、无发票报销凭证有效性以及股东支出处理等问题。在美国税务体系下,美国国税局(IRS)允许企业采用每日津贴制度(Per Diem)简化差旅费用管理。本文将详细解析美国公司员工差旅报销的Per Diem标准及合规操作指南。
什么是每日津贴(Per Diem)?
美国每日津贴是支付给员工用于覆盖出差期间住宿、餐饮及杂项开支的定额补助。该津贴按既定标准日结,并非额外福利。在符合IRS“问责计划”(Accountable Plan)的前提下,员工无需提供具体消费收据,但须提交证明出差时间、地点及商务目的的差旅记录。需注意,员工不得就同一出差期间已包含在津贴内的费用再次申请实报实销,以避免重复报销。
每日津贴标准包含哪些费用?
每日津贴标准主要分为两类:
- 综合标准津贴:涵盖住宿费 + 餐饮及杂项费用。
- M&IE标准津贴:仅涵盖餐饮及杂项费用(Meals & Incidental Expenses)。
费用界定:
- 住宿费:仅指客房本身费用,不含客房税或能源附加费。
- 餐饮及杂项费:包括餐食、客房服务、洗衣、干洗、熨烫费,以及支付给服务人员(如餐厅服务员、行李员)的小费。
适用限制:企业可任选一种方式,但自雇人士(Self-employed)仅可使用M&IE标准津贴,不适用综合标准。
如何规范使用每日津贴标准
1. 符合 IRS 合规报销计划要求(Accountable Plan)
若未能满足以下三项核心要求,报销金额将被视为“非合规报销计划”(Nonaccountable Plan),需计入员工W-2表格作为工资收入,并缴纳相应个人所得税及社保税,企业也需承担雇主税负。
(1)业务相关性:费用必须与公务直接相关。个人原因延长期间的食宿交通等费用由员工自理。
(2)充分凭证:虽无需具体发票,但员工须在合理时间内(通常为60天)提交费用报告,内容包括:商务目的、出差日期与地点、业务证明。若仅使用M&IE标准,还需提供住宿记录或发票。自雇人士亦需保存同等记录。
(3)超额退回:未使用或超过标准的津贴部分,必须在合理时间内退还公司。
2. 具体每日津贴标准费率
IRS与美国总务管理局(GSA)均发布标准费率,企业可根据需求选择:
(1)IRS“高低标准核实法”(High-Low Substantiation Method)
该方法将地区划分为高成本地区和其他地区,适用统一费率,无需逐地查询。根据 Notice 2025-54,自2025年10月1日起生效的标准如下:

*注:高成本地区范围由IRS年度通知确定。
(2)GSA地区常规费率
GSA针对美国本土(CONUS)各具体市县制定精细费率。可通过GSA官网查询特定地点费率。未列示地区采用标准CONUS费率:住宿费$110/天,M&IE $68/天。
注意:无论选择哪种标准,支付津贴不得高于适用标准,超额部分需按税务规定纳税。
3. 如何计算每日津贴标准费率
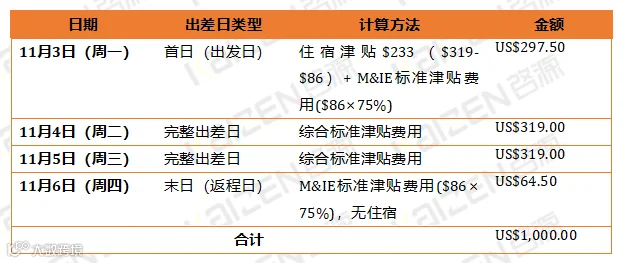
IRS规定,出差首日和最后一天的M&IE部分仅按标准费率的75%计算,中间完整天数按100%计算。
案例演示:
员工A于2025年11月3日至6日前往洛杉矶(高成本地区)出差。假设综合标准津贴为$319/天,M&IE标准为$86/天。若公司采用综合标准津贴,则全额支付;若仅涉及M&IE或混合计算,需注意首尾日折价。员工在规定时间内提交了合规差旅报告。
参考信息:
https://www.irs.gov/pub/irs-drop/n-25-54.pdf
https://www.gsa.gov/travel/plan-a-trip/per-diem-rates/faqs
https://www.irs.gov/pub/irs-regs/perdiemfaq%26a.prn.pdf
https://www.irs.gov/publications/p15