


本篇是零售眼界第1094篇原创文章
导语
月底,老板看到一份经营报表:销售超预算13.86%,毛利额也完成了预算。看上去,这是一个不错的经营结果。但继续查看毛利率,却发现比预算低了2.94个百分点;更值得警惕的是,生鲜食品部的毛利预算达成率只有67.95%。
如果这时才要求采购、营运分析原因、制定整改措施,当月已经结束。即便分析得再准确,也无法改变已经发生的当月经营结果。
真正值得追问的是:这个问题,难道非要等到月底才能发现吗?
先看月底:销售完成得不错,盈利质量却亮起红灯
在BI演示报表中,将统计期间选择为9月1—30日,查看001店的经营数据:销售额355.01万元,销售预算达成率113.86%;毛利额77.32万元,毛利预算达成率100.32%。但实际毛利率只有21.78%,比预算毛利率24.72%低2.94个百分点。
这组数据恰恰容易造成管理误判:销售额和毛利额都达标,并不意味着各部门盈利表现都正常。毛利率低于预算,可能反映销售结构、价格、成本或其他经营因素的变化,需要进一步诊断。
特别说明:这里的“低2.94%”指毛利率低于预算2.94个百分点,而不是全店毛利额预算未完成,也不是全店实际亏损。
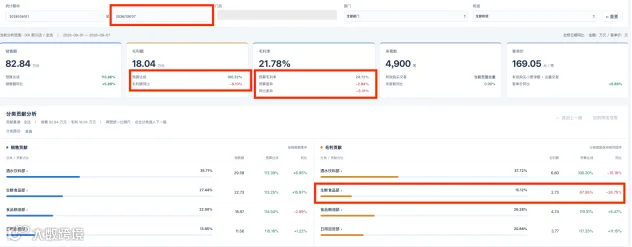
图1|月底全店经营结果:销售预算达成113.86%,实际毛利率比预算低2.94个百分点
把时间拨回第7天:异常其实已经能够被看见
现在,我们不再停留于月底的结果,而是把统计期间调整为9月1—7日。报表显示:001店销售额82.84万元,销售预算达成率113.86%;毛利额18.04万元,毛利预算达成率100.32%;实际毛利率仍为21.78%,低于预算2.94个百分点。
也就是说,企业在第一周结束时,就可以看见销售达标背后的盈利质量偏差。如果当时及时分析、安排整改,接下来还有约23天能够争取改善。第7天发现的是风险信号,不代表当时就能确定月底最终结果。
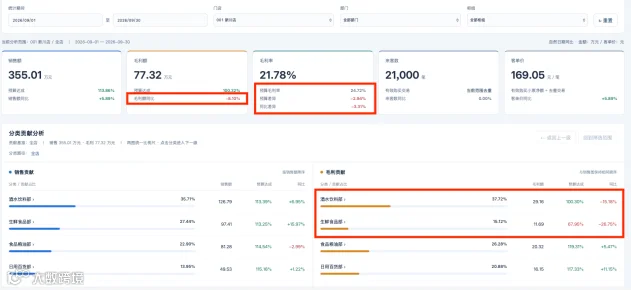
图2|9月1—7日:销售完成进度良好,但毛利率偏差已清晰出现
月底打开报表,是在解释已经发生的结果;第7天打开报表,才有机会改变接下来的经营。
顺着BI往下查:究竟是哪里拖累了经营表现?
看到全店毛利率偏低,不能立即要求所有采购统一提高售价。真正的经营分析,是沿着“全店—部门—柜组—类别”的路径缩小排查范围,让异常变成可落实的经营任务。
第一层:从全店找到需要优先关注的部门
生鲜食品部销售预算达成率113.25%,毛利预算达成率却只有67.95%;这种“销售完成较好、毛利目标明显落后”的反差,值得优先核查。继续下钻后,水果柜组和蔬菜柜组毛利预算达成率分别只有68.04%和67.86%,说明两个柜组均存在问题信号。
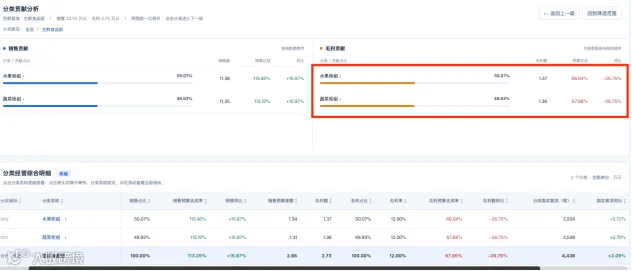
图3|下钻生鲜食品部:水果与蔬菜柜组毛利预算达成率均不足七成
第二层:继续定位到具体类别
在水果柜组中,柑橘类和苹果类销售预算达成率分别达到113.73%和113.06%,但毛利预算达成率仅68.24%和67.84%。这就把“生鲜毛利不好”的笼统问题,进一步缩小到了可以针对性核查的类别。

图4|下钻水果柜组:柑橘类、苹果类出现销售与毛利达成的明显背离
第三层:缩小到具体经营分类
继续沿柑橘类钻取至柑橘家庭装,可以看到两个细分经营分类的毛利预算达成率分别为66.77%和68.86%。此时,管理人员已能够对具体经营对象安排核查,而不是对所有商品采取“一刀切”的价格动作。

图5|深入柑橘家庭装:把部门异常定位到可核查的具体经营分类
需要强调:截图反映的是哪些经营单元出现了指标偏差,并不能直接证明偏差由“采购成本过高”或“售价过低”造成。真正的原因仍需结合商品成交价、采购成本、促销结构、损耗及现场情况核实。
从发现异常到及时改善,还差三个管理动作
第一,及时核查。围绕毛利偏差较大的部门和类别,判断究竟是销售规模、毛利率还是商品结构等因素影响了结果;数据定位异常,采购和营运负责核实原因。
第二,明确责任。将异常细化到部门、柜组及类别,明确谁负责、查什么、什么时候拿出措施,避免一开会只说“大家要重视毛利”。
第三,持续复核。整改后连续观察销售额、毛利额、毛利率及预算进度,既看盈利指标是否改善,也防止为了追求毛利率而影响正常销售。
有预警,还要有人处理;有整改,还要用数据验证结果。这才是过程管理。
为什么很多企业知道要做过程管理,却做不起来?
不少零售老板明白问题越早发现越好,但实际工作中,现有经营分析工具往往难以支撑。归纳起来,主要有三个障碍。
一是看不到偏差。ERP能够提供销售、毛利等数据,却未必方便地与相应期间的预算进度直接比较;知道做了多少,却不清楚该做到多少。
二是找不到问题。全店指标异常后,要追到部门、柜组和类别,常常还需要导出多张报表,再用Excel整理、汇总和比对。
三是分析不及时。数据分散、加工复杂、依赖专人制作,等异常定位清楚,宝贵的经营调整时间可能已被消耗。
企业通常不缺数据,缺的是把数据及时转化为经营判断的能力。
BI的重要性,不是多做几张报表,而是让管理更及时
这正是BI经营分析的价值:在已有ERP等业务系统的基础上,统一指标口径、整合经营数据、自动更新报表,并支持从全店逐级分析到部门、柜组及类别。
过去,企业可能是“月底汇总—人工加工—会上解释”;现在可以转向“日常监控—发现偏差—定位异常—核实原因—整改跟踪”。同一组经营数据,因使用时间和使用方式不同,产生的管理价值完全不同。
当然,BI并不会自动改善毛利,更不能替代采购和营运的专业判断。预算口径、数据质量、责任分工及整改机制仍然是基础。暂时没有BI的企业,也可以先通过ERP数据和Excel建立基本的预算进度监控;随着业务规模和分析复杂度增长,再逐步提升数字化分析能力。
真正值得企业投入的,不是“看起来先进的数字化界面”,而是能够支持及时发现问题、迅速分析并推动行动的数智化经营能力。
同样一张报表,月底看,主要是在解释结果;第7天看,才更有机会改变结果
刘老师经营法则:经营分析的价值,不是月底算清差距,而是在问题扩大之前发现偏差、及时纠偏。
(说明:文中经营数据来自BI演示页面截图,属于演示案例,并非对真实门店实际整改成效的验证。标题“毛利率却-2.94%”表示相对预算低2.94个百分点。)
作者简介
