国内最大AI Infra融资诞生!资本为何抢投Token工厂?
2026年,Token工厂已成为最吸金的AI基础设施(AI Infra)赛道之一。
海外市场方面,被誉为“AI工厂台积电”的Fireworks AI在7月完成15.05亿美元融资,估值达175亿美元;Baseten年内两轮融资后估值升至130亿美元;Together AI亦在7月完成8亿美元融资,估值达83亿美元。上述三家美国AI Infra创企均获得英伟达投资。
国内市场同样热度不减。10月12日,上海AI Infra企业无问芯穹确认完成23亿元C轮融资,累计融资额达43亿元,创下国内行业新高,并正筹备IPO;同日,清华系创企清程极智完成由中国电信和瀚晖资本联合领投的A轮融资。
此前,已向港交所递交上市申请的硅基流动宣布完成B+轮二期及C轮融资,2026年累计融资近29亿元;合肥算电协同型服务商中科类脑在完成亿元级B轮融资后,又官宣完成数亿元B+轮战略融资。
此外,魔形智能三个月内完成两轮而融资;趋境科技半年累计融资超10亿元;PPIO(派欧云)完成约2.53亿元B+轮融资并公布港股IPO招股书。
产业端,互联网大厂纷纷布局:阿里成立Token Foundry事业部,腾讯云将MaaS平台升级为TokenHub。海外方面,英伟达联合华尔街计划撬动超5000亿美元AI工厂资本,IBM与Together AI签署2.4亿美元推理集群协议。芯片厂商、能源公司、IDC运营商、云厂商、地方国资及AI应用公司已集体进场,展开围绕Token效率的圈地运动。
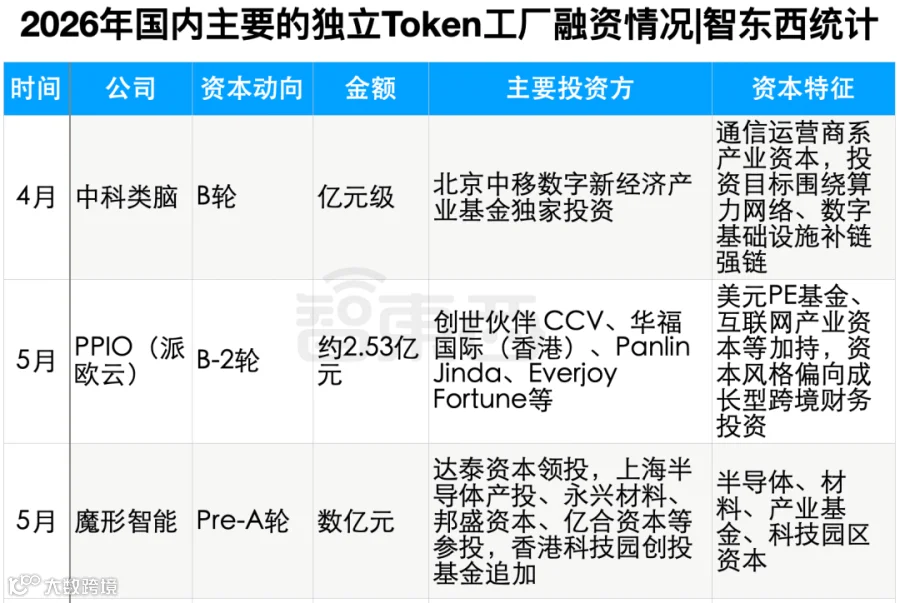
资本沿着Token生产线进场:一张融资表看谁在卡位
概念辨析:Token工厂不同于智算中心(厂房与机器)或涵盖全流程的AI工厂。它是专门规模化生产推理服务的车间,将电力、芯片、模型和数据转化为可计量、可调度、可定价的模型调用能力。判断标准在于企业是否部署模型并按Token或调用量交付AI能力,而非单纯出租GPU。
2026年国内代表性融资显示,无问芯穹迄今累计融资达30亿元,硅基流动近29亿元。
▲2026年国产Token工厂融资表(智东西统计)
投资人认为,当Agent公司如Monica、Manus转而使用独立平台,以及DeepSeek-V3爆火,验证了独立平台快速上线热门开源模型的价值。
投资浪潮渗透全链路:硅基流动的投资方涵盖阿里、华为哈勃、创新工场、智谱,以及携程、晶科能源、金蝶、联通、壁仞、蔚来、商汤、巨人网络等,实现能源、IDC、芯片、运营商、模型、软件和应用领域的全覆盖。
无问芯穹背后则是国资(杭州高新金投、国开科创等)、产业资本(联想、腾讯、百度)及头部VC(红杉中国、启明创投等)的共同入局,押注算力—模型—应用间的效率枢纽。
业务随之扩张。魔形智能Pre-A轮后经历“从1到10”的增长,8月日均Token调用量达数万亿级。投资人正整合芯片硬件、能源IDC、地方国资订单及应用需求,产业协同逻辑凸显。
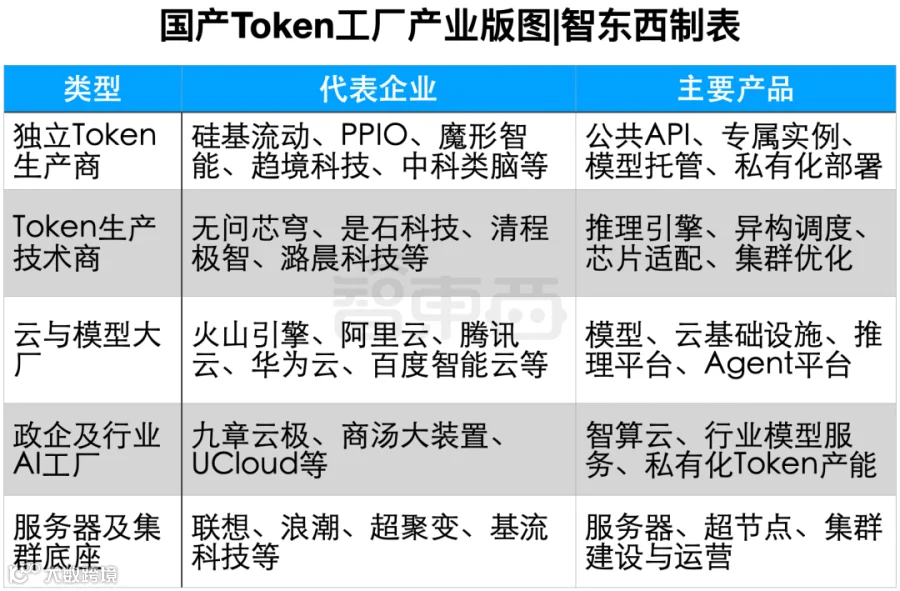
国产Token工厂形成五类玩家:独立Token生产商(如硅基流动、魔形智能、趋境科技),推理系统和软件商,大厂Token平台,政企及行业AI工厂,以及硬件与集群底座商(如无问芯穹、清程极智)。多数企业正向上下游延伸,提供Token商店及上层推理服务。
▲国产Token工厂产业版图(智东西制表)
为何疯抢Token工厂?Token消耗成确定增量,资本与技术快速整合
资本看好确定的需求变量。IDC预测,高增长情景下2026年国内公有云MaaS Token消耗量较2025年增长约20倍。无问芯穹数据显示,其平台Token调用量每两周翻一番,单日调用量较2025年底增长40倍。跨集群异构PD分离架构使首Token延迟降低51.5%,单Token成本降低37.5%。这表明需求由Agent等真实负载推动,而非单纯降价。
无论模型或应用形态如何变化,AI问答、代码生成及Agent任务均需消耗Token,尤其是Agent单次任务消耗可达十万至百万级。
上游业绩验证传导速度。联想集团2026年3-6月AI基础设施收入近乎翻番,利润率升至9.1%,AI相关收入同比增长60%。CoreWeave将A100合同延长至2029年,证明通过推理优化可将“过时算力”转化为可盈利的Token产能。
融资硬指标:实际Token调用量需达到单日万亿级别。硅基流动日均吞吐量约5785亿,峰值超1万亿;趋境科技日均产能达万亿级;魔形智能日均调用量达数万亿级且部分模型盈亏平衡。
获投企业特征:具备大规模真实调用量,拥有推理引擎、调度、KV Cache及国产芯片适配能力,能锁定GPU、电力、IDC和客户资源,并覆盖公共API、专属实例及私有化部署。仅披露卡数和理论算力而无付费数据的项目未获青睐。
真正的壁垒在生产系统:开源的是图纸,保密的是工艺
将GPU算力转化为Token服务,门槛在于高效部署。模型运行只是开机,守住延迟、吞吐、成功率和成本才能卖出Token。生产过程涉及模型芯片适配、量化、算子融合、Prefill/Decode拆分、动态批处理、KV Cache管理等环节。
优化分为三层:推理引擎决定运行效率,量化和算子提升单机产量,缓存与调度影响集群盈利能力。难复制的是整套生产系统。
无问芯穹完成全球首次“4+2”式700亿参数大模型异构芯片混合训练,算力利用率达97.6%,覆盖16种主流芯片,异构算力调度与工程化交付成为重要壁垒。
模型权重如图纸,推理框架如通用机床,而工艺参数、排产系统和良率经验直接影响毛利。趋境科技通过提高缓存命中率(从90%至95%)大幅减少重算内容;魔形智能在真实业务中解决接口成功率和首Token延迟问题。资本争抢的是真实流量中打磨出的稳定工程化交付能力。
万亿Token能否变成利润?巨头价格战逼近,独立厂商有三条路
利润公式:利润 = 付费Token量 x Token价格 - (芯片+电力+带宽+运维成本)。在Token价格承压、上游成本刚性背景下,唯有提高生产效率才能保住利润。
财务表现分化。硅基流动2025年收入增653%至5533万元,但因算力采购成本增速高于收入,净亏损扩大至3.45亿元,毛利率为负。魔形智能ARR过亿元并接近盈利,营收增速快于算力投入,规模效应显现。趋境科技坚持“少模型、深优化”,围绕客户真实需求取舍。
1. 极致推理效率
2. 多模型多芯片调度
3. 私有化部署和本地交付
满足金融、制造、政务客户对数据安全和定制化的硬性要求。
IDC报告指出,Token竞争正转向TCO(总体拥有成本)。拥有多模型、多芯片、私有化交付及TCO管理能力的平台更具独立价值。
相比海外独立AI Infra的高估值,国内赛道仍处早期。海外围绕英伟达生态优化,国内则需处理多芯片并存现实。异构协同既是刚性成本,也是跑通后最难被替代的壁垒。
资本押注Token需求爆发期会出现一批专业化基础设施公司,它们可能成长为独立平台,也可能被云厂商、芯片公司或运营商整合。
结语:融资潮之后,Token工厂将快速集中
Token工厂将成为AI时代重要基础设施,但格局不会像传统云计算般遍地开花。公共API市场将向少数规模平台集中,推理软件公司融入芯片和云生态,地方Token工厂依托低成本能源及政企订单形成区域市场。
少数兼具真实流量、全栈效率和资源整合能力的公司有望成长为独立平台,更多公司将成为体系中的一环。最终胜出者,将是那些能用更少芯片和电力,持续生产更多有效Token并深入行业落地的企业。









 智东西