编者按
菲律宾站健身防护装备(护膝、护腕、拉力带等)近30天销量激增,但卖家数量不增反减。看似供需缺口巨大,实则市场结构复杂。本文基于Shopdora虾多拉数据,深度解析该类目流量分配逻辑、头部效应及新品破局机会。
类目属性:半标品的差异化空间
健身护具属于典型的“半标品”。一方面具备功能性标准,如支撑强度、弹性材质、透气性等;另一方面受使用场景、部位及性别影响,需求细分度高。这种属性既避免了纯标品的价格战红海,又为产品差异化留下了操作空间。
需求端:高速增长的新兴市场
据Shopdora虾多拉数据显示,菲律宾健身防护装备近30天表现强劲:
- 月销量:125万+件
- 月销售额:2.1亿+比索
- 月均销量增长率:170.81%
- 平均实卖价:约₱175
- 跨境卖家占比:19.35%
作为东南亚新兴健身市场,菲律宾健身器材市场规模已超5亿美元。随着健康意识提升及居家健身习惯养成,轻便易上手的护具类产品迎来爆发式增长。
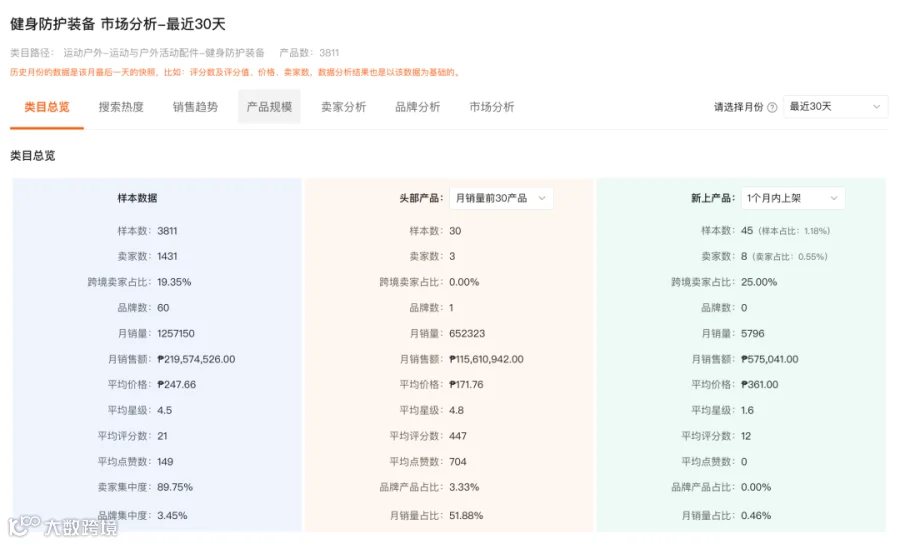
菲律宾健身护具类目总览:月销、增长、跨境占比与头部占比
供给端:逆势收缩的真实缺口
在需求暴涨170%的背景下,该类目产品数却呈现9.34%的负增长。通常需求放量会吸引大量卖家涌入,但该类目供给反而收缩。这种“需求涨、供给减”的反常现象,证实了市场存在真实的供需缺口,为具备供应链能力的卖家提供了入场契机。

销售趋势与供给变化:需求曲线往上、产品数在收缩
竞争格局:去品牌化的店铺壁垒
虽然存在缺口,但流量分配高度集中:
- 头部销量占比:51.88%
- 卖家集中度:89.75%
- 品牌集中度:仅3.45%
数据表明,菲律宾消费者购买护具时几乎不认品牌,而是依赖成熟店铺的评价积累和排名优势。头部链接月均销量超2.1万件,其壁垒并非品牌影响力,而是深厚的运营根基和用户信任。
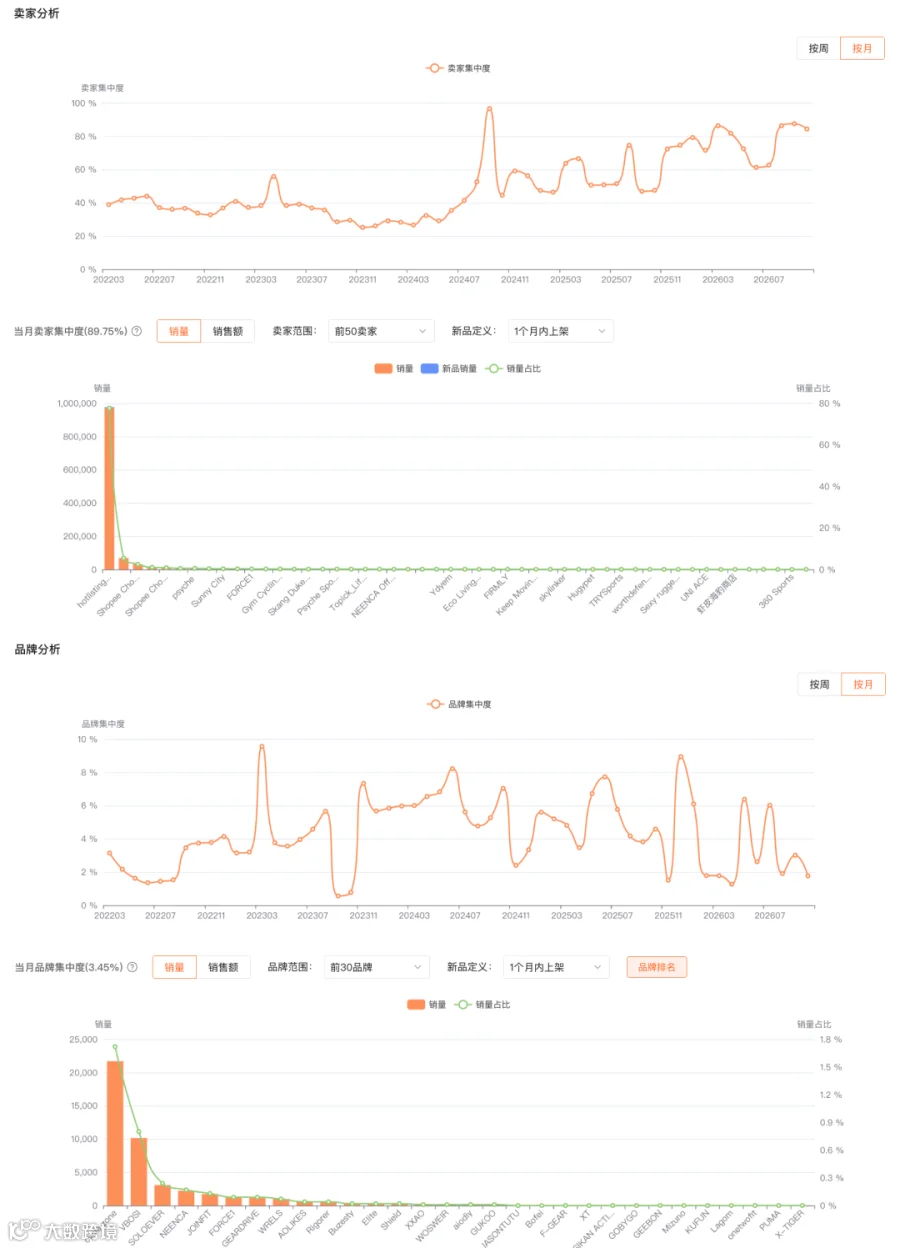
卖家集中度与品牌集中度:量被成熟店锁住,而非品牌
新品困境:极低的市场渗透率
新品生存空间受到严重挤压:
- 新品销量占比:仅0.46%
- 新品月均销量:128件(对比头部2.1w+件)
由于健身护具高度依赖真实使用反馈,拥有数百条实拍评价的老链接对零评价新品形成碾压优势。单纯依靠铺货蹭红利的新手难以获得流量,市场进入门槛实质上是“时间成本”和“评价积累”。
缺口是真的,但量先给了评价厚、排名稳的那批老链接
价格策略:寻找中间地带的缝隙
尽管平均客单价为₱175,但价格带分布广泛。低价区陷入白牌成本肉搏,高价区由专业功能款占据。真正的机会在于中价位区间:针对特定运动或部位的专用护具,以及成套组合产品。这类产品兼具明确用途与合理价格,且尚未被头部完全垄断。
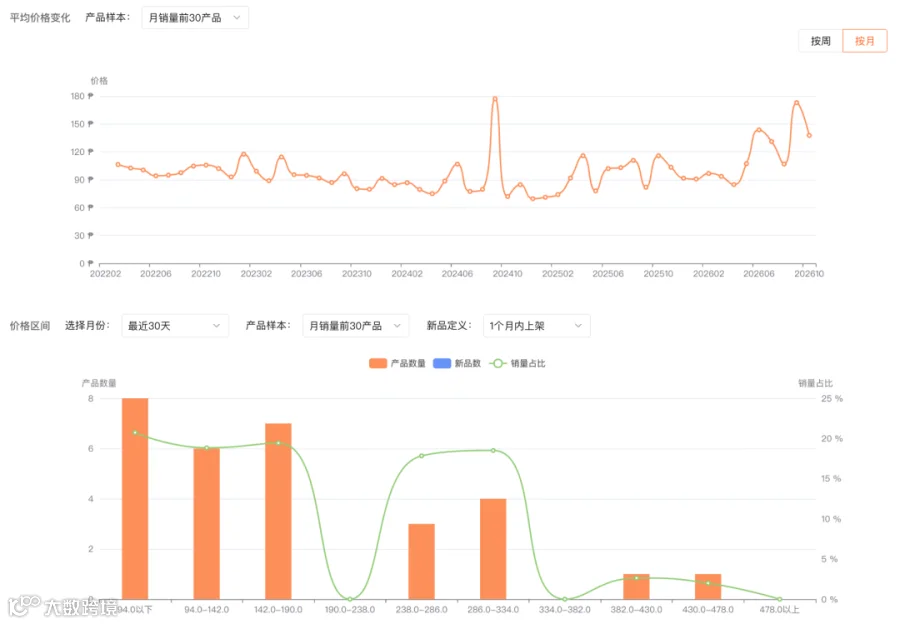
价格区间分布:各价格带的产品数量与销量占比
运营建议:分层切入策略
供应链型卖家
利用供给收缩窗口期,快速补充适配款,抢占市场空缺位置。
差异化型卖家
避开低价红海,聚焦细分场景(如特定运动、特定部位),通过优质内容积累评价,主攻中价位功能性产品。
铺货型新手
鉴于新品极低的存活率,建议谨慎进入。若坚持进入,需优先解决评价和内容基础,否则难以分得流量。
数据选品实战思路
借助Shopdora虾多拉工具,可从以下维度深化选品判断:
- 监控集中度:观察头部与新品占比变化,判断壁垒高低。
- 分析价格带:定位产品未饱和但销量增长的中段价格区间。
- 挖掘关键词:关注搜索量高但商品数少的细分长尾词。
- 持续追踪:动态监测供给缺口窗口期的持续时间。

关键词挖掘:搜索量、趋势与商品数比值
小结
菲律宾健身防护装备呈现出“高增长、低供给、无品牌壁垒、高店铺集中度”的特征。月销125万+的背后,是成熟店铺对流量的绝对掌控和新品的艰难生存。该类目适合具备供应链优势、愿意深耕评价与内容的卖家,而不适合短期投机者。精准的数据分析与差异化的产品定位,是填补这一真实缺口的关键。