大数跨境

关店1600多家、亏损7亿后,百果园做了三件事

关店1600多家、亏损7亿后,百果园做了三件事 新零售
2026-10-16
1
导读:不是战略升级,而是绝地求生。

“纠正错误、固本培元”,这不是战略升级,而是绝地求生。

全文约3600字,阅读需约7分钟

出品/联商网

撰文/风叙
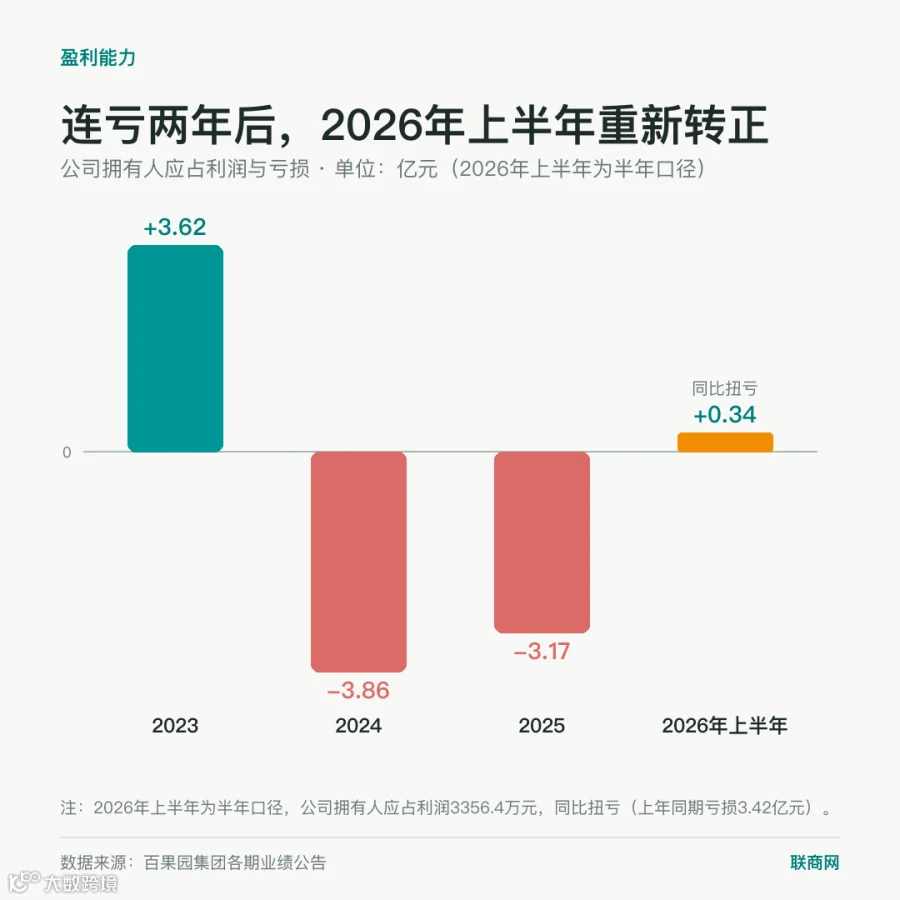
近日,“两年关店1600多家、亏损7亿元”的舆论风暴将百果园推上了风口浪尖。这似乎又是一个高溢价品牌在消费回归理性时代跌落神坛的故事。
但翻开公司2026年中期业绩报告,可以看到故事的另一面:经历集中减值与门店清算之后,今年上半年门店数量止跌回升,公司拥有人应占利润3356.4万元,同比扭亏为盈。更值得关注的是,收入结构正经历上市以来幅度最大的一次调整。
回看这一轮起落,旧有模式的失效本就有迹可循,今年上半年的回暖亦有其内在逻辑,而所有线索最终指向一个核心命题:盈亏波动背后,业务转型能否确立长期增长逻辑?

旧模型失效:为什么必须收缩

2023年1月,百果园登陆港交所,成为“中国水果连锁零售第一股”。2024年初,公司提出“黄金十年”蓝图,畅想“万店千亿”。彼时支撑百果园增长的,是一套环环相扣的盈利模式:源头锁定优质鲜果,通过果品分级建立品质区分,依靠遍布全国的加盟店,向中高端客群卖出溢价;总部通过果品供货、加盟相关费用,持续推动门店版图扩张。
这套原本形成闭环的商业逻辑,在新的市场环境下却难以为继。

消费观念转变:拒绝单纯品牌溢价

首先,消费者不愿再为果品筛选的品牌溢价买单。比价正在成为消费常态,“兼顾品质与性价比”逐渐成为主流诉求,单纯依赖品牌信任已越来越难以支撑消费决策。
2025年8月,百果园创始人、董事长余惠勇回应“水果太贵”的质疑时表示:“我们不会去迎合消费者,我们在教育消费者成熟。”此番言论迅速引发舆论争议,次一交易日公司股价盘中一度下挫8%。
这句话之所以引发巨大争议,核心在于它暴露了传统品牌的高定位溢价与当下消费者“捂紧钱包”的现实之间,难以调和的认知鸿沟。

渠道分流:新兴业态虹吸客流

其次,新兴渠道的崛起虹吸了水果店的进店客流。即时零售、硬折扣超市和社区团购将水果价格彻底透明化,极大地分流了中端消费群体。对消费者而言,购买水果的通道越来越丰富,特意前往水果店的意愿和频次都在降低,传统水果专卖店在社区生鲜流量上的独占优势也随之瓦解。

供需错配:高成本拖累终端效能

此外,上游采购标准和终端售价出现结构性错配。百果园称,过去公司采购端以“好吃”为核心导向,秉持“品质优先,不计较高采购价”。与此同时,为筛选出符合标准的那一半果品,公司往往需要包园采购,直接推高上游拿货成本。传导至零售端,偏高售价进一步拖累加盟店坪效与人效。
如此一来,加盟商赚不到钱,就无心再往经营上投入,只靠品牌的既有客流维持。水果又是高损耗品类,门店一旦疏于管理,损耗就压不下来。利润下滑与损耗上升同时发生,原本微利的门店很快转为亏损。
余惠勇在接受媒体采访时透露,此前公司的思路是抢抓扩张机遇、加速开店,即便部分门店经营乏力,总部也会提供补贴帮扶。这也使得一部分加盟商形成“躺平”心态。行业上行期,企业尚有充足利润承接这类成本;但当下环境下,这套模式已经难以为继。门店必须脱离外部帮扶、实现自主造血,无法做到的门店只能选择闭店。
百果园提出“正常生意要正常做”,不再人为干预;对于理念不匹配、经营能力跟不上,仅依附体系勉强搭便车的门店,终止合作。换言之,在百果园看来,近两年的大规模关店,本质是一轮经营层面的自然出清。

三维重构,绝地求生

关闭1600多家门店、出清低效资产,百果园只做完了一件事——止血。但血止住,不等于危险期过去。旧的增长模式已然失效,新的路径还没验证,时间和现金储备都在收紧。
正是在这样的处境下,2025年,百果园开展了一系列“纠正错误、固本培元”的动作。这场转型绝非锦上添花的“战略升级”,而是一场不容有失的“绝地求生”。也正是沿着这条求生主线,百果园从零售端、供应链端和品类端开启了三大方向的结构性重构。

零售端:重新校准定位,试水新店型

零售端的动作集中在两件事:重新确定定位,试新的店型。
在战略定位上,百果园将方向明确为“高品质与高性价比水果专家与领导者”,把过去单一强调的“好吃”,延伸为兼顾价格带的“好吃不贵”。同时,公司选择将这一口号广而告之,希望通过消费者监督形成自我约束,防止内部采购时盲目追求高品质而忽视成本、价格越卖越高。
在店型探索上,百果园于2026年7月底在深圳福田原址开出了首家创新综合体验店。该店面积约150平方米,在核心鲜果销售基础上,新增现烤烘焙、现制饮品、鲜切轻食、果酒等品类,并配套堂食服务。
这一模型的商业算盘非常清晰:果汁、果咖、零食与礼盒等品类毛利更高、损耗更低,通过它们拉高客单价与综合毛利率,可以有效平摊鲜果高损耗对利润的侵蚀。
联商高级顾问团成员王国平认为,单一业态的增长红利正在进入尾声,企业需要通过多业态协同形成新的增长空间,并逐步向“类超市化”演进。其核心并不是简单叠加业态,而是围绕同一批细分客群,延伸其多元消费需求,从而提升客单、销售规模和盈利能力。

供应链端:把内部能力开放给外部渠道

过去,百果园的源头控货与冷链体系几乎只服务自家门店。门店数量收缩之后,这套体系的固定成本更难分摊。于是有了第二条改革线:把原本封闭的供应链能力向外部渠道开放。
其一,开放采购与履约能力。百果园开始向外部机构、企业采购、批发端和其他零售渠道开放采购与履约。比如零食店、便利店想加生鲜但缺供应链能力,百果园在调研近百家零食门店后,为其定制生鲜产品结构与销售模型。
其二,布局硬折扣业态。据媒体报道,2025年11月,百果园完成对折扣超市“网批码头”的合并控股。网批码头成立于2018年,2024年从量贩零食转型为大牌折扣超市,现有300多家门店,集中在湖南、湖北、山东。其门店分为三种类型,第一种为定位为便利店的小店型,面积在80-100平方米;第二种店型面积在100-150平方米,销售的零食品类更多,还会销售日用百货类商品;第三种为面积在150平方米以上的大店型,这种店会增设区域销售水果等产品。这为百果园的低价带商品增加了一条出货通道。
其三,组建区域联盟。2026年上半年,百果园旗下百果商业通过“七星联盟”,与内蒙古、陕西、河南等7个省份的区域零售品牌展开深度合作。这种“百果园赋能供应链与运营,区域品牌贡献网络与流量”的互补模式成效初现:截至2026年6月30日,联盟已覆盖1951家合作门店,在期内揽入7.2亿元并表收入,营收占比达14.4%。
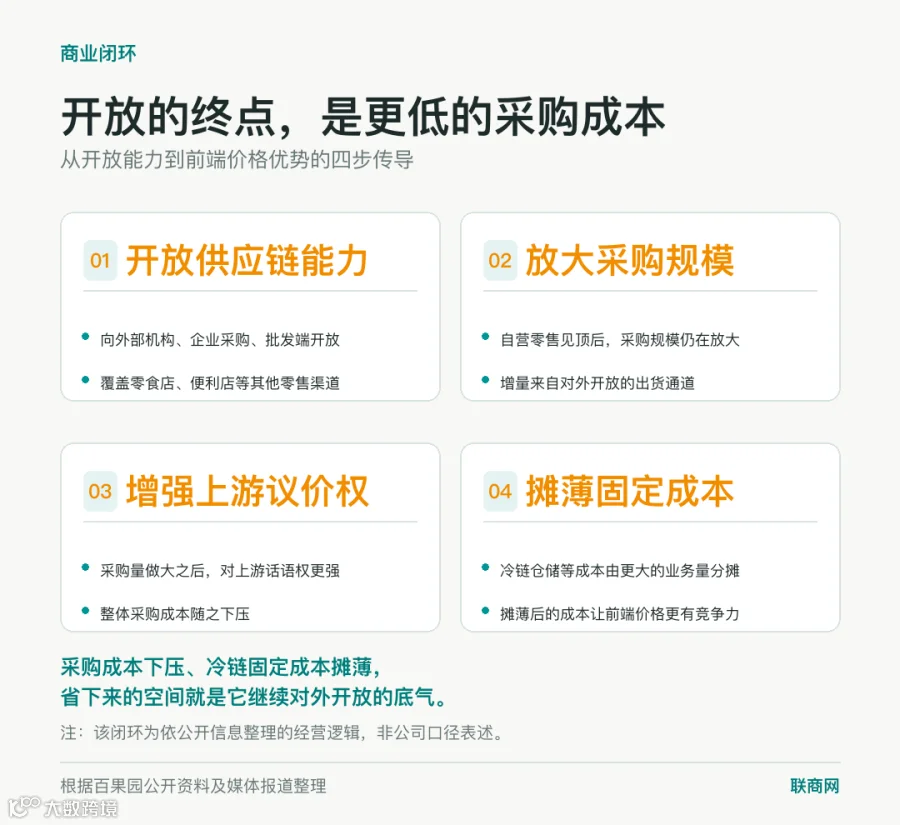
这一系列动作背后,其实勾勒出一个清晰的商业闭环:通过向外部渠道开放供应链,百果园得以在自营零售见顶时继续放大采购规模;规模的扩大带来了更强的上游议价权,进而压低整体采购成本;而更庞大的业务吞吐量,又反过来分摊了冷链仓储等固定成本,让前端渠道获得更具竞争力的价格。

品类端:孵化水果品类品牌

在生鲜领域,品类品牌是摆脱同质化竞争的关键。以佳沛为例,仅依靠奇异果这单一品类,其2025/26财年的全球营收便高达59亿新西兰元(约合人民币250亿元)。但水果种植天然要面对品种、技术、管理、市场、资金这“五重风险”,极难长出持久的品牌。
百果园的策略,是用自身的供应链能力帮合作农企承担其中四项:技术与品种有指导、品牌与市场有运营、渠道与销路有保障、资金沉淀有预付支持,合作农企只需专心做好现场生产管理。
目前,百果园已推出百香果“小鲜紫”、红芭蕾草莓、招牌阳光玫瑰等品类品牌,并计划打造100个品类品牌,同时将自有品牌水果的销售占比从约18%提升至30%以上。

告别野蛮生长后的生存法则

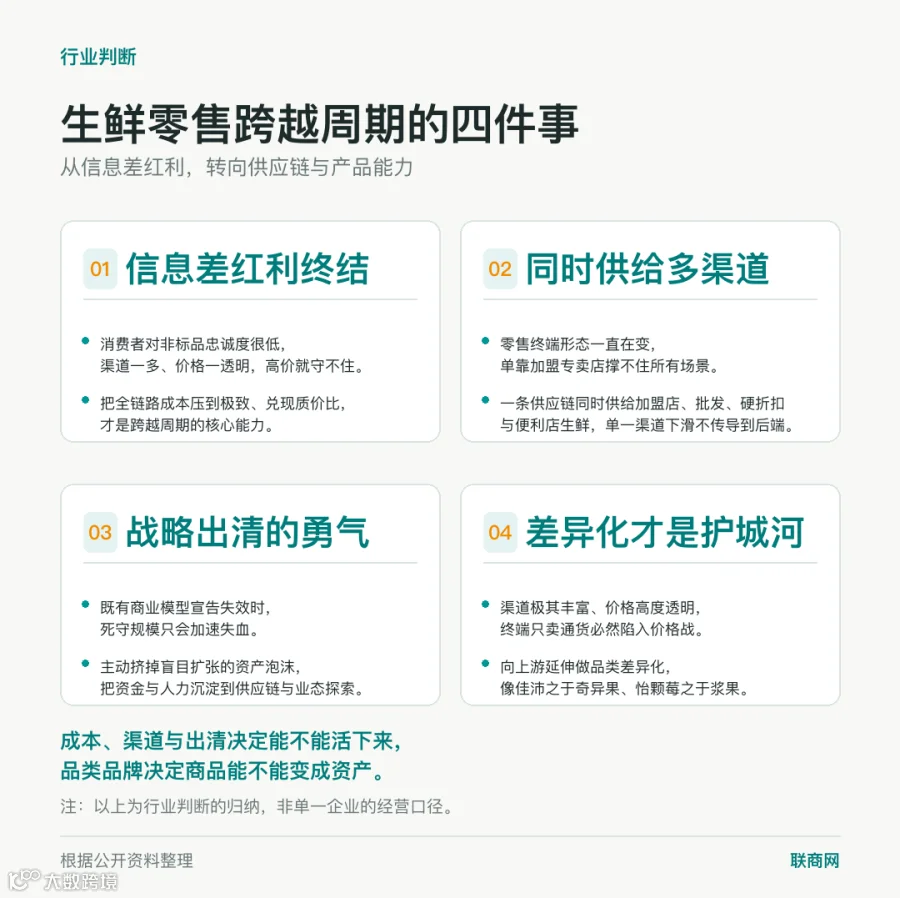
百果园的自救与重构,并非孤立的企业个案,而是中国生鲜及传统连锁零售行业在告别“规模膨胀时代”后的一次典型应激反应。从狂热扩张到出清重构,这场发生在单品类巨头身上的转型,为所有寻求抗风险弹性的零售同行提供了四个极具行业价值的思考维度:
(1)生鲜行业曾经享有的信息差红利宣告终结。消费者对非标品的忠诚度很低,渠道变多、价格变透明之后,靠高端化定位维持的高价很难守住。在保证基本品质的前提下,将全链路成本压到极致、兑现极致质价比,才是企业能够跨越周期的核心能力。
(2)供应链要能同时供给多种渠道。零售终端的形态一直在变,单靠加盟专卖店撑不住所有场景。当同一条供应链能同时供给加盟店、批发、硬折扣超市和便利店生鲜时,任何单一渠道下滑都不会直接传导到后端。
(3)企业要有战略出清的勇气。当既有的商业模型宣告失效时,死守规模只会加速失血。在企业转型的阵痛期,主动挤掉盲目扩张的资产泡沫,将资金、人力与资源重新沉淀到供应链建设与多业态探索中,是传统连锁零售企业走出困境必须迈出的关键一步。
(4)产品差异化才是护城河。在渠道极其丰富、价格高度透明的当下,单纯在终端卖“通货”必然陷入无底线的价格战。生鲜零售要做深护城河,必须向上游延伸,打出产品品类的差异化。正如佳沛之于奇异果、怡颗莓之于浆果的成功经验,打造出具有强认知度的自有品类品牌,是将“商品”转化为“资产”的关键所在。

写在最后

2026年2月,余惠勇接受《中国企业家》访谈时,被问及“万店千亿”的目标是否调整。他给出的回答是“没有变化”,理由是过去两年在品类品牌与全产业链上的投入已经打了千亿的基础。
宏大叙事的B面,是中国生鲜零售彻底告别“跑马圈地”的粗放时代,不可逆转地驶入“效率与成本极度内卷”的深水区。百果园用两年时间进行了一次战略纠偏与底层重构。至于这场“绝地求生”战术究竟能支撑它走多远,时间的刻度与市场的选择终会给出答案。
你看好百果园的转型吗?
欢迎在评论区留言互动

-End-

【声明】内容源于网络
0
0
新零售
各类跨境出海行业相关资讯
内容 465
粉丝 0
新零售 各类跨境出海行业相关资讯
总阅读45.0k
粉丝0
内容465