


Zuru与澄海玩具厂起点相似,均依托中国制造起步。然而,前者已发展至拟收购百年玩具巨头美泰(Mattel)的阶段,展现了从代工到品牌巨头的跨越。
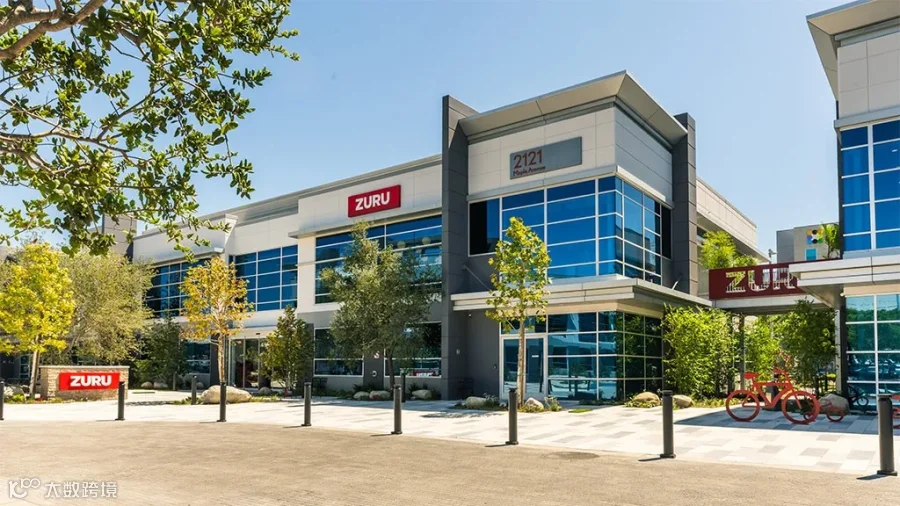
Zuru崛起:从地下室到新西兰首富
2004年,三名新西兰年轻人在中国地下室创立Zuru,初期面临语言不通、人脉匮乏等困难,依靠逐家店铺推销打开市场。二十年后,Zuru已成为全球头部玩具品牌,产品销往百余个国家,年销售额据官方数据接近300亿元人民币,创始人三兄妹跻身新西兰首富行列。
近期外媒报道,Zuru正考虑收购美国玩具巨头美泰。美泰拥有芭比、风火轮等经典IP,历史悠久。此前,品牌授权公司ABG也传出收购意向,报价估值超60亿美元,推动美泰股价单日大涨近19%。

一家源自中国制造业基础的公司试图收购西方百年巨头,这一事件极具冲击力。无论交易能否达成,Zuru的发展路径对以澄海为代表的中国玩具产业具有重要参考意义。
收购背后的战略差异:IP授权 vs 制造闭环
潜在买家ABG与Zuru的商业逻辑截然不同。ABG主营轻资产品牌授权,通过收取IP租金获利,不涉及生产环节。而Zuru依托东莞工厂及自动化产线,具备强大的制造能力。若收购成功,Zuru将实现“自有IP+自有制造+自有渠道”的完整闭环。
这种差异折射出全球玩具行业价值重构的趋势:纯IP授权模式面临转型压力,纯代工模式利润空间被压缩,掌握“IP与制造双重控制权”的企业正在占据价值链核心位置。
Zuru的核心竞争力解析
极致的制造效率
Zuru的核心优势在于将制造效率提升至极致。其在东莞清溪的工厂投资8.8亿元,将原有2条产线升级为10条全自动产线,生产成本降低超过50%。凭借成本优势,其单款糖果玩具年产量可达3亿多个。早期Zuru不依赖品牌溢价,而是通过难以复制的成本控制能力获取利润。
东莞清溪工厂关键数据
| 投资额 | 8.8亿元 |
| 产线升级 | 2条 → 10条全自动 |
| 生产成本 | 砍掉一半以上 |
| 单款最高年产量 | 3亿多个 |
坚定的品牌自有化策略
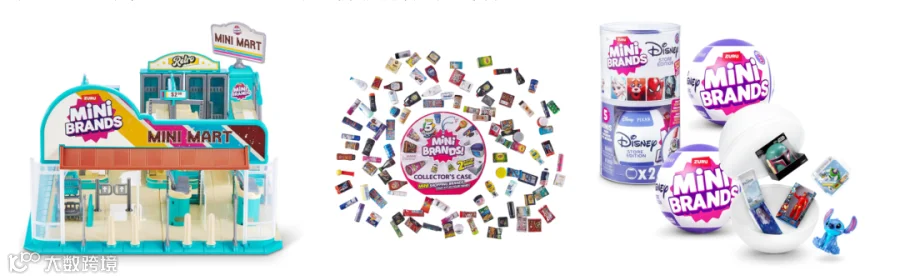
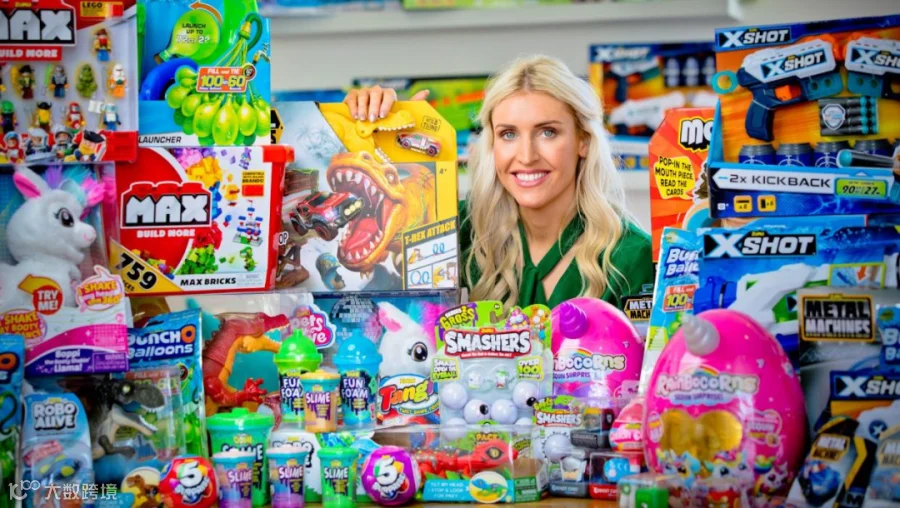
Zuru自创立之初便坚持自有品牌路线,未经历“先代工后品牌”的传统过渡期。2016年,其自主研发的Bunch O Balloons水球玩具引爆市场,年销量达30亿个。随后推出的X-SHOT、Mini Brands、Rainbocorns等均为主打品牌。在与迪士尼、漫威合作时,Zuru推出的是联名自有品牌产品,而非单纯代工贴牌,从而掌握了更高的利润空间和话语权。
积极的知识产权保护
面对行业内常见的抄袭现象,Zuru采取强硬法律手段维权。在其水球玩具遭遇侵权时,Zuru通过诉讼胜诉并获得赔偿,确立了保护创新成果的决心。
随着实力增强,Zuru将自动化制造能力拓展至纸尿裤、护发等领域,直接挑战宝洁等传统巨头,展现出超越单一玩具公司的多元化布局能力。
澄海玩具产业的启示与挑战
可借鉴的经验
- 品牌定位前置:摒弃“先代工积累再转品牌”的思维,从一开始就确立品牌商身份,关注消费者需求而非被动等待订单。
- 制造技术升级:认识到制造竞争本质是机器与技术的竞争,而非单纯的人力成本优势。
- 合作模式创新:借助国际IP时,应争取自有品牌联名而非单纯贴牌,以提升附加值。
- 重视知识产权:建立完善的维权机制,保护自身设计创新。
难以复制的现实障碍
澄海产业带由超过6万家中小企业组成,结构分散,难以像Zuru那样进行集中决策和巨额投入。Zuru的全自动产线投入高达数亿元,对于利润微薄的中小厂商而言门槛过高。此外,澄海在研发设计基础方面相对薄弱,缺乏类似深圳的研发总部支持。
根本差异在于定位:代工厂思维导致企业处于被动地位,依赖他人指令;品牌商思维则驱动企业主动探索市场缺口与用户痛点。
结语:重塑制造与品牌的边界
Zuru之所以能参与美泰收购谈判,关键在于其拥有美泰所欠缺的极致成本控制与制造能力。这正是澄海产业带所具备的潜在优势,但尚未得到有效转化。
芭比、风火轮等百年IP并非不可逾越,它们同样源于具体的产品制造。在全球玩具行业洗牌之际,制造与品牌的界限正在重新划分。Zuru已成功占据有利位置,而澄海企业若仍停留在“造得好即可”的认知层面,不仅面临利润缩减的风险,更可能失去参与全球价值链分配的话语权,沦为单纯的产能提供方。