


A股调整分析:市场底部与估值逻辑
近期A股市场高开低走的走势,让投资者对“9·24”行情后的市场表现有了更为清醒的认识。在政策托底与资金博弈之间,市场究竟处于何种位置?若不考虑救市因素,指数潜在的调整空间有多大?本文将从历史周期、估值水平及关键技术指标三个维度进行深入剖析。
A股底部形成的三重逻辑
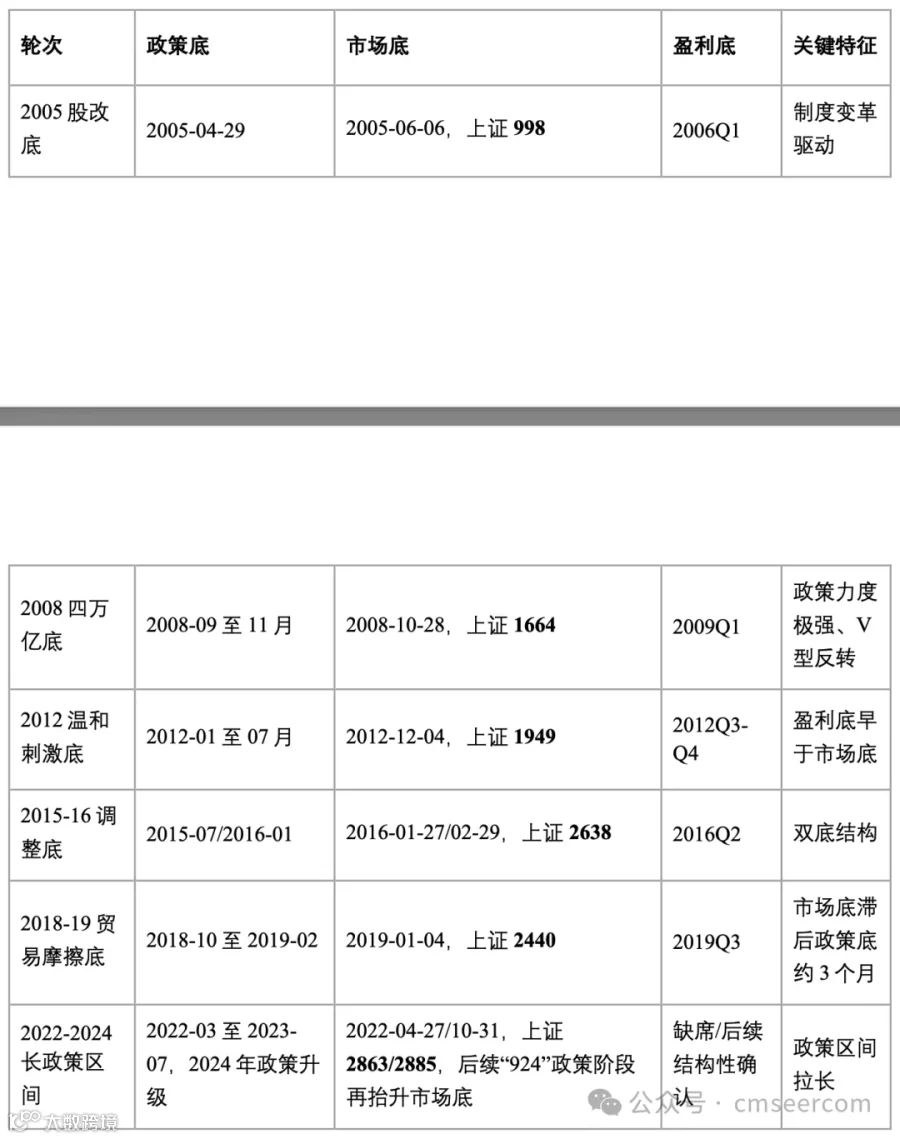
回顾历史六轮较完整的底部周期,A股底部的形成通常遵循“政策底—市场底—盈利底”的三段式顺序:
- 政策底:宏观政策与监管层出手干预;
- 市场底:体现为估值压缩、情绪宣泄、成交量萎缩及资金行为出清;
- 盈利底:由PMI、工业利润及上市公司盈利增速验证。
历史规律显示,市场往往不是在盈利最差时见底,而是在“政策已转向、交易已出清、盈利尚未完全验证”的阶段确立底部。
当前,政策端已明显转向,交易层面呈现缩量、地量及超跌出清特征,而盈利端并未恶化,反而处于改善通道中。
上证指数:估值具备支撑,下行空间有限
从宏观经济数据来看,制造业PMI、工业利润及上市公司盈利质量均未见衰退迹象,市场缺乏出现深度熊市的逻辑基础。通过对比历史五轮熊市底部的估值数据,可以清晰判断当前位置:
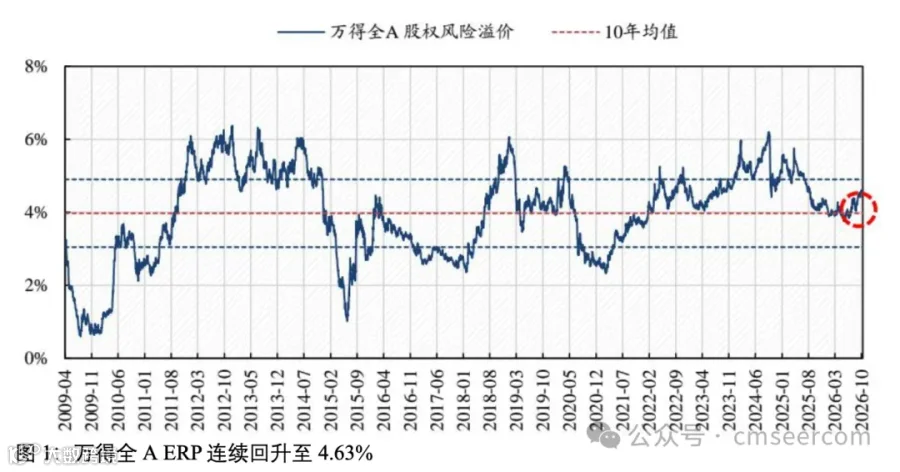
- 历史均值参考:全部A股PE 14.6倍、PB 1.66倍、风险溢价率3.84%、股债收益比0.94、破净率11.3%。
- 当前大盘蓝筹:沪深300 PE 12.32倍、PB 1.27倍,估值显著低于中小盘,权重资产性价比凸显。
- 全市场情况:中证1000 PE 26.7倍、PB 2.08倍,虽较9月底压缩,但未达历史极端底部;Wind全A PE约21.0倍(历史分位66.7%),PB 1.80倍(历史分位46.31%)。
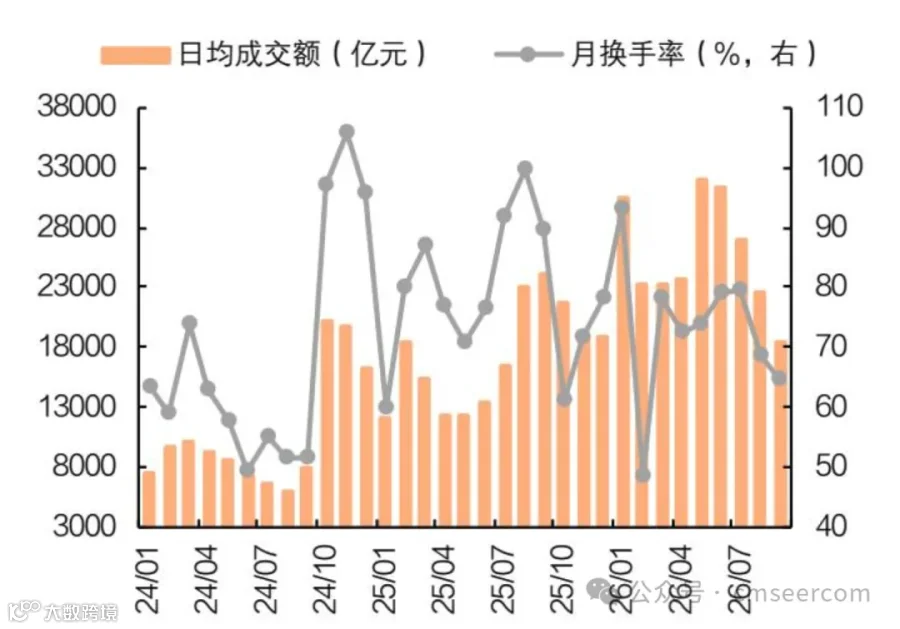
综合来看,大盘价值板块(如沪深300、上证50)已进入历史可配置区间,赔率较高;但全市场并未整体到达极端估值底,部分中小盘及科技宽基的历史分位仍在50%以上,意味着高估值板块的消化仍需时间。此外,成交量、换手率及基金发行规模均处于底部区间,暗示市场要么在地量后反弹,要么因缺乏增量资金而延长磨底时间。
外部变量:美债利率的关键影响
市场是否会出现极端下跌,关键在于美债利率的走势。10月以来,10年期美债利率从高点5.28%回落至5.10%附近。
- 若美债利率突破5.5%,A股可能面临系统性下杀风险;
- 若回落至5.0%以内,成长股有望迎来反弹;
- 若维持在5.2%-5.3%,市场大概率维持震荡磨底格局。
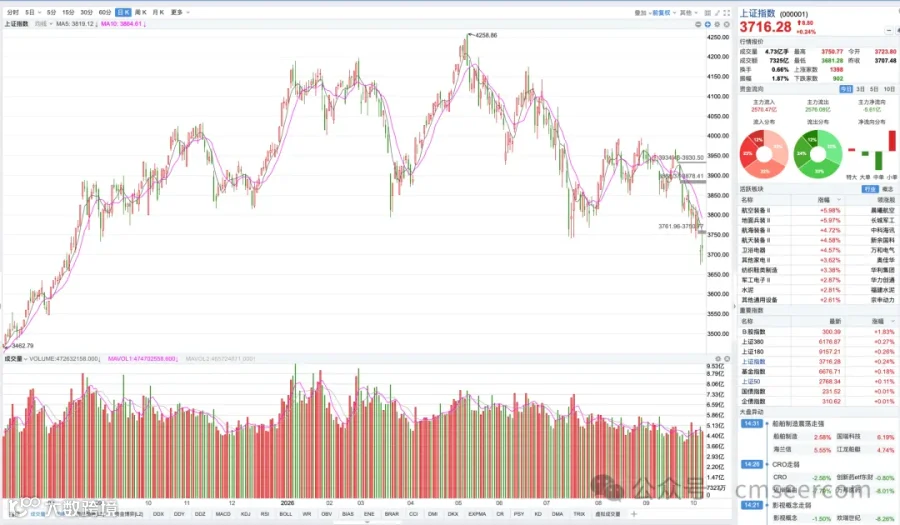
基于此,预计本轮上证指数的底部区间大概率在3674—3750点附近。


创业板与科创50:分化中的寻底之路
对于创业板和科创50指数,其底部逻辑存在显著差异。
估值与盈利结构差异
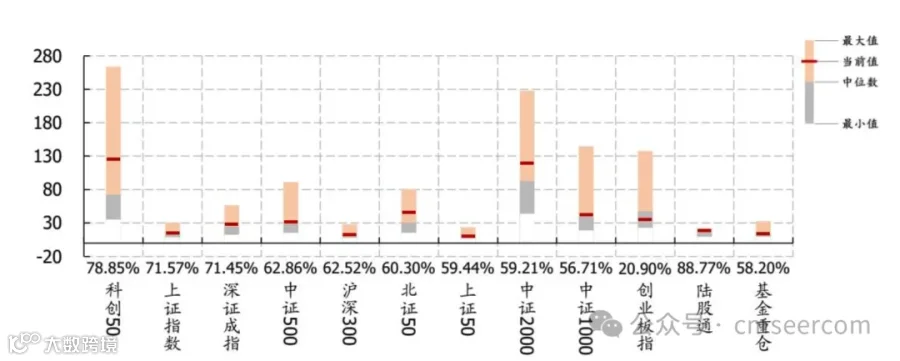
从历史估值看,创业板指PE历史分位约20%,接近历史低估区;而科创50 PE分位接近80%,仍高于历史中枢。这意味着创业板的技术支撑具备估值共振基础,而科创50即便获得技术支撑,估值也未充分出清。
从盈利预期看,2026年创业板净利润规模预计近3600亿元,同比增速约68%,具有高基数+持续改善的特征,对估值容忍度高;科创50净利润规模预计近800亿元,同比增速约180%,主要受低基数效应驱动,“高增速”不完全等同于“高盈利规模”。因此,科创板短期可能继续向更深回撤位寻底。

技术面回撤测算
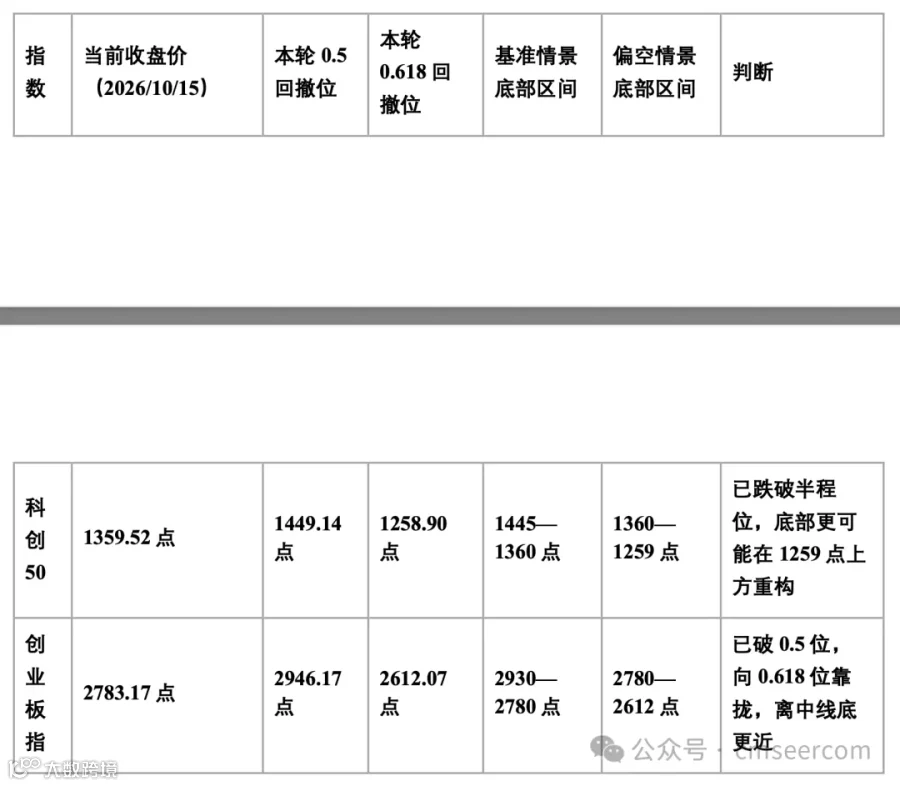
科创50指数:本轮牛市从643.04点涨至2255.25点。
0.5回撤位:1449.14点;0.618回撤位:1258.90点。
近期最低跌至1359.52点,已有效跌破0.5位,正在向下寻找更强支撑。
创业板指:本轮牛市从1530.51点涨至4361.83点。
0.5回撤位:2946.17点;0.618回撤位:2612.07点。
近期盘中最低触及2932点,精准回踩0.5位后未能强势反转,若有效跌破2930-2950点这一中线支撑带,下一强支撑将下移至2612点附近。


总结与展望
综合上述分析,各主要指数的潜在底部区间如下:
- 上证指数:3674点附近底部可能已经显现,下行空间有限。
- 创业板指:大概率在2930—2610点区间寻底,当前2772点已处于该区间内部,距极限低点2610点仍有约5.8%的空间。
- 科创50指数:大概率在1445—1259点区间寻底,当前1359点处于该区间内部,但因估值偏高,距可靠底部1259点仍有约7.3%的空间。