


天津绅道
关务咨询

案
例
还
原

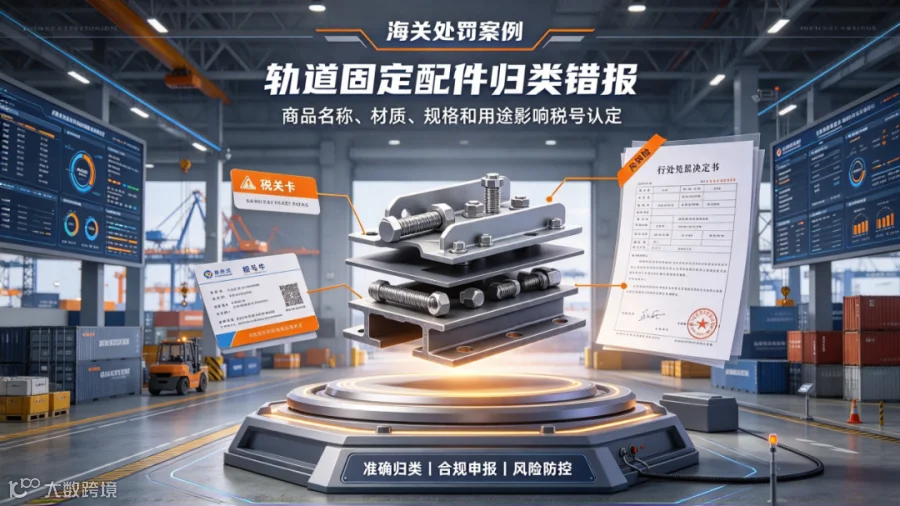
2025年6月,当事人以一般贸易方式向海关申报多票出口轨道固定装置及配件,合计158110千克,全部申报商品编号8608009000(出口退税率13%、无监管条件),申报FOB总价100152美元、CIF71928美元、CIF34344美元。
经海关核查,涉案货物实际应归入税号7302909000,出口退税率0,2026年出口监管证件代码4,出口需办理出口许可证。经核算,影响许可证件管理对应的违法货值602796元人民币。
海关结合案件事实作出行政处罚:科处罚款人民币7万元。

1、核心违规:铺轨用钢铁材料,误按轨道配件申报,退税、许可双重违规
本案属于轨道钢材出口典型归类错误。企业将铺轨用钢铁材料,套用8608轨道固定装置及配件税号申报,该税号可享受13%退税且无监管。但货物实质属于7302项下铁道铺轨钢铁材料,属于钢材管制品类,退税率为0,2026年出口必须申领出口许可证。企业错误申报,一方面违规适用高退税率,另一方面规避钢材出口许可证监管。
2、行业高频误区:按产品用途归类,混淆轨道配件与铺轨钢材
轨道工程配套钢材出口极易踩坑:货物用于轨道工程,就直接归入8608轨道配件。归类判定核心看货品属性:8608为轨道固定装置配件;7302是铁道铺轨用钢铁材料,属于钢材监管范畴。用途是轨道工程不等于可以归入8608,铺轨钢材受出口许可证管理。
8608009000(错误申报税号)
归类核心:铁道或电车道轨道固定装置及配件。出口退税率13%,无监管条件,无需出口许可证。
7302909000(实际正确税号)
归类核心:其他铁道电车道铺轨用钢铁材料。出口退税率0%,监管证件代码4,2026年出口必须办理出口许可证。

➢ 《中华人民共和国海关法》第八十六条第三项
➢ 《中华人民共和国海关办理行政处罚案件程序规定》第五十八条第二款
➢ 《中华人民共和国海关行政处罚实施条例》第十五条第三项和第五项、第十六条
➢ 《中华人民共和国海关行政处罚裁量基准(一)》(海关总署公告2023年第182号)第三条、第九条第二项和第三项、第十二条第二项、第十六条
隐形风险

1、违规退税追缴并加收滞纳金
企业按13%退税税号申报,而正确税号退税率为0,违规取得的出口退税可被追缴并加收滞纳金,实际损失大于罚款。
2、轨道钢材出口重点布控
违规记录记入企业信用档案,后续出口轨道钢材、铺轨配件将被海关重点布控,逐票核查归类与许可证,通关时效下降。
3、历史报关记录追溯核查
海关可回溯企业往期同类轨道钢材出口单据,排查同类归类错报、无证出口行为,查实可追加处罚。
4、钢材出口许可审核从严
存在无证出口管制钢材记录,后续申请钢材出口许可证时商务主管部门从严审核,影响轨道项目外贸订单交付。

合规提醒
轨道工程钢材出口企业切记:用于轨道工程 ≠ 轨道固定装置配件。
铺轨用钢铁材料归入7302品目,属于钢材出口管制范围,零退税,需要办理出口许可证;8608适用于轨道固定装置及配件。企业不能仅凭使用场景判断税号,要区分铺轨钢材与轨道配件。
轨道钢材归类边界极易混淆,出货前务必做好归类复核,存疑业务提前申请预归类,防范归类错报、无证出口双重风险。


END
来源:绅道关务、海关总署网站
本文素材来自于网络,若与实际情况不符或存在侵权行为,请联系删除


↑绅道关务的抖音号在这里↑
(打开抖音扫码关注)
