


|
01 |
美国牛肉市场最新动向 |
|
02 |
南美牛肉中国现货价格指数(2026年第42周) |
|
03 |
9月产能结构性去化,母猪存栏下滑难改短期供应宽松 |
|
04 |
今日全国外三元生猪价格指数 |
|
05 |
今日全国白条猪肉价格指数 |
|
06 |
中国鸡肉出口爆发,低价优势重塑全球蛋白竞争格局 |
|
07 |
1-9月我国农产品进出口贸易统计快报 |
|
08 |
第42周农产品批发市场价格周报 |
美国牛肉市场最新动向
精选级与可选级牛胴体综合价及价差
价格走势:在连续两周上涨后,本周精选级牛胴体综合价下跌0.8%至3.76美元/磅,同比上涨3%,较2024年同期上涨22%;可选级微跌0.9%至3.55美元/磅,同比上涨2%,较2024年同期上涨23%。两类价格在2026年3月中旬曾创下阶段性新高。
价差变化:本周精选级与可选级价差收窄至21.17美元/百磅,高于去年同期(18.69美元/百磅)及2024年同期(19.23美元/百磅)。年初至今,谷饲牛肉中可选级占比仅为9.2%,低于去年的12.8%;精选级占比升至73.0%。
极佳级牛肉产量及价格
极佳级占比显著提升,1月至10月3日当周占比达15.0%(去年为11.4%),主要受季节性因素影响,通常9月起回升。截至10月10日,极佳级胴体综合价为4.11美元/磅,环比跌0.7%,同比跌2.8%。极佳级与精选级平均价差缩窄至20.5美分/磅,远低于去年同期的39美分/磅。
分割部位及碎肉价格
分割部位:精选级肋脊价格上涨1%,肩胛、腹胁和胸腹持平;腰脊、后腿和前胸价格分别下跌1%-3%。
后腿部位:去骨针扒、烩扒及牛霖批发价自7月以来持续低于去年同期。其中牛霖价格环比大跌12%至3.66美元/磅,创2025年4月以来新低,同比跌幅达22%。
牛碎肉:50%牛碎肉价格回升5%至0.93美元/磅,但仍比去年同期低33%;国内90%牛碎肉价格跌至1月以来最低3.99美元/磅,进口90%牛碎肉均价为3.38美元/磅。
产量、屠宰量及出口
供应数据:本周牛肉预估产量4.719亿磅,环比降3.1%,同比降3.4%;活牛屠宰量53.1万头,环比降3.1%,同比降3.6%。牛只宰前均重及胴体均重环比、同比均有小幅增加。
市场行情:现货阉公牛均价219.10美元/百磅,小幅走低;活牛期货合约价格普遍上涨。近期牛肉出口量环比下降6%至11,880吨,其中对华出口141吨。
消息来源:美国肉类出口协会
发布时间:2026年10月16日
南美牛肉中国现货价格指数(2026年第42周)
第42周美利华南美牛肉中国现货价格指数录得110.2,环比下跌1.15%。

南美牛肉中国现货价格指数(2026年第42周)
消息来源:Minerva美利华
发布时间:2026年10月16日
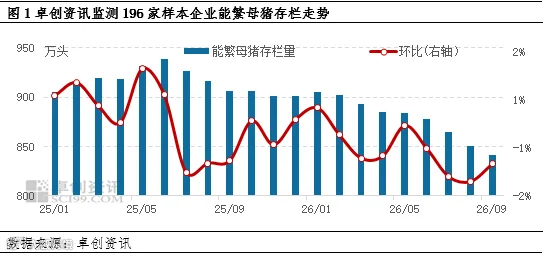
9月产能结构性去化,母猪存栏下滑难改短期供应宽松
政策调控与行业亏损共同推动产能调整,9月样本养殖企业能繁母猪、生猪存栏双双下行。但此次母猪存栏回落以种群优化为主,并非深度产能出清;加之母猪生产效率提升,短期生猪供应难现收缩,市场仍维持偏宽松供应格局。
政策引导叠加行业亏损,9月产能去化仍在进行
卓创资讯监测显示,9月份能繁母猪存栏量为841.23万头,环比下滑1.13%,同比下跌7.18%。存栏回落核心在于养殖端主动淘汰低产、弱胎母猪以提升种群质量,同时后备补栏偏少。此外,局部区域疫病扰动也导致部分被动淘汰。但这更多是结构优化,而非深度去化。
猪病复发致出栏加快,生猪存栏下滑
9月份生猪存栏量7794.77万头,环比减少0.39%,同比减少1.81%。主要受华中、华南等主产区猪病复发影响,业者为规避风险加快出栏节奏,导致肥猪存栏下滑。同时,行业亏损导致资金压力加大,部分企业增加仔猪外销,亦减少了肥猪存栏。

后续展望:短期供应依旧偏宽松
预计10月能繁母猪和生猪存栏将延续下滑趋势,主要受政策督促头部企业控产及现金流承压共振影响。然而,考虑到10-11个月的繁育周期,近1-2个月出栏对应的是年初较高的母猪基数。加之高产丹系种猪占比大幅提升(预计年底突破40%),生产效率的提升对冲了存栏下滑的减量效应。因此,短期1-2个月生猪供应依旧偏宽松,出栏量暂无明显萎缩预期。
消息来源:卓创资讯
发布时间:2026年10月16日
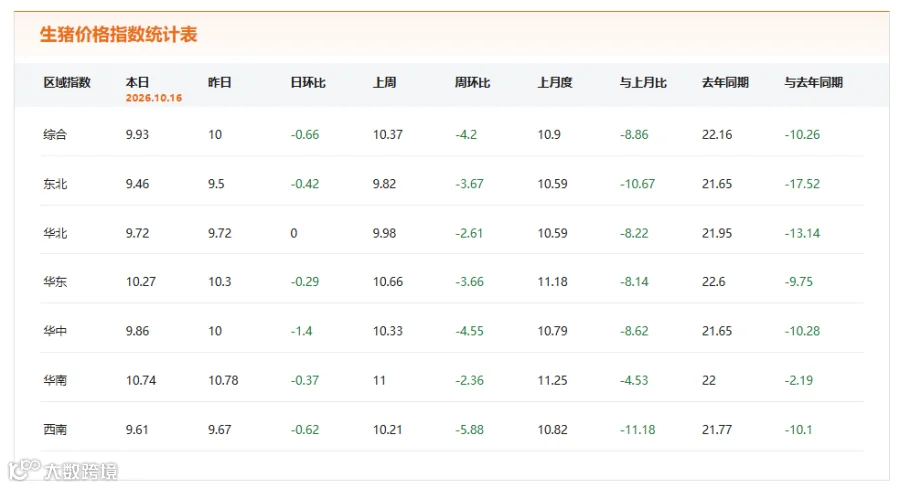
今日全国外三元生猪价格指数
2026.10.16 综合指数值
9.93

消息来源:中国农业农村信息网
发布时间:2026年10月16日
今日全国白条猪肉价格指数
2026.10.16 综合指数值
13.5


消息来源:中国农业农村信息网
发布时间:2026年10月16日
中国鸡肉出口爆发,低价优势重塑全球蛋白竞争格局
中国蛋白生产企业正凭借价格优势加速海外扩张。数据显示,过去一年中国鸡肉出口额达26亿美元,近乎2020年的两倍,已转为净出口国;乳制品出口今年有望达到6亿美元。
驱动因素:国内肉类及乳制品产量创新高出现过剩,而城市居民猪肉消费因健康意识下降,鸡肉消费十年增长超50%。中国鸡肉每吨比巴西和泰国产品便宜约1000美元,吸引了非洲、中东和俄罗斯等地客户。
市场影响:大型企业如伊利、飞鹤、Sunner等加快东南亚、中亚及欧洲布局。低价策略引发国际关注,欧盟已启动反倾销调查,泰国和巴西生产商亦感受到竞争压力。出口已成为国内企业消化过剩产能、稳定利润的重要渠道。
消息来源:中财网
发布时间:2026年10月15日
1-9月我国农产品进出口贸易统计快报
总体情况
2026年前9个月,我国农产品进出口总额2,523.6亿美元,同比增长9.7%。其中出口809亿美元,同比增长8.7%;进口1,714.6亿美元,同比增长10.2%;贸易逆差905.6亿美元,扩大11.7%。9月当月进出口总额303.8亿美元,同比增长7.1%。
重点出口农产品
水产品:累计出口336.2万吨(+4%),金额148.8亿美元(+0.7%)。
粮食:累计出口235.4万吨(+11.4%),金额12.2亿美元(-1%)。
重点进口农产品
肉类(包括杂碎):累计进口443.7万吨(-7.2%),金额187.9亿美元(+4.9%)。
干鲜瓜果及坚果:累计进口733.7万吨(+2.4%),金额159.4亿美元(+4.8%)。
粮食:累计进口11,713.8万吨(+9.7%),金额510.1亿美元(+13.2%)。其中大豆进口8,608.3万吨(-0.1%),金额412亿美元(+7.6%)。
食用植物油:累计进口510万吨(+1.8%),金额67.7亿美元(+9.7%)。
消息来源:中国食品土畜进出口商会
发布时间:2026年10月15日
第42周农产品批发市场价格周报
据农业农村部监测,本周(10月09日-10月15日)农产品批发价格200指数为113.98点,环比下降0.85点,同比下降6.62个点。
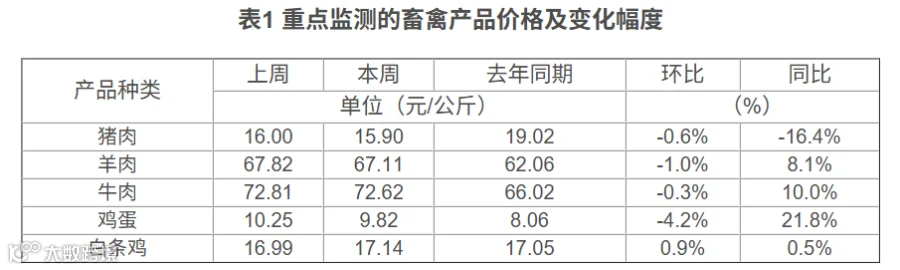
畜禽产品
重点监测的猪肉、羊肉、牛肉、鸡蛋和白条鸡价格变化幅度在-4.2%~0.9%之间。
水产品
重点监测的草鱼、鲫鱼、鲤鱼等7种水产品价格变化幅度在-1.6%~3.4%之间。

蔬菜
全国19种蔬菜平均价格为3.62元/公斤,环比降1.1%,同比降15.2%。黄瓜、油菜、豆角和蒜苔价格环比涨幅较大;青椒、大白菜、菠菜、菜花和莴笋价格环比降幅较大。

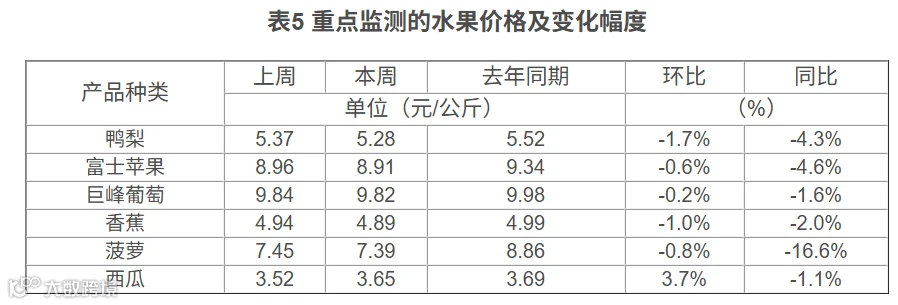
水果
重点监测的6种水果平均价格为6.66元/公斤,环比降0.3%,同比降5.7%。
消息来源:中国农业农村信息网
发布时间:2026年10月16日
本文内容来源于已标注的公开渠道,仅作信息分享不构成任何投资建议,用户应自行判断并承担风险,若涉及版权问题请及时联系我司处理。