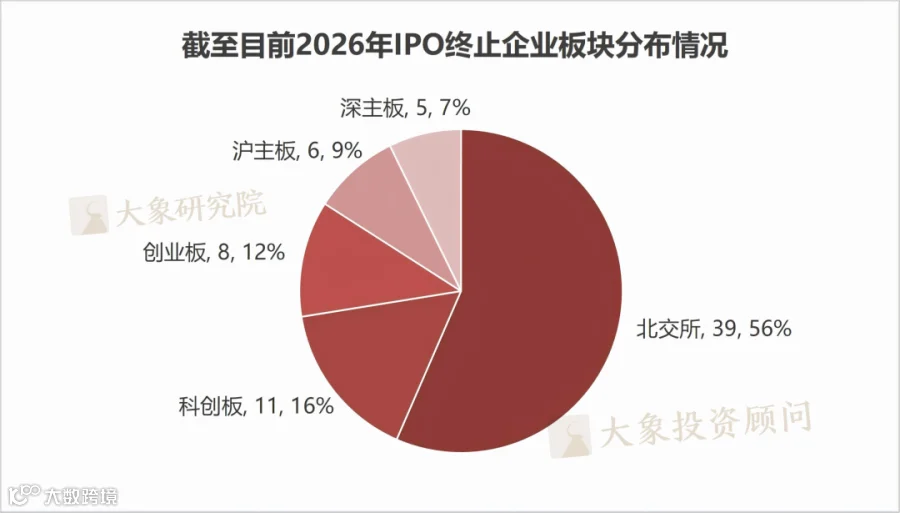
截至10月15日,2026年A股IPO终止企业已达69家,其中北交所39家,占比高达56.5%,成为IPO终止的高发板块。
值得关注的是,在这39家终止企业中,有9家最新一年净利润突破1亿元。在盈利规模已满足上市基本门槛的背景下,这些企业依然未能闯过审核问询关。这一现象折射出北交所“重盈利更重质量”的审核逻辑。本文通过梳理这9家企业的审核问询核心问题,拆解北交所IPO终止的高频卡点。
IPO净利润过亿,仍被北交所终止
从审核进程看,9家企业的问询轮次分布差异显著:最短的仅经历1轮问询便主动撤回,最长的经历3轮问询后仍未能闯关成功。

超七成企业在2轮问询内终止,说明北交所审核的核心争议点往往在前两轮就已充分暴露;而进入3轮问询的企业,通常是盈利规模较大、业务相对复杂,但核心问题始终无法达成监管共识,最终选择撤回。
注:以下案例为避免造成困扰,已隐去名称关键字。
1、***集团股份有限公司:3轮问询,净利润2.03亿元
作为9家中净利润最高的企业,发行人是经历3轮问询后终止的环卫服务企业。核心问题集中在三点:一是应收账款高企,经营性现金流持续低于净利润,项目政府回款周期拉长,监管担忧盈利质量;二是历史收购形成的7,905万元商誉,在行业下行背景下未计提减值,减值测试合理性被反复质疑;三是异地项目拓展不及预期,业绩增长可持续性存疑。三轮问询后,公司始终无法就现金流与利润的背离给出合理解释,最终终止IPO。
2、浙江***智能悬架股份有限公司:1轮问询,净利润1.27亿元
公司2026年6月底才获受理,短短3个月便快速终止,仅收到1轮问询函便主动撤回。核心原因在于两点:一是2026年上半年汽车行业价格战传导至上游零部件,公司净利润同比大幅下滑,业绩风险直接冲击上市条件;二是北交所重点关注的“专精特新”属性不足,核心专利数量偏少,研发投入强度低于行业平均,与北交所定位匹配度不高。首轮问询便直击两大硬伤,公司选择直接终止。
3、山东****股份有限公司:2轮问询,净利润1.59亿元
作为仿制药CRO企业,发行人2轮问询后终止。核心败因有:一是综合毛利率长期维持75%左右,远超同行业可比公司,监管连续追问高毛利率的商业合理性,是否存在提前确认收入、调节成本的情形;二是2026年上半年受医药行业投融资降温影响,公司新签订单大幅下降,净利润同比缩水超80%,业绩可持续性被彻底质疑。两轮问询后,公司撤回申请。
4、成都*****科技股份有限公司:3轮问询,净利润1.28亿元
公司主营广电设备,经历3轮问询后终止,是电子信息领域的典型案例。核心问题:一是海外收入占比超60%,且集中于东南亚、非洲等新兴市场,监管反复追问海外收入的真实性、海关数据匹配度,以及外汇波动风险;二是前五大客户收入占比超70%,大客户依赖严重,且部分客户合作期限较短,经营稳定性不足。三轮问询中,海外收入核查始终是监管关注焦点,最终终止IPO。
5、**制药股份有限公司:2轮问询,净利润1.53亿元
发行人是典型的业绩变脸案例。公司2025年净利润1.53亿元,但2026年一季度受下游养殖行业低迷、增值税政策调整影响,净利润同比暴跌近90%,扣非净利润由盈转亏。北交所在两轮问询中持续追问业绩下滑的持续性,要求公司说明是否仍符合北交所上市的盈利条件。保荐机构最终以“业绩未达预期”为由撤回保荐,IPO宣布终止。
6、无锡****股份有限公司:2轮问询,净利润1.04亿元
公司主营专用设备,拟募资7亿元扩产,2轮问询后终止。核心争议点:一是行业周期下行背景下,公司现有产能利用率已降至70%以下,监管质疑新增数倍产能的消化能力,要求结合在手订单、市场空间说明扩产必要性;二是公司研发投入占比不足3%,核心技术壁垒不高,成长性难以支撑北交所估值。
7、***能源科技股份有限公司:1轮问询,净利润1.12亿元
公司2025年底提交申请,2026年1月收到首轮问询,5个月后宣布终止,全程未完成或未披露首轮回复。核心硬伤是不符合北交所创新型中小企业定位。北交所要求拟上市企业最近三年研发投入占营收比例原则上不低于3%,且拥有对应数量的核心知识产权,但发行人研发强度仅刚过2%,核心发明专利数量不足,创新性指标不达标。
8、浙江****制造股份有限公司:2轮问询,净利润1.34亿元
公司主营机电设备,2轮问询后终止。核心问题:一是下游客户高度集中于少数头部制造企业,前五大客户收入占比超80%,监管担忧大客户流失风险,以及行业周期波动对业绩的冲击;二是收入确认时点、存货跌价计提等财务处理不规范,存在通过调节存货减值平滑利润的嫌疑。两轮问询后,最终撤回申请。
9、四川****科技股份有限公司:2轮问询,净利润1.51亿元
作为医疗器械企业,发行人2轮问询后终止。核心卡点:一是产品结构极度单一,核心单品收入占比超90%,且该产品面临地方集采降价风险,监管持续追问集采对公司盈利的冲击;二是研发投入转化率低,在研管线进度缓慢,后续增长动力不足。两轮问询中,产品单一风险与政策不确定性始终无法打消监管疑虑,最终终止IPO。
六大高频问题
将9家企业的终止原因归类统计,可以清晰看到北交所审核的核心关注点:
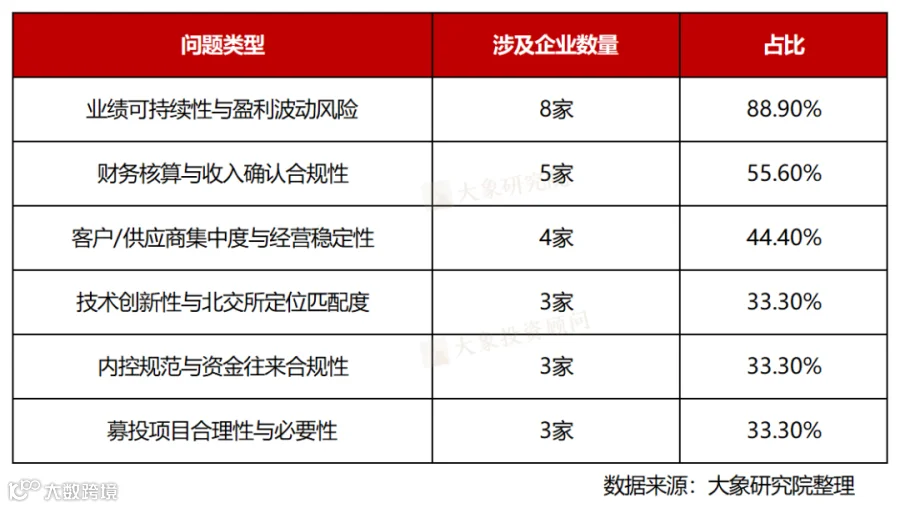
1、业绩可持续性:8家触及,最高频的“生死考题”
北交所审核从不满足于“静态盈利”,而是穿透判断业绩的可复制性与抗周期能力。9家企业中有8家被重点追问业绩增长逻辑、行业周期影响与未来下滑风险,成为终止的核心导火索。
典型案例如某公司2025年净利润达1.5亿元,但受下游养殖行业景气下行、生物制品增值税税率上调等因素影响,2026年一季度净利润同比暴跌89.91%,扣非后由盈转亏。北交所在两轮问询中持续紧盯业绩下滑风险,最终保荐机构以“业绩未达预期”为由主动撤回保荐,IPO终止。
2、财务合规性:收入确认与毛利率成核查重点
财务数据的真实性与合规性是审核底线。5家企业被追问收入确认时点、毛利率异常、应收账款坏账、商誉减值等问题,部分企业的财务处理合理性被监管反复质疑。
典型案例如某公司综合毛利率长期维持在74%-77%,远超同行业可比公司平均水平。问询函直接要求公司说明高毛利率的商业合理性,是否存在通过提前确认收入、调节成本粉饰业绩的情形;同时指出公司四季度收入占比逐年从16.73%攀升至32.31%,要求核查是否存在年末突击确认收入的情况。
3、技术创新性:北交所的“硬核门槛”
北交所定位服务创新型中小企业,对研发投入、知识产权有明确量化要求,创新性不达标会直接成为IPO“拦路虎”。
典型案例如北交所要求拟上市企业最近三年研发投入占营收比例原则上不低于3%,且拥有Ⅰ类知识产权3项以上或软件著作权50项以上,但某公司的研发强度与知识产权数量均未满足门槛,直接倒在首轮问询环节。
4、客户集中度:下游依赖暗藏经营风险
下游客户过于集中,意味着业绩绑定少数合作方,抗风险能力弱。4家制造业企业被重点追问大客户依赖风险,以及行业周期波动下的合作稳定性。
典型案例如问询函要求公司说明对前五大客户的销售占比、合作期限与续约风险,以及下游行业需求波动对业绩的冲击。结合汽车、装备制造行业的周期属性,监管担忧公司盈利难以持续,成为其终止IPO的重要背景。
5、内控与资金往来:合规瑕疵触发监管警觉
财务内控不规范、关联交易不公允、与供应商异常资金往来等问题,会直接动摇监管对企业治理规范性的信任。
部分企业在报告期内存在通过供应商转贷、关联方资金拆借等不规范行为,被问询函要求穿透核查资金流向、交易公允性,以及是否存在利益输送。这类问题看似金额不大,但直接指向企业内控体系的健全性,若无法给出合理解释,会成为IPO的“隐性否决项”。
6、募投项目合理性:产能消化与募资必要性受质疑
盈利好就可以大规模募资?北交所对此答案是否定的。3家企业被追问募投项目的产能消化能力、募资规模与公司现有产能、市场需求的匹配度。
问询函要求公司结合行业竞争格局、在手订单与市场空间,说明新增产能的消化路径,以及大额募资补充流动资金的必要性。在行业周期下行背景下,盲目扩产的合理性难以说服监管,最终会导致企业撤回申请。
北交所IPO的底层逻辑
9家净利过亿企业折戟,本质上反映了北交所审核逻辑的升级:净利润规模只是上市的基础门槛,而非充分条件。
与主板侧重盈利稳定性、创业板侧重“三创四新”不同,北交所对中小企业的审核更强调成长可持续性、经营规范性、技术创新性的三重校验。
不看一时盈利,看周期的能力。北交所企业多处于细分赛道,行业波动大,监管更关注业绩增长的底层逻辑,而非单一年度的利润数字;
不看纸面数据,看财务合规的底色。中小企业普遍存在财务核算不规范问题,监管通过多轮问询压实会计处理真实性,杜绝“带病上市”。
不看规模大小,看创新属性的纯度。研发投入、知识产权、技术壁垒是北交所的核心考核项,不符合“创新型中小企业”定位的企业,即便盈利高也会被劝退。
对于后续拟申报北交所的企业而言,这份终止清单敲响了警钟。冲刺IPO不能只盯着利润指标做文章,更要夯实经营合规、强化技术壁垒、平滑业绩波动,真正匹配北交所的板块定位,才能在穿透式问询中站稳脚跟。
总体来看,北交所对企业公司治理规范性、财务数据真实性、业务模式可持续性及创新属性进行“穿透式”综合考量。对于拟上市企业而言,摒弃侥幸心理,扎实提升自身经营的规范性与内在质量,是成功对接资本市场的前提。
如需转载,请在文章前注明“版权信息 | 本文来自大象IPO”

大象投顾主要为拟上市公司及上市公司提供专业的IPO咨询服务、再融资 咨询服务及并购咨询服务。具体内容包括:A股IPO行业研究、IPO募投项目可行性研究、再融资募投项目、可行性研究(增发、再融资)、并购标的可行性研究、港股IPO行业顾问、商业尽调、投后项目管理评价等。
截至2025年,大象投顾已服务超两千家境内外上市企业,包括影石创新、马可波罗、八马茶业、源杰科技、智微智能、超卓航科、公牛集团、欧派家居、香飘飘、珀莱雅、杭可科技、东山精密、盈峰环境、海格通信、精测电子、天合光能、TCL科技、利扬芯片、贝泰妮、倍轻松、南网科技、德业股份、开普云、江淮汽车等。全面覆盖半导体与芯片、TMT、双碳新能源、医疗与生命科学、汽车及零部件、环保节能科技、航天航空、人工智能、工业制造等主要行业。
▽向下滑动查看更多