大数跨境

美线海运费冲上1.1万美元后,市场为什么没有等来暴跌?

美线海运费冲上1.1万美元后,市场为什么没有等来暴跌? 超卖海外仓
2026-10-16
14
导读:今年年初,很多航运从业者都认为,美线运价会随着供应链恢复逐渐回落。毕竟,前几年的航线混乱正在缓解,新增船舶运力也在不断进入市场。
今年年初,业界普遍预期随着供应链恢复及新增运力入市,美线运价将逐步回落。然而,10月市场数据却呈现截然不同的走势。
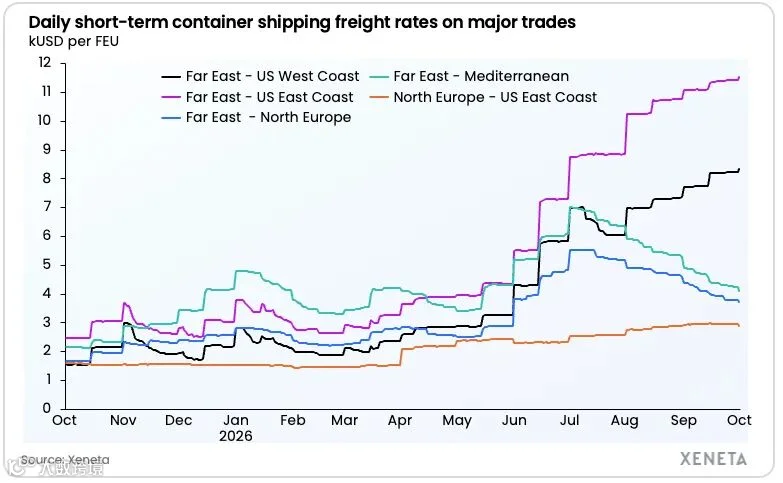
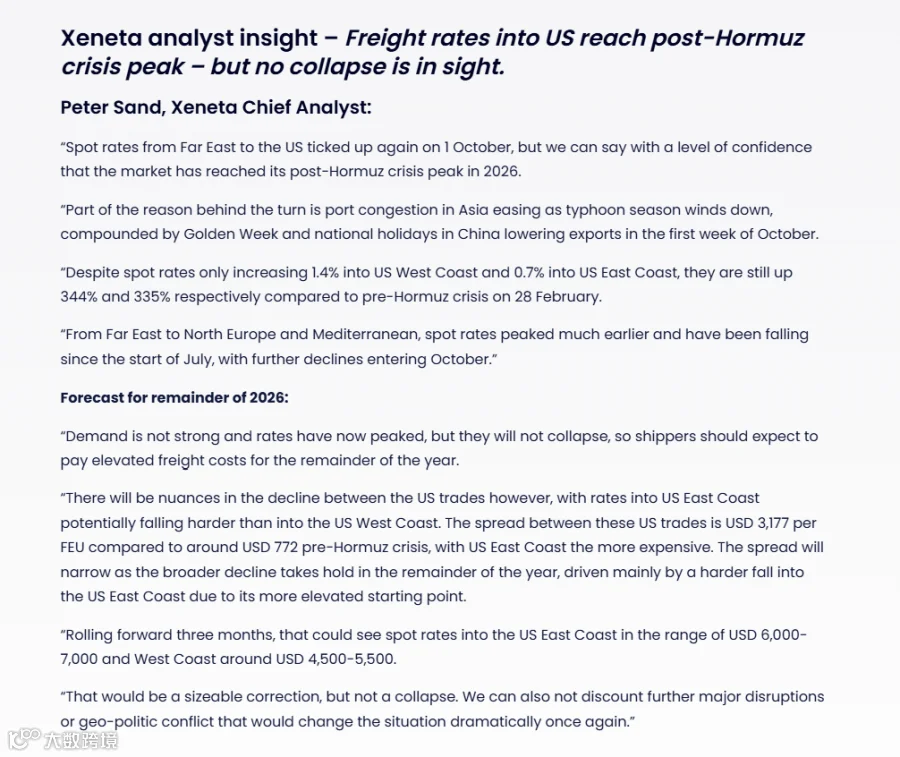
据Xeneta最新数据显示,截至10月1日,远东至美国西海岸40英尺柜(FEU)即期运价达8346美元,至东海岸更是高达11523美元/FEU。相比2026年2月底霍尔木兹危机前水平,美西、美东运价涨幅均超300%。值得注意的是,即便价格处于高位,市场并未出现快速下跌,这并非单纯的“货多船少”,而是供应链风险、航线选择及运输成本重新定价的综合结果。
图源|XENETA

高运价常态化:市场进入新平衡

近期美线运价走势显示,10月第一周远东至美西、美东运价涨幅分别放缓至约1.4%和0.7%,但这并不意味着市场立即进入下行周期。支撑高运价的因素依然稳固:
  • 全球航线调整:受红海局势、巴拿马运河水位变化影响,船舶绕行导致航程增加,有效运力受到直接冲击。
  • 船公司主动管理:班轮公司通过空班、调整航线及控制舱位供应,而非单纯增加运力,以维持市场相对稳定。
因此,当前市场呈现出“货量未激增,但运价维持高位”的特殊状态。
图源|XENETA

美东运价持续高于美西背后的逻辑

今年美线市场的一个显著特征是美东线路价格持续走高。目前远东至美西运价约8346美元/FEU,而美东超过11500美元/FEU。尽管美东更贴近纽约、费城等东部消费人口密集区,但其线路复杂性远高于美西:
  • 航程更长;
  • 对巴拿马运河依赖度更高;
  • 内陆运输链路复杂,异常情况下调整空间小。
当前的价差不仅反映运输距离,更体现了市场对“不确定性”的溢价。企业考量重点已从单一的“单柜成本”转向“按计划到货的确定性”。
图源|XENETA

美线强势与欧线降温的分化原因

Xeneta数据显示,远东至北欧、地中海等航线已明显回调,而美线保持强势。主要原因在于美国市场强劲的进口需求,特别是第四季度黑五、圣诞及年底消费季临近,零售商需提前数月完成库存补充。这种旺季前的备货需求为美线提供了较强韧性。
图源|XENETA

供应链策略转变:从“最低成本”到“确定性成本”

过去全球供应链追求极致效率与低成本,但近年来航线中断、港口拥堵及政策变化频发,使得低成本路线的稳定性备受挑战。一次意外可能导致节省的成本转化为更大损失。因此,企业开始重新评估供应链,将“稳定性”纳入成本计算体系,优先保障供应链的可靠性和抗风险能力。

跨境卖家的应对:海外仓与多仓协同

对于依赖“国内生产→海运→平台仓”模式的美国市场卖家而言,运输周期波动放大了单一路径的风险。旺季销售窗口短暂,库存迟到不仅损失物流费,更会导致广告投入浪费、排名下降及订单流失。

海外仓价值重估
在当前环境下,海外仓不仅是提升配送速度的工具,更承担着供应链缓冲器的角色。通过提前将库存部署至美国本土,可有效降低后端运输的不确定性。成熟卖家正从“单仓发货”转向“多仓协同”布局:
  • 美西仓:靠近主要进口港;
  • 芝加哥仓:连接中部及东西海岸;
  • 亚特兰大仓:覆盖美南及部分美东区域。
多区域库存协同能有效分散单一路径压力,提升履约灵活性。

Q4考验核心:供应链弹性而非仅看运费

未来几个月美线运价虽可能继续波动,但跨境企业关注的重点不应局限于寻找价格低点,而在于构建具备足够弹性的供应链。旺季竞争的核心并非每柜节省几百美元,而是确保在订单爆发时货物能及时到位。2026年Q4,能够提前布局、灵活履约的企业,方能把握旺季机遇。
【声明】内容源于网络
0
0
超卖海外仓
各类跨境出海行业相关资讯
内容 175
粉丝 0
超卖海外仓 各类跨境出海行业相关资讯
总阅读11.9k
粉丝0
内容175