“150 → 96家门店,降幅36%——Game退场,沃尔玛进场翻牌。这一商业动态背后,隐藏着中国跨境卖家进入南非市场的关键信号。”
对于在南非生活过的人群而言,Game曾是典型的“大盒子”折扣百货代表,涵盖电视、家电、日用杂货及服装等品类,是当地家庭周末采购的主要场所。
近期数据显示,这家陪伴南非人半个多世纪的老牌零售商正面临调整。Massmart(沃尔玛南非子公司,旗下运营Makro、Builders等品牌)确认:Game在南非的门店数量已从2019年的约150家缩减至96家,减少约54家,降幅达36%。
值得注意的是,部分关闭的Game门店已翻牌为沃尔玛(Walmart)直营店。同一物业,品牌更替后经营状况显著改善。这并非孤立事件,而是一场结构性洗牌,为中国跨境卖家提供了进入南非市场的窗口期信号。
本文核心看点:
- 关低效、开高效:零售业态的结构性调整
- Makro为何保留:全渠道批发主力地位稳固
- 消费搬家线上:电商渗透率突破临界点
- 卖家窗口期:中国出海的策略机遇
RETAIL RESHUFFLE
一场“关低效、开高效”的手术
Massmart的战略逻辑清晰:淘汰低效业态,转向高盈利模式。
Game成为调整对象的原因在于其核心品类(电视、家电、家居、消费电子)正是电商渗透率最高、最易被线上平台替代的部分。随着Takealot、Shein、Temu等平台将“便利”与“低价”送达消费者手中,传统大卖场的客流被持续分流。
此外,Game定位模糊也是关键因素。其曾尝试涉足生鲜冻品,后又退回服装和基础日用品,试图兼顾百货与折扣,却在Shoprite、Checkers、Mr Price等专业零售商面前缺乏竞争力。
因此,Massmart实施“手术”:关闭约20家亏损Game门店,并将部分点位翻牌为沃尔玛直营店。
翻牌效果显著。位于Roodepoort(Clearwater Mall)、Fourways以及Boksburg(East Point,2026年3月由Game改建)的沃尔玛店,开业前4个月的交易密度(每平米销售额比原Game门店高出28.7%。
同一地段、同一客群,仅因经营模型和供应链优化,产出提升近三成。这解释了Massmart在2026年3月计划新增21家沃尔玛店(覆盖豪登、夸祖鲁-纳塔尔与西开普省)的原因——在高通胀和消费承压环境下,沃尔玛“天天低价”模型更具适应性。
结论明确:实体零售并未消亡,淘汰的是“低效的实体零售模型”。
WHY MAKRO STAYS
Makro为何未被放弃?
面对Game收缩,Makro的命运备受关注。事实上,Makro并未面临关停风险,反而成为集团战略重点。
Massmart的策略是将低效的Game业态向高密度的沃尔玛大卖场及Makro的批发/全渠道模型迁移。
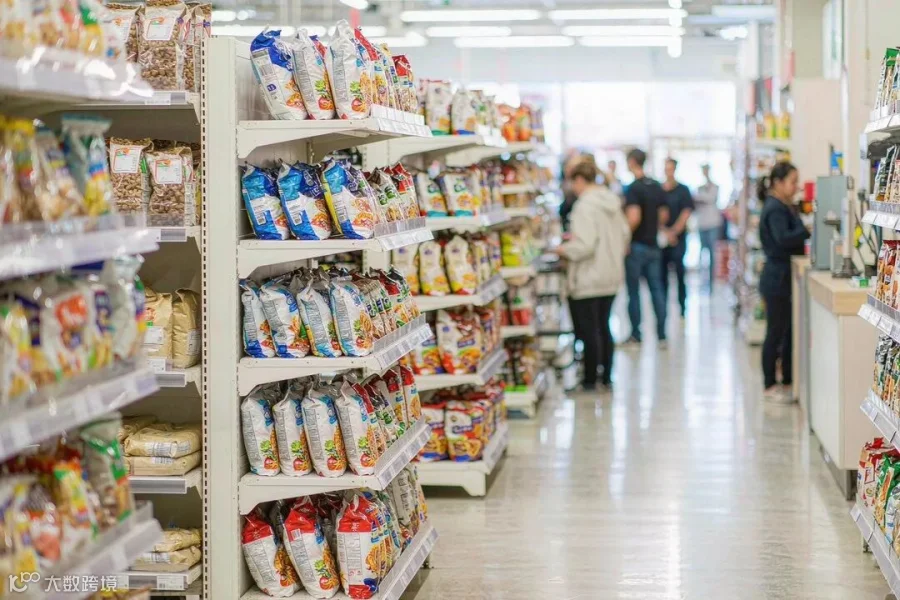
Makro在集团中扮演独特角色:作为全渠道批发主力,它兼具B2B与B2C属性,既服务中小商家批量采购,也向终端消费者开放,构建了“批发+零售+线上”的基础设施。
在南非市场,“批发型会员店+线上履约”模型展现出更强的抗周期能力。当纯线下百货受电商挤压时,Makro凭借打通B端与C端、线上与线下的优势,成为集团在电商与批发领域的重心。
简言之,Massmart正集中资源打造“沃尔玛+Makro”双核驱动:前者负责高频、低价的日常民生消费,后者负责批发与全渠道。Game这类定位模糊的业态被边缘化,是商业效率选择的必然结果。
对中国卖家而言,Makro不仅是安全渠道,更是集团重点投入领域,可作为借力本土批发及全渠道平台的重要入口。
ONLINE SHIFT
零售收缩背后的电商扩张
Game的退场并非南非消费市场萎缩,而是消费行为从低效线下向线上及高效渠道转移。宏观数据印证了这一趋势。
1590亿兰特
2026线上零售规模
22.%
同比增长约整体6倍
突破10%
线上占零售比重ว่า
据World Wide Worx《2026年南非线上零售报告》,南非线上零售规模预计达1590亿兰特(约99亿美元),同比增长22.5%,增速约为整体零售的6倍;线上零售占比首次突破10%,而十年前这一比例不足1%。
关键拐点在于:“便利性”已取代“低价”成为消费者下单首要动机。58%的订单通过智能手机完成,约45%的消费者每月至少在本土平台购物一次,近30%的人每周下单。
平台格局方面,本土平台Takealot以约35%的使用率领跑;Shein、Checkers Sixty60、亚马逊等在服装、杂货、礼品等类目分层占据市场。
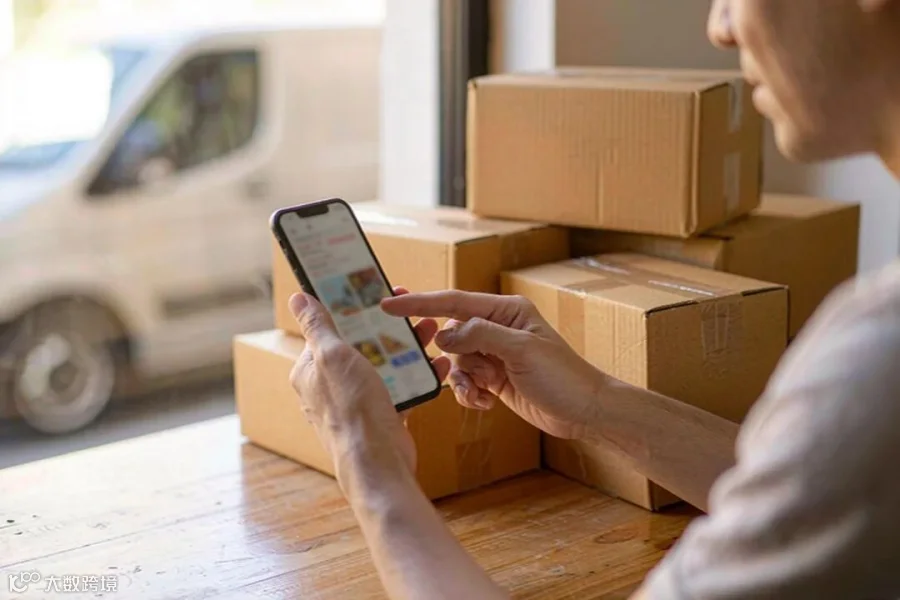
实体零售“关低效”,市场增量流向线上和高效渠道。这意味着南非机会并未消失,只是入口变更:过去依靠线下门店触达消费者的路径,正让位于“入驻平台+本地履约”的新模式。
SELLER WINDOW
中国卖家的窗口期所在
南非零售“双核重构”(沃尔玛+Makro线下/批发双核,叠加Takealot线上单核)为中国跨境卖家带来三点启示:
第一,避免介入衰退模型
Game式纯线下大盒子、定位模糊、依赖地段的模式正在被效率模型淘汰。中国卖家无需复制这条收缩路径。
第二,布局上升渠道
南非电商渗透率刚超10%,但增速是整体零售的6倍,对比成熟市场仍有巨大增量空间。Takealot(本土领先电商平台)和Makro(批发/全渠道主力)是当前优先布局的两个入口。
第三,本地履约是关键
沃尔玛翻牌后交易密度提升28.7%,得益于供应链和模型效率。中国卖家要在南非成功,需依靠“本地现货+快速妥投”。提前备货至南非本土仓,方能捕捉“便利性”消费红利。
南非跨境生意的底层逻辑在于:并非简单从中国发货,而是将生意“搬”至南非本地运营。
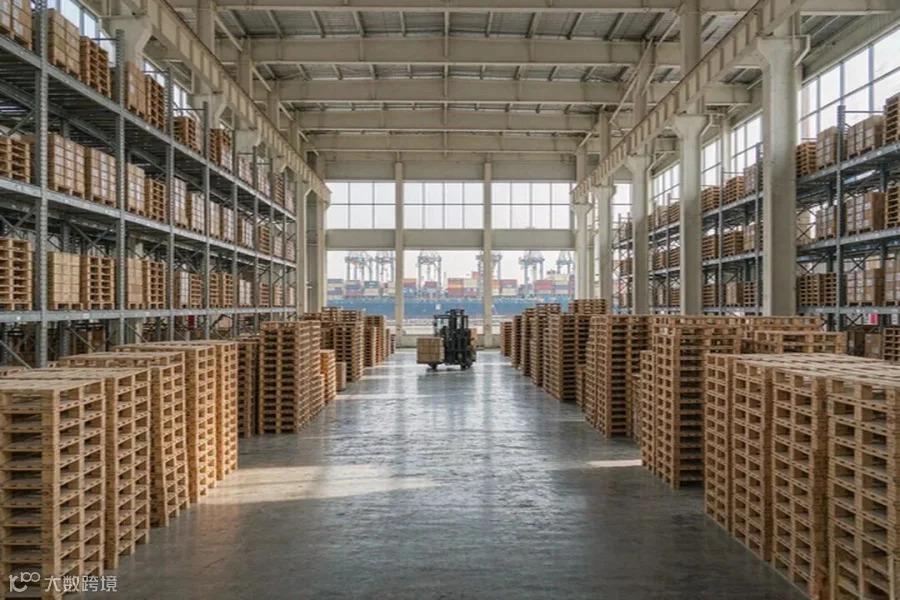
提示:打开南非市场的关键在于两张牌:一是Takealot/Makro的平台入驻,二是南非本土海外仓的本地履约能力。
CONCLUSION
窗口期不等人
Game门店从150家缩减至96家,沃尔玛进场翻牌且交易密度提升近三成,Makro被确立为集团双核之一重点投入——这一系列动作本质上是南非零售效率的重新分配。
对旁观者而言,这是商业案例;对有意入局的中国卖家,这是指路标。随着线下低效业态退场、线上与高效渠道扩张,南非市场正实质性推开“低渗透、高增长”的窗口。
先把渠道选对,再把货备到对的地方,剩下的,交给时间。
END
数据来源:综合Massmart公开披露、Daily Investor、Innovation Village及World Wide Worx《2026年南非线上零售报告》等公开资料整理,仅供参考。市场有波动,合作需谨慎,本文内容不构成任何收益承诺或投资建议。