


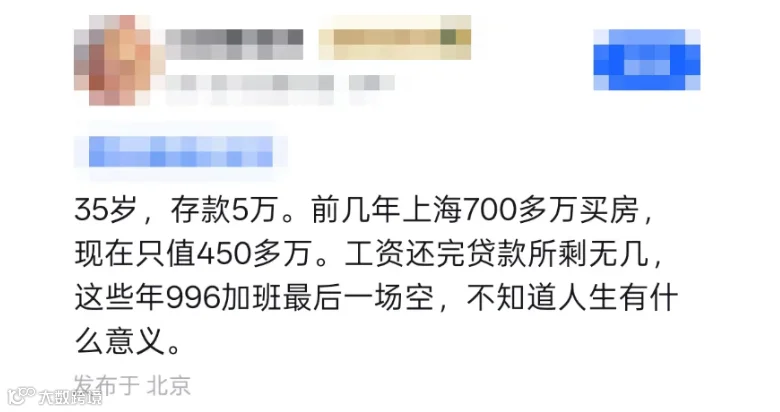
一位35岁职场人的经历引发了广泛共鸣:数年前在上海以700多万元购入房产,如今估值跌至450多万元,而手中存款仅剩5万元。尽管月薪可观,但在高额房贷和长期“996”工作模式的消耗下,他不禁发问:高薪的意义究竟何在?
高杠杆房产带来的“伪安全感”
传统观念中,有房即意味着稳定。然而,当房产背后背负巨额贷款时,它既是资产,也是长期的刚性支出。
账面资产的缩水固然令人焦虑,但更现实的困境在于每月固定的房贷扣款。无论房价如何波动、工作压力多大,银行不会暂停扣款,公司也不会因此涨薪。在失业、生病等突发风险面前,看似拥有数百万房产,实则可动用的流动资金寥寥无几。资产规模与现金充足率是两个截然不同的概念,必须分开审视。
35岁职场人的中年危机:从追求高薪到恐惧断供
二十多岁时,人们往往相信努力就能带来收入增长,因此愿意忍受高强度工作。但到了35岁,关注点从“今年能涨多少薪”转变为“这样的高收入还能维持几年”。
年轻时,高薪代表消费能力;中年时,高薪却变成了不能失去的“枷锁”。一旦收入中断或下降,房贷压力并不会随之减轻。这种对现金流断裂的恐惧,是许多中年职场人焦虑的核心来源。
高薪陷阱:为了赚钱还是为了不断供?
“高薪没意义”并非否定收入本身,而是反思获取高薪的代价及资金去向。若将大部分收入绑定在高杠杆房产上,工作的动机便从“积累财富”异化为“避免断供”。
伴随高薪而来的往往是更大的工作压力。年轻时可凭体力硬扛,但随着年龄增长,健康、家庭和时间成为稀缺资源。此时,真正的奢侈品不再是工资条上的数字,而是拥有“随时可以换工作”的底气和选择权。
重新定义财富:流动性比账面价值更重要
衡量生活质量的标尺不应仅限于房产价值和薪资水平,更应关注抗风险能力:
- 失业后,存款能支撑多久?
- 面对健康危机,是否有足够的应对资金?
- 工作中遭遇瓶颈,是否有主动离开的勇气?
住着豪宅却不敢休息一个月,这种安全感极其脆弱。相反,负债率低、手握现金、拥有重新择业时间的人,或许活得更加从容轻松。
破局之道:构建反脆弱的生活体系
沉溺于后悔过去的购房决策已无意义,关键在于当下的应对策略。建议优先执行以下三点:
第一,增加现金储备。即便每月仅能结余数千元,也要逐步建立一笔可随时动用的应急资金。
第二,降低对单一工资的依赖。35岁后,单纯依靠加班拼体力的竞争力边际效应递减。应着重积累经验、技术、行业资源及不可复制的核心能力。
第三,重构负债与生活的关系。房产既成事实,但人生决策不应完全被房子裹挟,需重新评估生活重心。
结语:高薪的真正价值是选择权
高薪的本质价值,在于为个人积累安全感和选择权。如果高收入并未转化为存款、抗风险能力或休息时间,反而导致身体透支和精神紧绷,那么问题不在于高薪,而在于未能将收入转化为真正的退路。
35岁以后,检验生活品质的标准不再是年薪或房屋面积,而是当收入突然中断时,是否仍能从容生活半年。若答案是否定的,无论当前薪资多么亮眼,都值得重新审视财务结构与生活模式。