

香港公司公户开户指南:优势解析、银行选择与流程详解
如今,注册香港公司已成为众多跨境电商及外贸企业的标配。然而,公司注册完成后,如何顺利开设对公账户成为新的难题。不同银行的审核重点与要求各异,若准备不足,极易面临反复补件甚至被拒的风险。
对于从事亚马逊、独立站、TikTok Shop等跨境业务的企业主而言,公司账户直接关系到平台回款、供应商付款及各项费用结算,时效性至关重要。本文将深入解析香港公司银行账户的优势、主流银行选择策略及开户全流程。
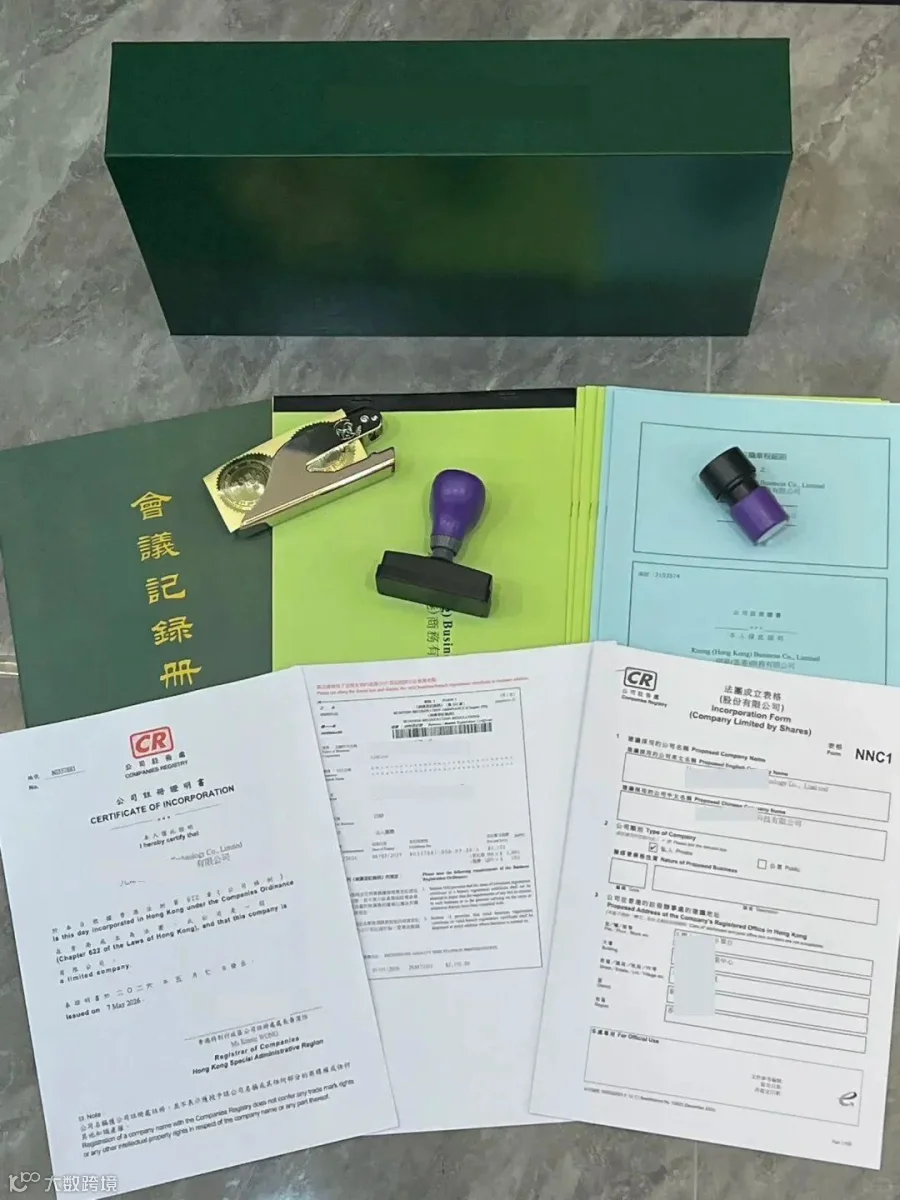
一、香港公司银行账户的核心优势
尽管开户存在一定成本与门槛,但其带来的业务便利性与合规价值显著:
1. 多币种资金高效管理
跨境业务常涉及美元、港元、欧元、英镑等多种货币。香港银行提供的多币种账户允许企业通过网银统一管理,灵活进行收款、付款及货币兑换,避免了频繁跨账户转账的繁琐,大幅提升资金管理效率。
2. 满足跨境收付刚需
无论是电商平台回款、独立站收款,还是支付海外供应商货款、广告费及物流仓储费,香港公司账户均能合规处理符合银行规定的经营收支,实现资金流水的统一化管理。
3. 公私资产隔离,合规经营
将公司资金与个人资金分开管理是合规经营的基础。通过公户处理业务收支,不仅便于核对账目,更能使资金往来清晰透明,为后续的审计、税务申报及银行年度审核奠定良好基础。
4. 完善公司经营记录
银行流水是证明公司实际经营的重要依据。当合同、订单、发票、物流记录与银行流水相互对应时,能有效佐证业务真实性。在银行核实交易背景或更新资料时,清晰的记录可减少因用途不明或资料缺失引发的风险。
二、香港主流银行选择指南
选择开户行需综合考量公司业务性质、股东背景、开户方式及管理成本,而非仅看银行名气。以下为几家主流银行的特色分析:
1. 汇丰银行 (HSBC)
特点:国际网络完善,提供多币种账户、全球汇款及外汇服务,适合有广泛海外客户需求的企业。
申请要点:部分申请支持线上办理,具体是否需视频核验或面谈视银行审核而定。建议提前整理近3个月体现合作方名称及真实交易的银行流水。
常见资料:
利好消息:汇丰已不再强制要求所有申请人具备内地关联公司,开户门槛相对放宽。
2. 恒生银行 (Hang Seng Bank)
特点:提供港元、人民币及外币账户,支持网银及跨境收付,适合有香港本地业务或国际贸易需求的企业。
申请要点:设有线上开户渠道,但线上申请不代表全程远程。最终办理方式受董事股东身份、公司结构及业务情况影响。
3. 华侨银行 (OCBC)
特点:提供企业账户、多币种服务及国际汇款,特别适合业务覆盖东南亚地区的国际贸易及跨境电商企业。
申请要点:银行重点关注业务真实性及资金往来合理性。需提前梳理主营业务、主要客商信息、预计收付款地区及金额,并准备好相关订单、合同及发票。
4. 东亚银行 (BEA)
特点:提供商业账户、跨境支付及资金管理服务。对于刚成立、暂无大量流水,但主要经营香港、内地及亚洲市场的企业,东亚银行是较友好的选择。
申请要点:需清晰阐述公司设立目的、业务规划及资金进出模式,通常提供2份客户意向合同作为证明材料即可。
5. 建设银行(亚洲)
特点:国资背景,开户门槛相对较低,资料要求简单,下户速度较快,适合追求效率的外贸及跨境电商企业。
6. 渣打银行 (Standard Chartered)
特点:适合经常使用美元、港元等多币种进行海外收付款的外贸及电商企业。
申请要点:需准备公司注册文件、身份证明及业务材料。具体条件需根据公司情况确认。
选行建议:除了关注开户难易度,更应考量账户后续使用的便利性、管理费、最低结余要求及汇款手续费。
三、开户全流程及资料清单
1. 标准开户流程
2. 常见开户资料清单
以下为通用参考清单,具体以各银行要求为准:
提示:资料贵在真实、完整且逻辑自洽,而非数量堆砌。已有稳定业务的企业应侧重提供真实交易凭证;新成立公司则应侧重业务规划的合理性。
香港公司开户,核心在于“选对银行”与“充分准备”。若您对银行选择感到困惑,或担心流程繁琐、资料不齐,建议寻求专业协助,以确保开户顺利,让业务开展无后顾之忧。
免责声明:本文有部分转自网络,文字及图片版权归原作者及原出处所有。如涉及版权问题,请及时与我们留言联系,我们会在第一时间回复您并进行处理。

值得您的信赖。
- 各大银行合作伙伴 -
