

解卡领域商业模式创始人,专注100%交付
引言:币圈资产合规出金与财务自由路径
关于香港银行账户、证券账户开设及加密货币资产合规变现的话题,一直是行业关注的焦点。许多教程止步于开户环节,缺乏从资产沉淀到日常消费的完整闭环演示。
本文旨在梳理一套针对1000万以内资产的优化路径。需明确的是,散户通过纯交易在币圈实现千万级盈利极具挑战性,多数高收益来源往往伴随高风险或非传统交易手段。因此,构建安全的资金落地与保值体系尤为重要。
核心原理:构建资产安全闭环
实现资产“落袋为安”并稳步前行的推荐路径为:USDT - 境外证券账户 - 离岸银行账户 - 证券账户(配置生息资产) - 提取股息 - 日常消费。
该设计的核心逻辑在于解决“赚钱容易守钱难”的问题,通过金融工具将高风险的数字资产转化为稳定的法币现金流,从而实现基础的财务自由(即被动收入覆盖日常支出)。
实操步骤详解
第一步:资金转换与证券账户搭建
首先,需通过境外交易所将USDT转换为法币(如美元、港币)。此处以香港卓锐证券为例,其底层逻辑是通过HashKey交易所提供的服务进行出金,用户无需直接注册复杂的交易所账户即可完成兑换。

需要注意的是,仅进行单一换汇操作易触发风控导致封号,建议结合正常的证券交易行为以保持账户活跃度。此外,开通专业投资者认证通常要求金融资产达到800万门槛,若未达标,可通过合规的专业机构协助完成资格认证。
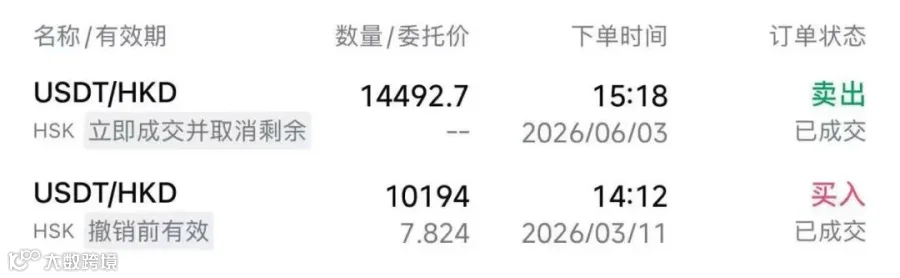
完成上述步骤后,资金可快速到账至香港银行账户(如汇丰银行)。
第二步:配置高股息ETF实现被动收入
持有香港汇丰账户后,可进一步开通复星证券(星财富),支持使用港澳通行证开户。建议买入QQQI(NEOS Nasdaq-100 High Income ETF)。
QQQI是NEOS基金公司于2024年1月发行的主动管理型美股ETF,锚定纳斯达克100指数。其核心策略为备兑看涨期权(Covered Call),即在持有纳指科技股的同时卖出看涨期权以获取权利金。该策略牺牲部分牛市上涨空间,换取稳定的月度派息,适合追求持续现金流而非极致资本增值的投资者。
收益测算:若投入1000万人民币(汇率按6.7计),预计每月可获得约17,412美元股息,折合人民币约116,666元。这笔稳定的月度现金流足以覆盖大多数人的日常支出,达成基础财务自由。
第三步:打通日常消费支付渠道
为实现资金的日常便捷使用,建议办理香港众安银行实体卡(通常3天到手),并绑定微信支付和支付宝。

微信香港钱包开通指南:
在微信「我 - 服务 - 钱包」中切换地区,按指引完成实名核验(验证香港手机号或绑定香港银行卡),审核通过后即可开通WeChat Pay HK港币钱包。
支付宝绑定:
直接绑定香港银行卡即可使用。
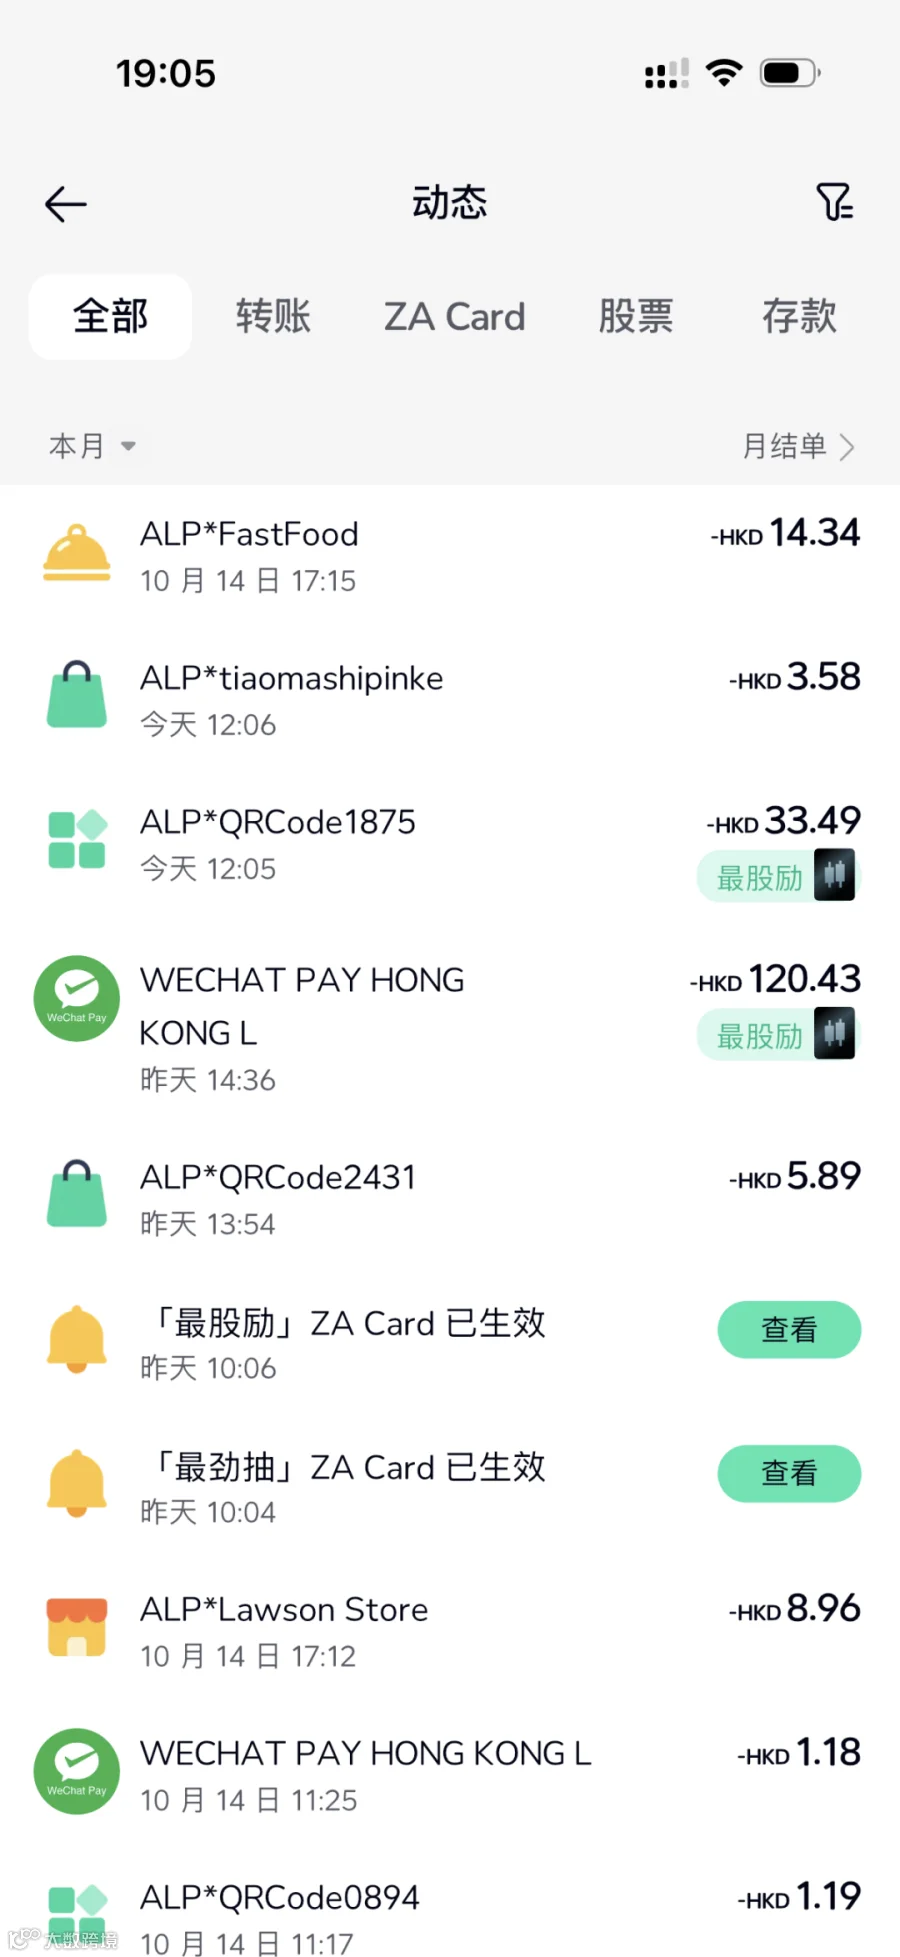
目前,微信支付和支付宝在香港地区的线下商户(包括小吃摊等)接受度较高。若遇到外卡额度限制,可配合Starryblu、Biyapay等工具进行提现或消费管理。

结语
通过上述路径,可将高波动性的数字资产转化为稳定的法币现金流,并无缝接入日常消费场景。关键在于合规操作、合理配置资产以及充分利用现有的金融科技工具。