2026年9月,中国工信部等七部门联合印发《新型电池产业发展“十五五”规划》,明确全固态电池2030年初步规模化应用。此前一周,韩国发布《电池产业技术路线图》,同一时间日本修订《蓄电池·电源产业战略》。三个国家,三张时间表,在2027和2030两个节点上交汇。
发生了什么:三国同时锚定2030
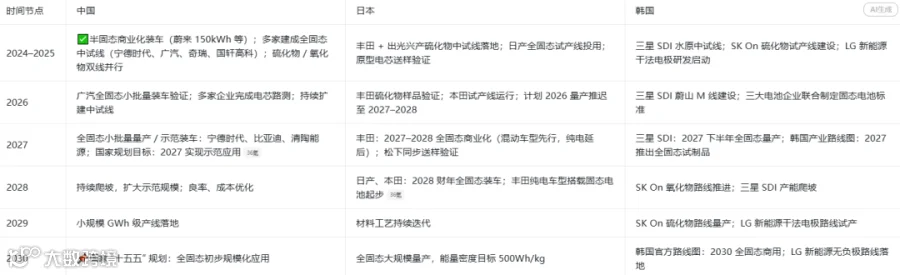
9月28日,工业和信息化部等七部门联合印发《新型电池产业发展“十五五”规划》,提出到2030年全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到1.5万次,头部企业产品缺陷率达到PPB级。
韩国早了一周。9月22日,韩国产业通商资源部联合LG新能源、三星SDI、SK On发布《电池产业技术路线图》,目标2027年推出全固态电池试制品,2030年实现商用。政府从2027年起五年新增约4000亿韩元研发项目,民间到2030年投入约8万亿韩元。
日本则更早。今年6月,日本蓄电池产业战略推进会议将2022年制定的《蓄电池产业战略》修订为《蓄电池·电源产业战略》,明确2030年前后实现全固态电池正式实用化。
三个国家,在同一个时间窗口做了同一个战略选择。这不是巧合。
为什么会这样?把三国各自的处境摊开来看,答案就清楚了。
原因:三国为何同时押注
先看韩国。2023年韩国电池企业全球市占率还有23%到25%,到了2025年已经降到15.3%到16%,而中国6家头部企业合计份额达到67%左右。在负极、隔膜、电解液等关键材料环节,韩国份额全部不足7%。液态电池这一局,韩国基本没有翻盘空间了。
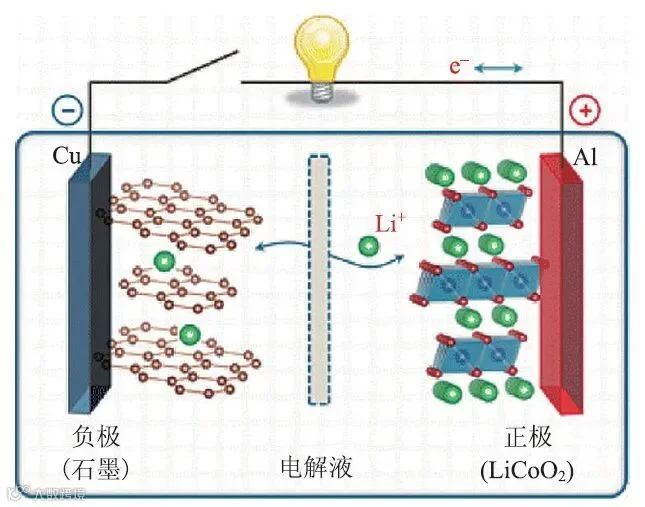
日本的处境类似但更复杂。锂离子电池的基础技术由日本奠定,1991年索尼率先商业化,但此后三十年的市场先被韩国拿走、后被中国主导。日本在液态电池上的战略摇摆也消耗了时间。2022年日本曾把重心从全固态转回夯实液态锂电池制造基础,到了今年又重新把全固态拉回C位。
中国的情况不一样。2026年1至7月,全球动力电池装机量前十中有7家中国企业,合计份额72.8%。中国在液态电池上的优势已经非常明显。但正因为体量大,技术路线切换带来的风险也更大——如果下一代电池的技术路线发生根本性变化,原有的规模优势、成本优势、供应链优势都可能被削弱,甚至优势变成负担。
这就引出了下一个问题:三条路线的选择,到底意味着什么?
影响:三条路线,三种赌法
日本赌的是硫化物路线的先发优势。
出光兴产今年1月在千叶县启动全球首座大规模硫化物固态电解质中试工厂建设,投资约213亿日元(约9.45亿人民币),规划年产能数百吨,预计2027年底完工,为丰田2027至2028年全固态电池电动车量产提供核心材料保障。丰田累计申请固态电池专利超过1300项,占全球总量近40%。

日本手里最硬的牌是材料和专利。但短板也很直接:日本车企在全球电动车市场的存在感有限,中试装置建成之后,离大批量、稳定、便宜地供货还有很长的路。
韩国赌的是工程能力和客户验证速度。
三星SDI把量产目标锁定在2027年下半年,其全固态电池样品已在电动汽车及人形机器人领域潜在客户中开展性能评估。LG新能源的目标是2029年实现EV用石墨基固态电池商业化,2030年推进无阳极固态电池用于人形机器人。SK On把商业化节点定在2029年。
韩国的优势在于送样与跨国验证让它更贴近车企的实际采购标准。但关键材料受制于人,液态电池份额还在持续流失。
中国走的是多线并进、梯次落地的路子。
比亚迪以硫化物路线为方向,重庆璧山20GWh硫化物全固态电池产线正在建设,目标2027年实现高端车型小批量示范装车。宁德时代同时推进硫化物、氧化物、聚合物三条路线。清陶能源走的是氧化物加聚合物的复合路线,其固液混合电池已搭载于智己、名爵、福田等品牌超过30款车型,累计交付超过16800套。
从进度表看,三国咬得很紧。日韩在硫化物路线的实验室指标和专利积累上有优势,中国在产业链完整度和工程迭代速度上有优势。客观地说,中国凭借巨大的汽车市场支撑和已有的电池产业基础,整体赢面更大,但现阶段远未到分出胜负的时候。
趋势:真正的分水岭不在2027
一个容易被忽略的事实是:全固态电池的技术成熟度远比外界想象的早期。
宁德时代董事长曾毓群今年6月在大连夏季达沃斯论坛上给出了一个判断:如果把技术成熟度分成1到9级,9级代表可以量产,那固态电池现在只走到第4级。他还提到,技术路线之外还有产品路线和商品路线——有没有足够的供应,产品做出来的可靠性安全性能不能达到需求,市场上到底能不能卖得很多。
成本是另一道坎。当前全固态电芯成本约1.6至2.2元/Wh,磷酸铁锂只有0.39至0.5元/Wh,相差3到5倍。以70kWh电池包计算,换全固态意味着电池成本要多花8万元以上。
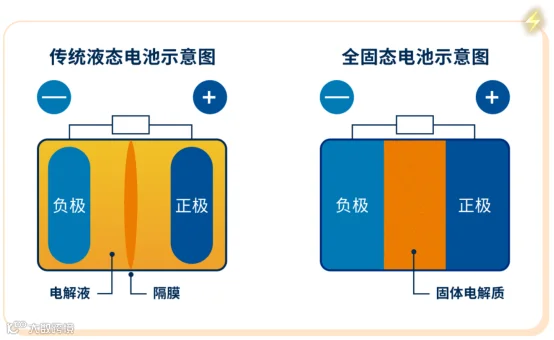
集邦咨询的数据显示,2026年全固态电池技术成熟度跨过了实验室原型验证阶段,部分领导厂商向TRL5-6迈进,研发重点正从材料性能突破转向工程制造和车规验证。但量产良率、产品一致性仍是所有玩家面临的共同难题。
2027年的小批量装车,验证的是技术可行性。2030年的规模化应用,考验的是成本控制能力和供应链韧性。真正决定胜负的,是谁能先把成本降到车企愿意大规模采购的水平。
一个值得思考的问题: 如果你的企业正在做电池供应链相关布局,你会选择跟随硫化物路线,还是押注氧化物或聚合物?这个选择的窗口期,可能比大多数人预想的要短。
你怎么看这轮固态电池竞争对你所在环节的影响?欢迎在评论区聊聊。
内容来源:网络
本期编辑:小艾
论文投稿:作为领先的高科技先进制造技术产业服务平台,AMT接受学术论文投稿;稿件的发布完全是公益和免费的;论文投稿邮箱:info@amtbbs.org
版权声明:AMT尊重版权并感谢每一位作者的辛苦付出与创作;除无法溯源的作品,我们均在文末备注了来源;如文章、视频、图片、文字涉及版权,请原创作者第一时间联系我们,我们将根据您提供的证明材料确认版权后立即删除内容或按国家规定标准支付稿酬!