

快货运 网络货运一体化方案
物流公司手里有一车货要运,自己没有车,找了司机来拉货。问题来了:这车货运完,得有人开一张 9% 的运输发票,给最终付钱的货主。这张票,该谁来开?
司机大多数情况下开不出,他没有工商登记,也没有税务登记,法律上根本不构成一个"经营主体"。可这车货,确实是他拉的,钱也确实该是他挣的。
开票的人,和真正干活的人,对不上号——行业里管这个叫断点。
十几年来,行业想了各种办法去补这个断点,挂靠是最常见的一种:司机借一家有资质的公司的名头接活,公司收钱开票,再把钱转给司机,抽一道费用。这个办法用了很久,但一直游走在灰色地带。
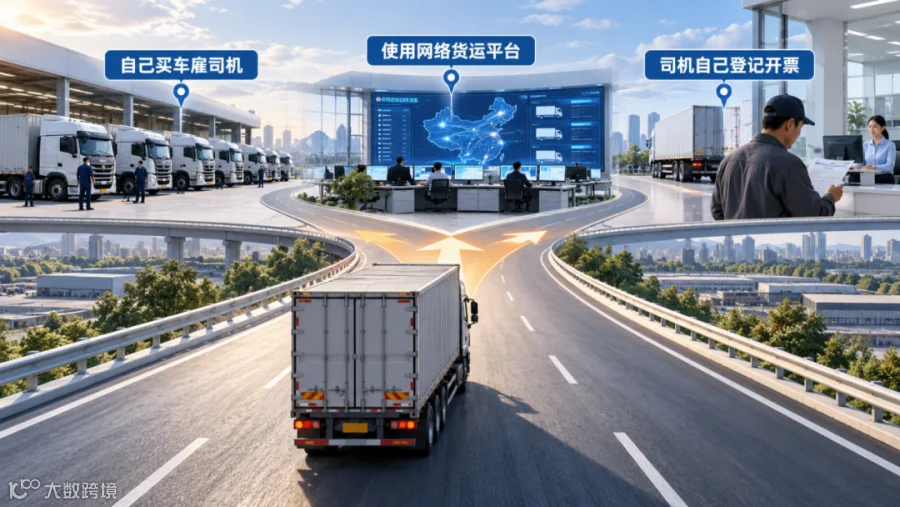
这件事两部门其实早就联合管过:2019 年出台的《网络平台道路货物运输经营管理暂行办法》就是交通运输部和国家税务总局一起发的,之后延期了两次。2026 年 1 月 26 日,这份暂行办法被修订转正,变成长期实施的正式办法——《网络货运承运平台经营管理办法》明确,往后合法的路径只有三条。
第一条路,企业自己买车、雇司机。车是公司的,人是公司员工。开票的、收钱的、真正开车的都在同一个主体下,这样一来,断点根本不存在;缺点是重资产运营,要买车、要管司机。全国跑长途的重卡,绝大多数根本不在企业名下,所以这条路吃不下主要运量。
第二条路,找一个持牌的网络货运平台。平台去跟货主签合同、开 9% 的发票,再把活儿委托给个体司机去跑。平台变成了那个法律上的"承运人",替司机把断点补上了,这是眼下市场上最主流的做法。不过断点没有消失,只是从"司机和货主之间",搬到了"平台自己账上":平台现在要自己想办法去凑抵扣的进项。
第三条路,让司机自己去注册、自己开票。 司机自己办工商和税务登记,以自己的名义接活、开票,中间不需要企业或平台垫一层身份,承运责任直接落在他自己头上。法理上,这是三条里最干净的一条,没有任何"代持"的关系。
这三条路,是眼下唯一合法的选择。选哪一条,企业可以根据自己的运量规模、有没有网络货运牌照、愿不愿意自己管车队,按需选择。
看起来,第三条最理想:责任清楚、法理干净,企业似乎也不用操心资质的事。
但对企业来说,这条路恰恰是税负最不划算的一条。
司机自己开票走的是"代开"(税总函〔2019〕405 号):企业能拿到的进项,是 3%,不是网络货运平台能开出的 9%。更麻烦的是,司机自己加的油、走的路桥,这两张本该能抵扣的进项票,会直接在链条上消失。
原因在司机的身份上:他年运费大多50到80万,远低于一般纳税人500万的门槛,是小规模纳税人,按简易计税。《增值税法》第二十二条写得很清楚:简易计税项目对应的进项税额,不能抵扣。他自己加的油、交的过路费,那部分本该能抵扣的税额,就这么白白损失了。
但这两张票消失,不是必然的——只要这两笔钱不是从司机自己的账上出。
所以有个更现实的组合打法:
2026 年 11 月 1 日起,加油站要做到"交易即开票":谁的账户把钱付出去,油票就落在谁名下。企业只要自己去买油、自己交路桥费,再把油和车交给司机使用,这两张票就会落在企业自己账上。
司机那一端,只剩运费这一张票,走 405 号文代开,企业拿到 3% 的进项。
三张票就这样被拆开了:运费票交给司机走代开,能源票和路桥票留在企业自己手里。年运费到了一定规模、又没有网络货运牌照的企业,这是一条现实可行的路。
不过这种方式下,运费部分只能拿到 3%而非 9%,换来的是能源和路桥两张票留在自己账上,外加整条链的数据。
挂靠没有被禁止,但正在变成一门服务生意
新办法没有直接堵死挂靠,它要求车辆和驾驶员线上线下一致,但没有要求"证件挂在谁名下,钱就该打给谁"。挂靠公司只要证件齐全,形式上依然合规。
这道口子原本差点被堵上:2025 年 11 月的征求意见稿写的是"收款人必须与实际承运人一致"——这条如果保留,挂靠当场走不下去。正式稿改成了"按照合同约定及时向实际承运人结算运费",松了一档,口子留住了。
但这更像是过渡,不是终局。单证信息已经在和税务共享,涉税资料要留存十年,资金流迟早会被要求对上实际承运人。
挂靠公司的未来,不是被取缔,是从"票据和资质的通道",变成一个单纯的服务商: 帮司机办年审、买保险、管 ETC,但不再夹在运费和发票中间。
对司机本人,方向已经很清楚:从挂靠一家公司的资质,转向自己注册、自己持证。这一步走完,不管是反向开票还是 405 代开,才真正有落点——因为收票的对象,必须是一个在税务上真实存在的人。