商务合作:Hannah
小甜水,可能又要涨价了。
德国联邦内阁刚把含糖饮料征税方案摆上表决台,按计划 2027 年夏天正式落地,每100毫升含糖5克以上每升收26欧分,8 克以上涨到32 欧分,分级计税的思路非常清晰。
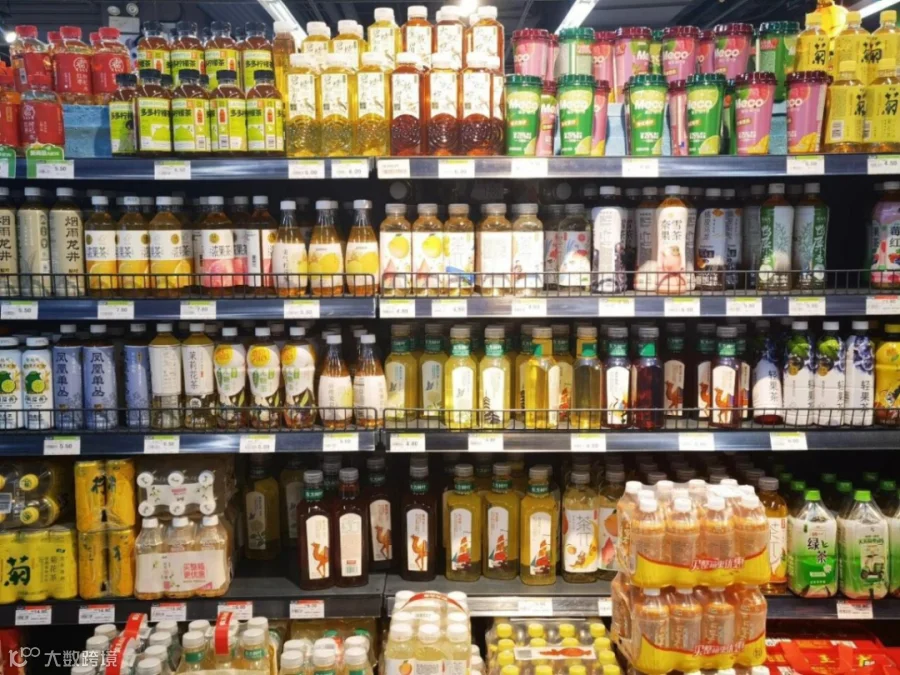
消息传到国内,行业群里的讨论又热了一轮。其实早在年初,就有外媒放出中国考虑开征含糖饮料消费税的风声,当天代糖龙头保龄宝直接涨停,资本市场的敏感,从来都先于实体行业的感知。
-01-
糖税落地?
很多人觉得糖税来得突然,放在公共卫生与产业政策的脉络里看,一切早有铺垫。
健康账是最底层的动因。
中国已是全球超重肥胖人口最多的国家,过量摄入游离糖的危害早已不是停留在论文里的结论。一罐500毫升的常规甜饮,含糖量普遍超过25克,刚好踩中居民膳食指南的每日推荐上限,而青少年群体恰恰是即饮甜饮的核心消费群。学校楼下的自动贩卖机、便利店的冷藏柜里,随手一瓶的糖分就覆盖全天额度,由此带来的肥胖年轻化、龋齿高发,最终都会转化为公共卫生体系的负担。
仅龋齿一项,国内每年新增病例就超过千万,集中在20到24岁的年轻人身上,大量诊疗费用由医保基金承担,含糖饮料消费的负外部性,一直在由全社会共同买单。
政策层面的准备也早已到位。
国民健康“十五五” 规划把“三减” 写进重点任务,减糖是其中核心一项。更关键的是明年3月正式实施的新版预包装食品营养标签通则,糖和饱和脂肪被纳入强制标示范围,同时对“零蔗糖”“不添加” 这类模糊宣传做出明确约束。有财税行业的人说得很直白,没有统一的强制标注标准,糖税就没有征管的基础。如今标签规则落地在即,相当于给糖税的开征铺平了最后一公里的路。再加上今年政府工作报告明确提到调整消费税征税范围、推进征收环节后移,政策导向已经非常清晰。
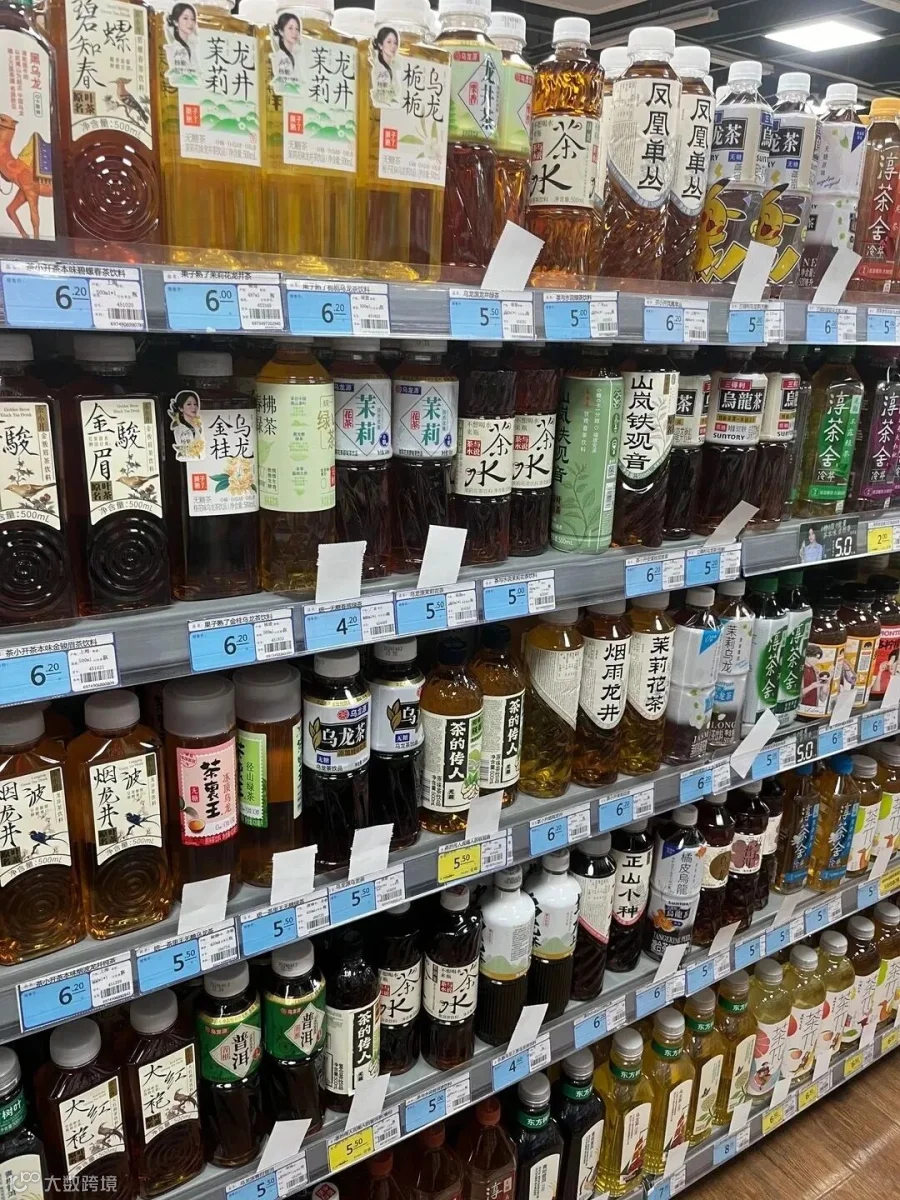
财政端的现实需求,则加快了这一进程。
消费税是国内第三大税种,多年来征收范围始终局限在烟酒等少数品类。今年前八个月全国税收整体低速增长,消费税收入同比出现下滑,拓宽税源、优化税制结构的需求愈发迫切。按照学界的测算,如果含糖饮料税推动终端零售价上涨两成,每年能带来超过1700亿的消费税收入,相当于去年全国消费税总额的十分之一。
而放眼全球,已有上百个国家和地区开征含糖饮料税,世卫组织更是提出“3-by-35” 倡议,目标到2035年将含糖饮料价格提升至少五成。无论从内部需求还是国际趋势看,中国开征糖税都只是时间问题。
-02-
行业承压的真实图景
对传统含糖大单品来说,压力是实实在在的。
国内含糖饮料市场规模接近 7000 亿,占据饮料行业的大头,而眼下百亿级的即饮大单品里,除了少数无糖品类,绝大多数主力产品都在含糖序列,其中不少属于高糖区间。学界普遍建议的分级从量税制,本身就是带着指挥棒的作用,一旦按糖含量分级征税,糖度越高税负越重,这些依赖高糖口感打市场的大单品,要么接受涨价损失销量,要么主动降糖调整配方,没有第三条路可走。
当然,更直观的是消费者对含糖饮料的态度,钞票即是选票,一方面,随着全民健康意识的提升,消费者对含糖饮料的需求量已经在持续下滑,在这基础上,再加上糖税、再涨价,含糖饮料销量的进一步下滑几乎已经成为了板上钉钉的事实。
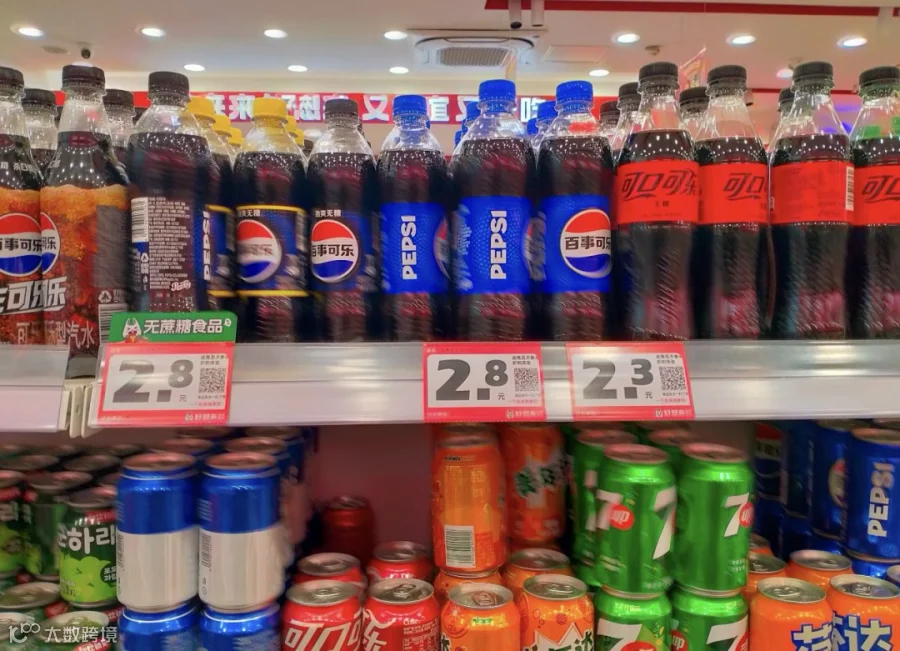
而在这一背景下,整个甜水生意的底层逻辑,正在发生根本性的切换。
很多人把糖税理解成打压行业的手段,这其实是误读。学界和监管层的共识一直很明确:征税的目的不是打击企业,而是用价格杠杆引导整个行业向更健康的方向转型。
从国际经验看,糖税并不会对行业整体就业和发展造成大范围的负面影响,反而会倒逼产业升级,催生出新的品类和增长点。对于已经在健康化赛道布局的企业来说,糖税反而是一次筛选对手、拉开差距的机会。
英国当年开征糖税前预留了两年准备期,给企业足够时间调整配方,政策落地两年后,超过半数的含糖饮料厂商完成了配方优化,征税产品的平均含糖量直接降了四成以上。国内市场的反馈其实已经出现,头部品牌的无糖茶系列营收突破两百亿,不少企业靠无糖特饮、电解质水实现了三成以上的营收增长,市场早已开始奖励提前布局健康化的玩家。糖税的到来,只会把这种分化拉得更大,早早完成减糖技术储备、铺好无糖产品线的企业,会在新一轮竞争里拿到主动权。
在国内,上海前两年试点的饮料健康“红绿灯” 标识,覆盖了两万多家门店,只用了不长时间,就有超过半数的消费者开始主动选择无糖低糖产品。政策引导、消费认知提升、供给端优化三者形成合力,控糖的效果才会持续。如果只靠涨价,不仅可能出现低收入群体转向其他高热量甜食的情况,随着居民收入水平提升,价格的约束力也会逐渐弱化。
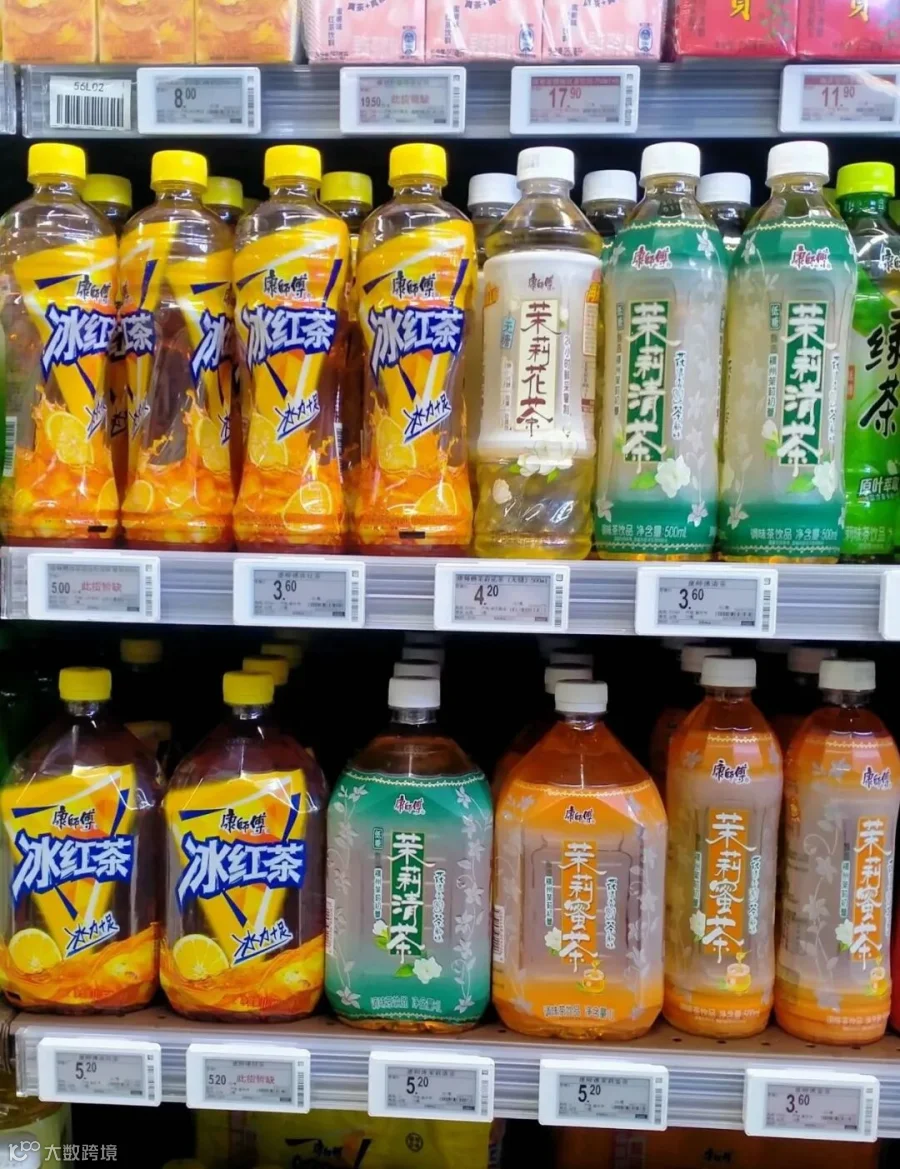
对企业来说,现在最该做的不是观望政策什么时候落地,而是提前把减糖放进核心战略里。可以预见的是,国内糖税大概率会走渐进式路线,给行业留出足够的转型窗口期,不会一步到位拉满税率。但方向是确定的:靠高糖、低成本、大渠道走量的时代,正在慢慢过去。
未来的饮料竞争,拼的不只是渠道和营销,还有配方能力、健康化布局、品类创新的速度。
-03-
写在最后
从强制标糖到消费税改革,从地方试点到国家层面的政策推进,控糖的路是一步步铺出来的。对整个行业而言,这不是一场寒冬,而是一次换轨。有人在高糖的存量里挣扎,就有人在无糖的增量里领跑。甜水生意的下一个十年,注定和糖度解绑,谁先跳出“甜” 的舒适区,谁才能接住下一波增长的红利。
文中图片均来源于网络,如有侵权私删
-end-
推荐阅读