


文/圭 心
羽绒服旺季还没到,波司登已经先把自己送上了热搜。
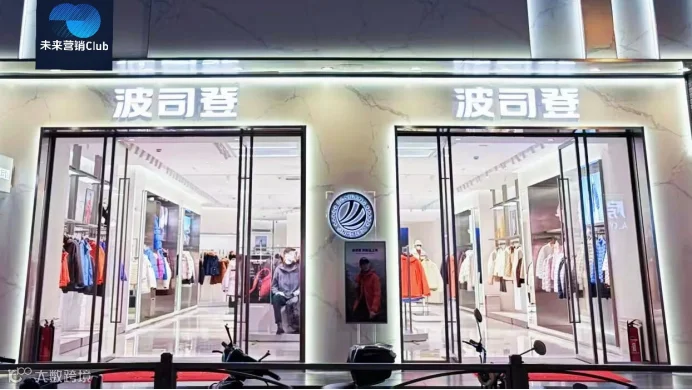
今年国庆期间,波司登旗下高端产品线AREAL在南京德基广场开出首家独立门店。德基汇聚全球九成以上的一线奢侈品牌,选址放在这里,波司登想传递的信号相当明确。
但就在波司登新店开业前后,关于多城门店关停的消息也在同步发酵。据新浪财经报道,北京、南京、扬州、惠州、大连等地消费者陆续反映门店关闭,大连时代广场分店工商信息显示已于2026年8月完成注销。
高端旗舰刚刚开门,低效网点持续清退,这家营收273.5亿元的羽绒服企业,正处于一次密集的自我调整之中。
问题是,调整的方向是否清晰,市场暂时还没给出肯定的答案。据波司登2025/26财年业绩公告,营收增速从2023/24财年的38.4%,经过两个财年的连续回落,已降至5.6%。
慢下来是事实,高端化能不能接棒,是现在最需要回答的问题。

关店消息引发外界关注,但翻开财报数据,波司登的门店总数其实仍在增加。据波司登年报,截至2026年3月31日,集团旗下三大羽绒服品牌合计常规零售网点3647家,较上一财年净增177家。
数字在涨,结构却已经分化。以主品牌波司登为例,直营专卖店从707家减至688家,净减19家,经销商经营的专卖店则从1714家增至1778家,净增64家。
波司登新增门店几乎全部来自第三方渠道,直营在收缩。雪中飞的情况类似,自营门店净减2家,新增同样全靠经销商补齐。
波司登管理层对此的表态是主动调整,而非被动收缩。2026年6月的年度业绩电话会上,波司登明确表示将持续关闭低效店、开设高效店,重点提升单店坪效。
如果波司登把时间线拉得更长,据中购联数据,仅2025年12月,波司登在全国商场内就关停了135家门店,零售网点从2013年顶峰时的14435家收缩至如今3000余家,幅度相当大。
要客研究院院长周婷的判断是,关闭分散、小微、低效的门店,本质上是在为高端化铺路,把有限资源集中到核心商圈的标杆大店,同时也是对加盟商体系的一次筛选。这套逻辑在策略层面成立,但执行层面有一个前提没有被充分讨论。
波司登直营门店的持续收缩,恰恰发生在波司登最需要掌控渠道形象的时间节点上,把线下主力阵地越来越多地交给第三方,和追求品牌形象统一的高端化路径之间,本身就存在矛盾。
波司登外部环境确实也有压力,连续两年的暖冬给羽绒服行业整体带来了不小的冲击。
但年初的充绒量舆情让波司登的处境更加被动,据新浪财经报道,售价2299元的鹅绒服充绒量仅86克,售价700余元的羽绒裤充绒量仅3克,相关话题登上热搜。黑猫投诉平台上的相关投诉超过7300条,跑绒、异味、售后服务差等问题集中爆发。
在消费者本就对波司登的品牌定价持疑的时间点上,这类争议的影响远不止于一次舆情危机。

2025年10月,前LV、Dior男装创意总监Kim Jones正式加入波司登,出任AREAL高级都市线创意总监。
这是波司登高端化进程中动静最大的一步,当时也引发了行业内不少讨论,核心问题只有一个,重金签下顶流设计师,是真正的产品升级,还是一场以声量换溢价的营销豪赌。
一年过去,据南都N视频报道,答案开始浮现,但并不令人振奋。
从天猫官方旗舰店的公开数据来看,AREAL上架商品接近60件,最便宜的T恤售价579元,羽绒服普遍定价在2500元至4800元之间。据新浪财经报道,销量最高的2026新款男士短款羽绒服,近30天成交仅9件,约20件单品近30天销量为零。
更能说明问题的是,波司登天猫店销量前十的单品中,只有一件定价超过千元,支撑线上大盘的依然是千元以下的常规款。
波司登方面回应称,高端消费决策高度依赖线下试穿体验,AREAL此前主要通过快闪店和核心门店专区销售,南京德基是首家独立门店,销售情况符合原本规划,波司登更看重这条产品线的长期价值。
这套解释有其合理性,线上销量确实无法代表全渠道表现。据南都N视频报道,AREAL自2025年10月上市至今,营收、毛利、动销数据全部并入主品牌统一核算,外界无从判断这条产品线究竟为集团贡献了多少增量,是否达到预期。
周婷对此的评价是,请Kim Jones在战略方向上释放了正确信号,但实际的市场声量、话题热度和品牌溢价拉动均未达到预期,没能带来真正的惊喜。
波司登深耕大众市场数十年,国民羽绒服的心智根深蒂固,从大众认知跨越到奢侈认知之间的距离,不是一两条产品线或一位设计师能够填平的,需要产品、渠道、传播和时间的持续叠加。
波司登在产品舆情未平、高端线数据不透明、直营渠道持续收缩的多重压力叠加之下,波司登的高端化,目前仍停留在讲述阶段,距离被市场真正验证,还有相当一段路要走。
