年底关账全套财税流程!收入、成本、往来、资产自查要点
 陕西亿企助手财务咨询有限公司
很多老板和会计一到 12 月就头疼年底关账。不少人以为关账就是把账结完、出报表就行,其实年底关账 = 企业年度财税大体检。 很多企业第二年做企业所得税汇算的时候突然要补税、交滞纳金,根源就是年末关账没把风险排查干净。 今天这份全套流程,不光有操作步骤,专业术语也配了通俗解释,会计、老板都能看懂,照着逐项自查。
✅税会差异:会计账上记的利润,和税务局认可的利润不一样。会计按会计准则做账,税务局按税法算税,两者产生差额,次年汇算要调整。
✅税前扣除:这笔成本费用,可以在计算企业所得税的时候减掉,少交企业所得税;不合规票据就不能税前扣除。
✅暂估入账:货已经收到、已经卖出去结转成本了,但是发票还没拿到,先预估金额做账,后面拿到发票再调整。
✅汇算清缴:次年 5 月 31 日前,对上一年全年企业所得税重新核算,多退少补。
建议拆分 4 个阶段,不要堆到 12 月 31 号熬夜赶工:
第一阶段:11 月下旬 —12 月中旬|前期准备,通知全公司
内部发通知:设定当年费用报销、发票提交截止日期,推荐 12 月 25 日。超过这个时间提交的单据,默认计入下一年账务;
通俗解读:当年发生的消费,尽量当年拿票报销,拖到次年,有可能不能在今年税前扣除。
-
整理全部合同台账:销售合同、采购合同、房租合同、外包服务合同,核对项目完成进度;
-
制定盘点计划:现金、银行存款、库存货物、设备等盘点安排;
-
通俗解读:科目余额表:所有会计科目当期余额汇总表,相当于账目的总览表,快速看哪个科目金额不正常。
第二阶段:12 月 15 日 —12 月 28 日|核心自查、对账、催票、调账(最重要)
货币资金核对:现金盘点、银行对账,编制银行余额调节表;
通俗解读:银行余额调节表:企业账本上的银行存款金额,和银行打出的对账单金额不一致,找出未入账收支,做调节说明。
-
-
-
通俗解读:盘盈:实物比账上多;盘亏:实物比账上少。
通俗解读:计提:业务已经发生,钱还没付,先把费用 / 税费记到当期账里。
-
第三阶段:12 月 29 日 —12 月 31 日|账务结转、复核、正式关账
通俗解读:摊销:比如一次性付 3 年房租,不能一次性全部算当年费用,分 3 年分摊计入每年成本。
-
-
-
⚠️关账之后,当年不再新增凭证,如果必须修改往年账目,需要内部审批才能反结账。
通俗解读:反结账:已经关闭的账套,重新打开修改凭证,尽量少操作,容易产生数据混乱。
盘点表、对账函、合同、凭证、资产损失资料全部整理归档,标记税会差异,为次年企业所得税汇算做准备。
-
核对收入确认时间:做账确认收入,不是看有没有开发票。货物已经发出、服务已经履约完成,就算客户还没付款、没有开票,也要确认收入,避免延迟交税。 重点检查:已发货未开票业务、预收款长期挂账、视同销售业务。
通俗解读:视同销售:东西送给客户做样品、无偿提供服务,虽然没有收钱,税法认定产生收入,需要申报交税。
-
三口径比对:账面上的主营业务收入、税控盘开票总额、增值税申报表销售额。三者金额不一样,要写书面差异说明留存备查。 常见差异原因:未开票收入、免税收入、销售退货、红字发票。
通俗解读:红字发票:发生退货或者销售折让,开负数发票冲减原来的收入。
-
收入分类核查:区分主营业务收入、其他业务收入、营业外收入。不要把营业外收入混到营业收入,会影响业务招待费、广告费扣除上限。
通俗解读:营业收入:卖产品、提供主营服务收入;营业外收入:比如收到的赔款、不用支付的应付款项,不是日常经营赚的钱。
-
销售退回、折让:年底发生退货,当年开具红字发票冲减收入,不要拖到下一年处理。
🔴风险提醒:人为提前或者延后确认收入调节利润,属于高风险涉税行为。
-
收入成本匹配:检查本期确认收入,对应的成本要同步结转。 排查:有收入入账,但是成本忘记结转;没有销售,却大额结转成本。
通俗解读:收入成本配比:卖出一批货确认收入,这批货的进货成本要同步入账,不能收入记今年,成本记明年。
-
成本单据与发票核查:已经结转成本,但是发票还没拿到的业务,年底抓紧催收。 暂估入账的存货 / 成本,做好台账记录:次年汇算清缴之前拿到合规发票,才可以税前扣除;到期拿不到,这笔成本要纳税调增。
通俗解读:纳税调增:账上记了成本,税务局不认,要把这笔金额加回来,多交企业所得税。
-
存货成本结转方法:存货计价方式(加权平均、先进先出等),同一年度不能随意更改。核对出入库单、合同、物流单据,证明成本真实发生。
通俗解读:加权平均:每次进货价格不一样,核算出库成本用平均价,不能随便换计价方式人为调节利润。
-
其他成本项目:劳务、外包成本核对结算单、工时记录;边角料、废料卖掉的收入,记得入账。
🔴风险提醒:虚增成本、大额无票成本入账,是税务稽查重点核查项目。
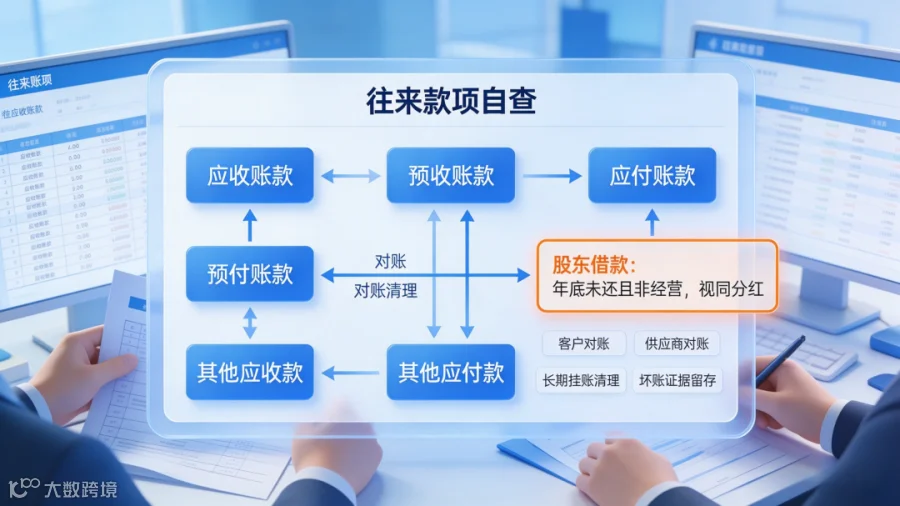
往来就是企业和客户、供应商、个人之间的欠款,是年末关账风险重灾区。
导出明细账,大额客户发对账函确认金额;逾期欠款评估能不能收回来,按会计准则计提坏账准备;
通俗解读:坏账准备:预估一部分欠款收不回来,提前计提损失。⚠️计提的坏账准备,税法不认可,汇算要纳税调增;只有真实发生坏账损失,备齐完整证据,才可以税前扣除。
长期收不回款项,提前收集证据:合同、催款记录、对方破产 / 失联证明,满足条件才能税前扣除。
重点查挂账超过 1 年的预收款。核查服务 / 货物是不是已经交付,已经履约却不结转收入,属于隐匿收入风险。
和供应商对账;确认不需要再支付的款项,转入营业外收入,缴纳企业所得税;大额个人挂账,核实真实业务背景。
股东、法人向公司借钱,年度终了没有归还,又不是用于公司经营,视同分红,征收 20% 个人所得税。
👉实操建议:12 月底前归还;确实需要继续使用,签订正规借款合同、约定利息,留存资料备查。
通俗解读:视同分红:股东从公司拿钱不还,税务局会当成给股东分红,需要交 20% 个税。
核查长期挂账预付款,业务已经完成的,及时转入成本或者资产,不能一直挂预付。
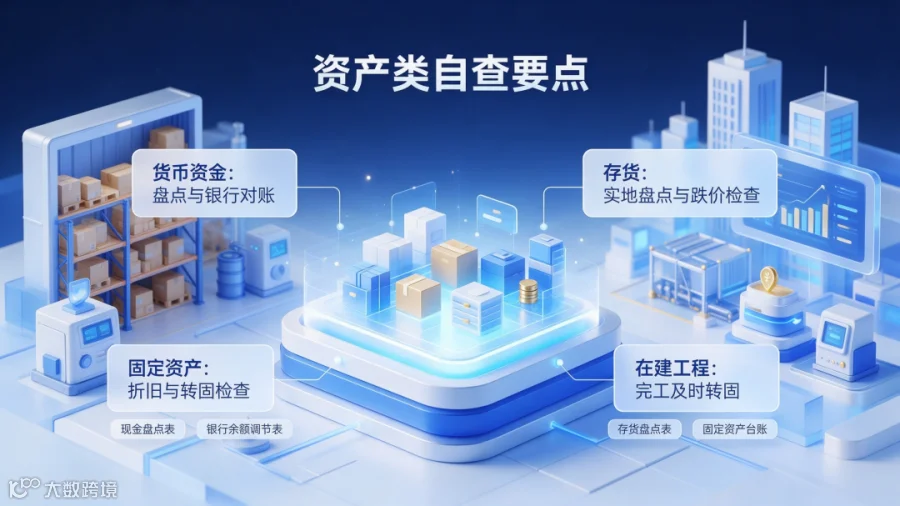
现金实地盘点,账本金额和手里现金核对;银行存款:拿银行对账单,编制余额调节表,查清未达账项;长期存在的未达账项重点核查,不能一直放着不管。
通俗解读:未达账项:银行已经收钱 / 扣款,但企业还没拿到单据没记账,或者企业已经记账,银行还没处理。
全面实地盘点,盘点表需要相关人员签字留存;盘盈盘亏查清原因,及时账务处理;存货盘亏,如果是管理不善造成丢失损坏,对应的进项税额需要转出。
通俗解读:进项税额转出:采购货物的时候抵扣了增值税,货物管理不善丢失,已经抵扣的进项税不能再抵,需要补交。
存货成本高于现在市场售价,计提存货跌价准备。跌价准备税法不认可,汇算要纳税调增。
实物全盘,资产台账和实物一一核对;报废、闲置资产单独登记;折旧核查:折旧有没有漏提、多提;已经建好可以投入使用的在建工程,必须转入固定资产计提折旧,不能以没有竣工决算为由拖着不转固。
通俗解读:折旧:固定资产买的时候一次性花钱,按月分摊计入成本,比如 10 万设备用 5 年,每月计提折旧。
资产报废处置及时做资产清理,处置损益正常入账;顺带核对房产税、土地使用税计税基数是否准确。
无形资产(软件、专利)摊销;办公室装修费这类长期待摊费用,核对摊销起止时间、摊销金额有没有错误。
通俗解读:长期待摊费用:大额装修支出,不属于固定资产,在受益期内分期摊销。
费用报销管控:当年发生的费用尽量当年入账,严控大额跨年费用;
限额扣除项目测算:业务招待费、福利费、工会经费、职工教育经费、广告费和业务宣传费,提前测算扣除上限,预估纳税调整金额。
通俗解读:限额扣除:不是花多少就能全额税前扣除。举例业务招待费,只能按发生额 60% 扣除,同时不能超过当年营业收入的千分之五,孰小原则。
-
工资薪金:当年计提的工资,汇算清缴前实际发放,才可以税前扣除;只计提不发放,需要纳税调增。
-
税金计提:增值税、附加税、印花税、房产税、土地使用税,检查计提金额是否完整;
-
不合规票据清理:白条、发票抬头错误、开票项目和实际业务不符的票据,及时更换或者剔除。
通俗解读:白条:没有取得正规发票,只用收据、手写单据入账,一般不能税前扣除。
核对报表勾稽关系:资产负债表、利润表。重点看未分配利润、资产总额、本年损益。
通俗解读:勾稽关系:两张报表数字之间有固定逻辑,比如本年利润,会体现在资产负债表未分配利润里面,逻辑对不上说明账做错了。
-
-
自查底稿、盘点表、对账函、合同、情况说明全部归档保存;
-
年底关账不是简单结账,是全年财税风险集中排查。收入、成本、往来、资产,每一个科目都藏着稽查风险。提前自查、及时调账、补齐凭证,避免次年汇算大额补税、滞纳金。 财务可以拿这份清单逐项核对;老板也可以直接转发给财务,安排年末财税体检。